猜你想问
这份研报主要分析了什么内容?
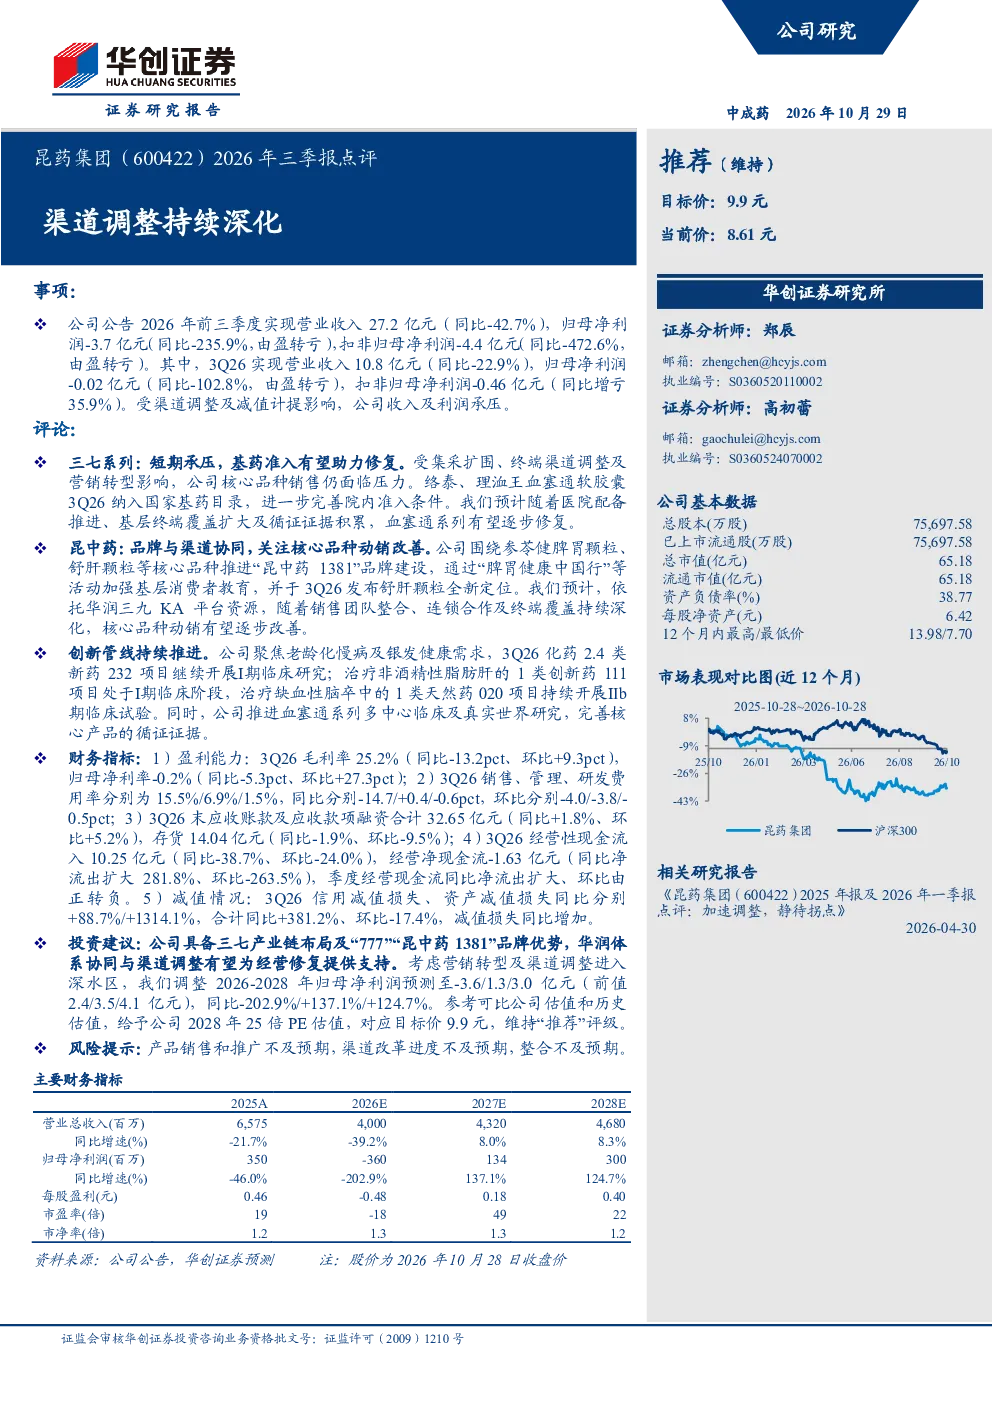
这份研报主要分析了昆药集团2026年前三季度的业绩表现,特别是渠道调整对公司的影响。报告指出,公司营收和利润同比大幅下滑,由盈转亏,主要受渠道调整及减值计提影响。同时,报告还分析了核心品种三七系列和昆中药的发展情况,以及公司的创新管线进展。此外,报告还详细解读了公司的财务指标,包括毛利率、费用率、现金流和减值损失等,并提出了投资建议和风险提示。
医药行业目前的发展趋势如何?
医药行业目前的发展趋势主要体现在政策调整和市场竞争加剧。一方面,集采政策的扩围对部分品种的销售造成压力,迫使企业进行渠道调整和营销转型。另一方面,市场竞争日益激烈,企业需要加强品牌建设和产品创新来提升竞争力。昆药集团作为医药企业,也面临着这些挑战和机遇。
研报对昆药集团的核心品种有何分析?
研报对昆药集团的核心品种进行了详细分析。三七系列受集采扩围、终端渠道调整及营销转型影响,短期承压,但络泰、理洫王血塞通软胶囊纳入国家基药目录,有望逐步修复。昆中药则围绕参苓健脾胃颗粒、舒肝颗粒等核心品种推进品牌建设,依托华润三九KA平台资源,核心品种动销有望改善。这些分析表明,公司核心品种的未来发展存在不确定性,但也存在修复机会。
从市场现状来看,昆药集团面临哪些挑战?
从市场现状来看,昆药集团面临的主要挑战包括渠道调整带来的短期业绩压力、核心品种的市场竞争、以及创新管线的研发风险。报告显示,公司收入和利润下滑明显,应收账款增加,经营性现金流减少,减值损失大幅上升。这些数据反映出公司在当前市场环境下经营压力较大,需要采取有效措施来改善业绩。
研报提到了哪些风险提示?
研报提到了几个主要的风险提示。首先,产品销售和推广不及预期可能导致业绩下滑。其次,渠道改革进度不及预期可能会影响公司的市场拓展。此外,公司整合过程中也可能遇到各种问题,影响经营效率。这些风险提示提醒投资者在关注公司发展前景的同时,也要警惕潜在的风险因素。
你可能感兴趣
2024年半年报点评:品牌、渠道、组织架构改革持续深化,期待公司调整后再出发
基础化工民生证券2024-08-22
2026年三季报点评26Q3盈利短期承压,电子化学品布局持续深化
中泰证券2026-10-28
百润股份2026年三季报点评:Q3符合预期,威士忌布局持续深化
华创证券2026-10-27
2026年三季报点评26Q3实现归母净利5.40亿元,同比+78.72%;双网协同持续深化
华创证券2026-10-24
2026年三季报点评Q3符合预期,威士忌布局持续深化
华创证券2026-10-27
2026年三季报点评产品升级驱动增长,渠道拓展持续兑现
华创证券2026-10-28
润本股份2026年三季报点评 产品升级驱动增长,渠道拓展持续兑现
华创证券2026-10-28
2024年三季报点评:季度收入承压,渠道调整优化效果持续显现
东吴证券2024-10-31
2022年三季报点评:疫情下渠道持续调整,投资亏损对业绩拖累较大
纺织服装东吴证券2022-10-28
2016年三季报点评:省内海天渠道调整完毕,新江苏市场持续发力
食品饮料国泰君安证券2016-10-28