猜你想问
百润股份2026年三季报核心内容有哪些?
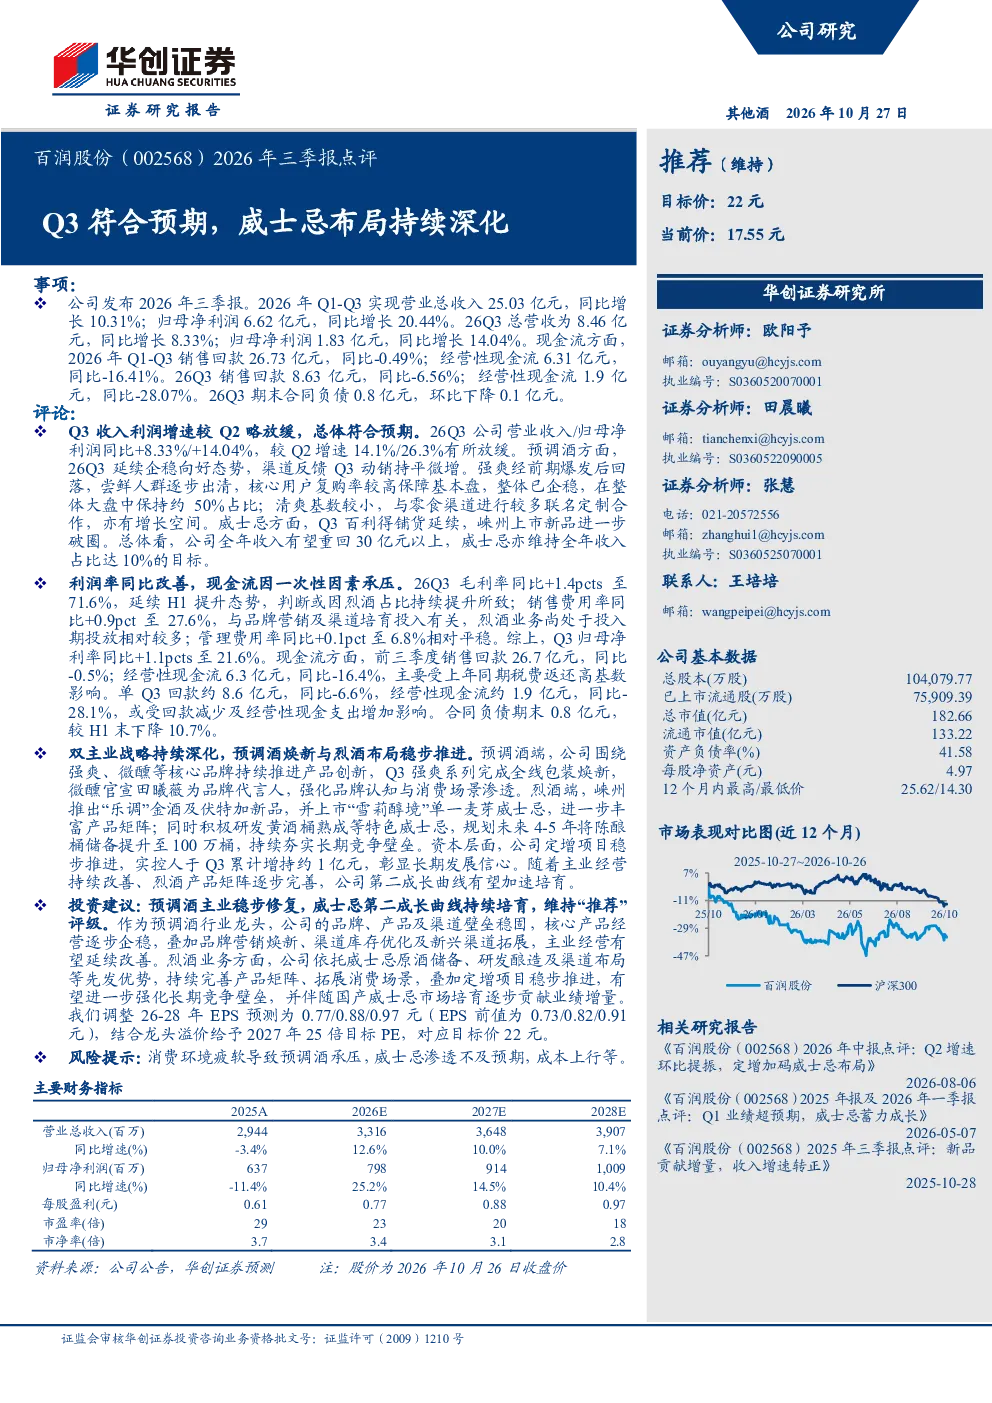
百润股份2026年Q3业绩符合预期,营业收入8.46亿元同比增长8.33%,归母净利润1.83亿元同比增长14.04%。预调酒业务企稳向好,强爽系列完成包装焕新,微醺品牌代言人官宣。威士忌业务持续深化,百利得铺货延续,崃州新品破圈,推出金酒、伏特加及单一麦芽威士忌,未来4-5年计划提升陈酿桶储备至100万桶。利润率改善,Q3毛利率71.6%同比提升1.4个百分点,净利率21.6%同比提升1.1个百分点。
预调酒赛道发展趋势如何?
预调酒赛道延续企稳向好态势,百润股份Q3渠道反馈动销持平微增。强爽系列完成全线包装焕新,微醺品牌强化品牌认知。清爽与零食渠道联名合作有增长空间。行业层面,预调酒品牌正通过产品创新和渠道拓展提升竞争力,头部企业市场份额持续巩固,产品高端化、健康化趋势明显,未来增长潜力取决于品牌建设和市场接受度。
研报重点分析了百润股份哪些业务方向?
研报重点分析了百润股份双主业战略执行情况。预调酒端,关注产品创新(如强爽系列焕新)、品牌建设(微醺代言人)及渠道拓展(联名合作)。威士忌端,关注产品矩阵丰富(金酒、伏特加、单一麦芽威士忌上市)、市场拓展(百利得铺货、崃州新品破圈)及产能储备(陈酿桶提升至100万桶)。报告强调通过双主业协同夯实长期竞争壁垒。
当前百润股份的市场表现如何?
百润股份Q3业绩符合预期,营收利润双增长但增速较Q2放缓。预调酒业务企稳,威士忌业务持续培育。利润率方面,Q3毛利率71.6%、净利率21.6%均同比提升,反映烈酒占比提升及费用控制效果。现金流方面,前三季度经营性现金流同比减少16.41%,主要受上年同期税费返还高基数影响,单Q3经营性现金流同比减少28.07%,需关注回款及支出变化。
百润股份研报提示哪些风险?
百润股份研报提示的主要风险包括:消费环境疲软可能导致预调酒业务承压;威士忌市场渗透不及预期影响增长速度;成本上行可能侵蚀利润空间。此外,激烈的市场竞争、新品推广不确定性及宏观环境变化也是潜在风险因素,需持续关注行业动态及公司应对措施。