猜你想问
杭叉集团最新财报有哪些关键数据?
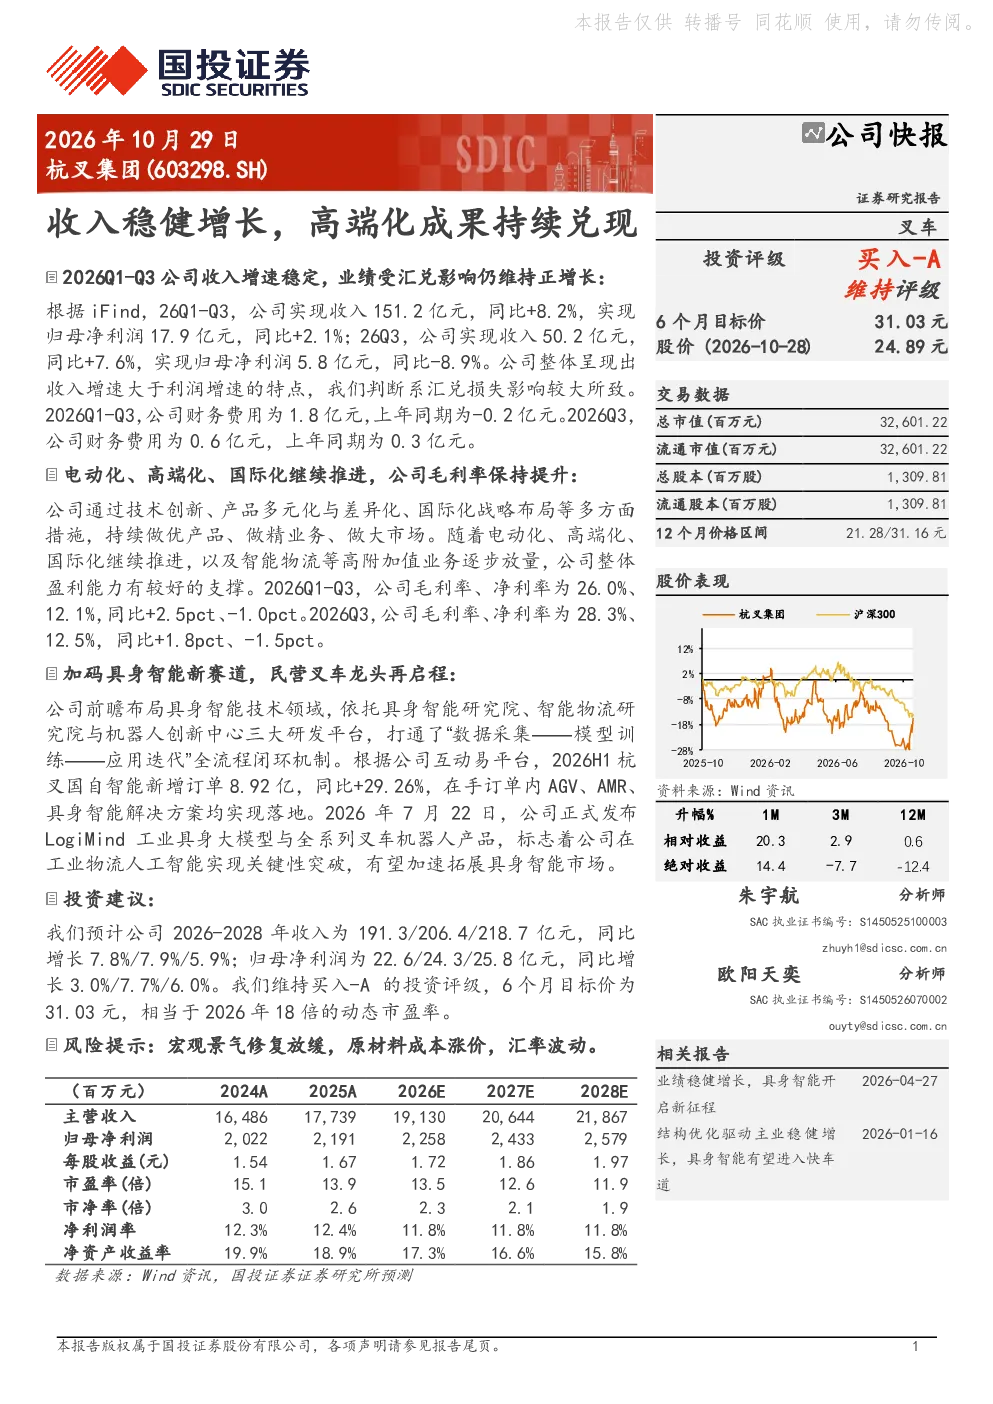
2026年1-3季度,杭叉集团收入151.2亿元,同比增长8.2%,归母净利润17.9亿元,同比增长2.1%。单季度来看,Q3收入50.2亿元,同比增长7.6%,归母净利润5.8亿元,同比-8.9%。收入增速大于利润增速主要受汇兑损失影响。公司毛利率、净利率Q1-Q3分别为26.0%、12.1%,同比提升2.5pct、-1.0pct;Q3分别为28.3%、12.5%,同比提升1.8pct、-1.5pct。
智能物流行业发展趋势如何?
公司通过技术创新、产品多元化、国际化布局等提升盈利能力,电动化、高端化、国际化持续推进,智能物流等高附加值业务逐步放量。公司加码具身智能新赛道,依托三大研发平台打通“数据采集-模型训练-应用迭代”闭环,2026H1国自智能新增订单8.92亿,同比+29.26%,AGV、AMR、具身智能解决方案已落地。7月发布LogiMind工业具身大模型及全系列叉车机器人产品,实现工业物流人工智能关键性突破。
杭叉集团报告主要分析了哪些方向?
公司报告重点分析了技术创新、产品多元化、国际化布局对盈利能力的影响,以及电动化、高端化、国际化战略的推进情况。特别关注智能物流等高附加值业务的放量,以及具身智能新赛道的加码布局。依托三大研发平台打通“数据采集-模型训练-应用迭代”闭环,推动国自智能新增订单增长。
当前工业物流市场状况如何?
公司电动化、高端化、国际化持续推进,智能物流等高附加值业务逐步放量。公司加码具身智能新赛道,依托三大研发平台打通“数据采集-模型训练-应用迭代”闭环,2026H1国自智能新增订单8.92亿,同比+29.26%,AGV、AMR、具身智能解决方案已落地。7月发布LogiMind工业具身大模型及全系列叉车机器人产品,实现工业物流人工智能关键性突破。
杭叉集团研报有哪些风险提示?
研报提示的风险包括宏观景气修复放缓、原材料成本涨价、汇率波动。这些因素可能对公司业绩产生不利影响。具体来看,汇兑损失影响了Q3净利润增速,原材料成本和宏观景气度是长期需要关注的因素。