猜你想问
焦煤焦炭最新走势如何?
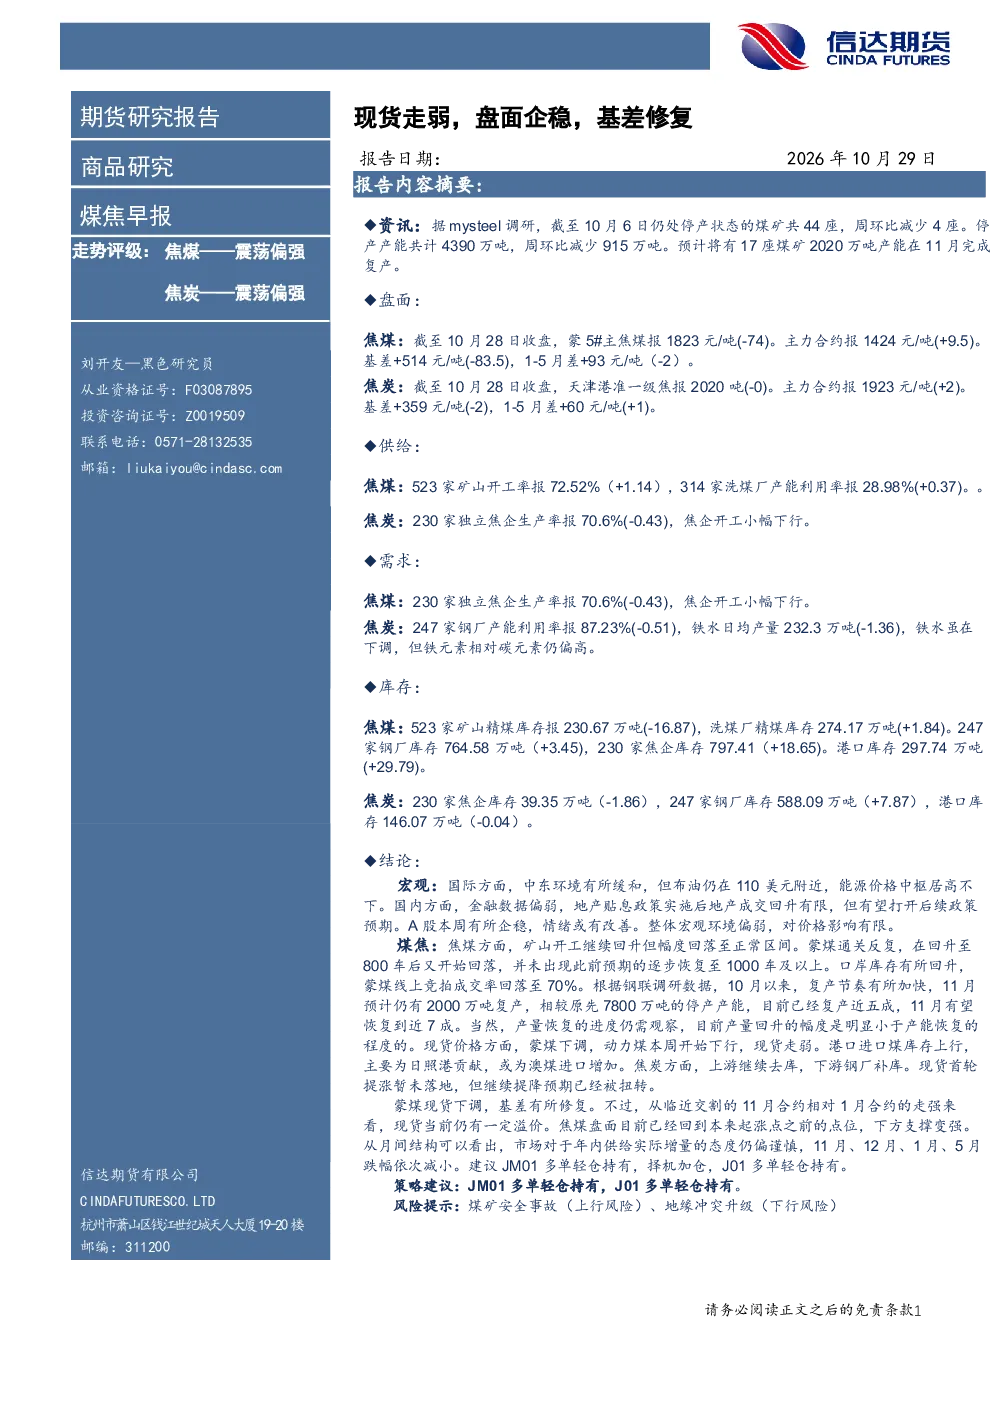
根据最新研报,焦煤和焦炭均被评级为“震荡偏强”。焦煤方面,矿山开工回升但幅度回落,蒙煤通关未达预期,库存回升,现货走弱。焦炭方面,上游去库,下游补库,首轮提涨暂未落地,现货价格稳定。11月预计震荡偏强。
焦煤焦炭行业发展趋势分析?
焦煤行业方面,矿山开工率回升但幅度回落,蒙煤通关量波动,11月预计复产2000万吨。洗煤厂库存上升,钢厂和焦企库存增加,港口库存上升。焦炭行业方面,焦企开工小幅下行,钢厂产能利用率下降,铁水产量下调。上下游库存变化显示行业供需动态调整。
研报重点分析了哪些方面?
研报重点分析了焦煤和焦炭的供需关系、库存变化、市场资讯与盘面数据、宏观环境影响以及未来趋势。焦煤方面关注矿山开工、蒙煤通关、库存变化等;焦炭方面关注焦企开工、钢厂产能利用率、铁水产量等。
当前焦煤焦炭市场现状如何?
当前焦煤市场现状为矿山库存下降,洗煤厂库存上升,港口库存上升,现货走弱。焦炭市场现状为上游去库,下游补库,港口库存基本持平,现货价格稳定。国际方面中东环境缓和,布油价格居高不下;国内金融数据偏弱,地产政策效果有限,A股企稳,整体宏观环境偏弱。
研报提示了哪些风险?
研报提示的主要风险包括煤矿安全事故可能导致焦煤供应中断(上行风险),以及地缘冲突升级可能引发国际能源价格波动(下行风险)。此外,焦煤焦炭行业受宏观经济环境和政策变化影响较大,需关注相关动态变化。
你可能感兴趣
宝城期货煤焦早报(2026年2月25日)
宝城期货2026-02-25
宝城期货煤焦早报(2025年9月1日)
宝城期货2025-09-01
煤焦早报
宝城期货2025-09-12
宝城期货煤焦早报(2025年8月26日)
宝城期货2025-08-26
煤焦早报
宝城期货2025-10-13
煤焦早报
宝城期货2025-11-04
煤焦早报
宝城期货2025-10-24
煤焦早报
宝城期货2025-10-20
煤焦早报
宝城期货2025-10-31
煤焦早报:安监趋严,现货上涨,煤焦偏强
信达期货2025-10-21