猜你想问
这份研报的核心内容是什么?
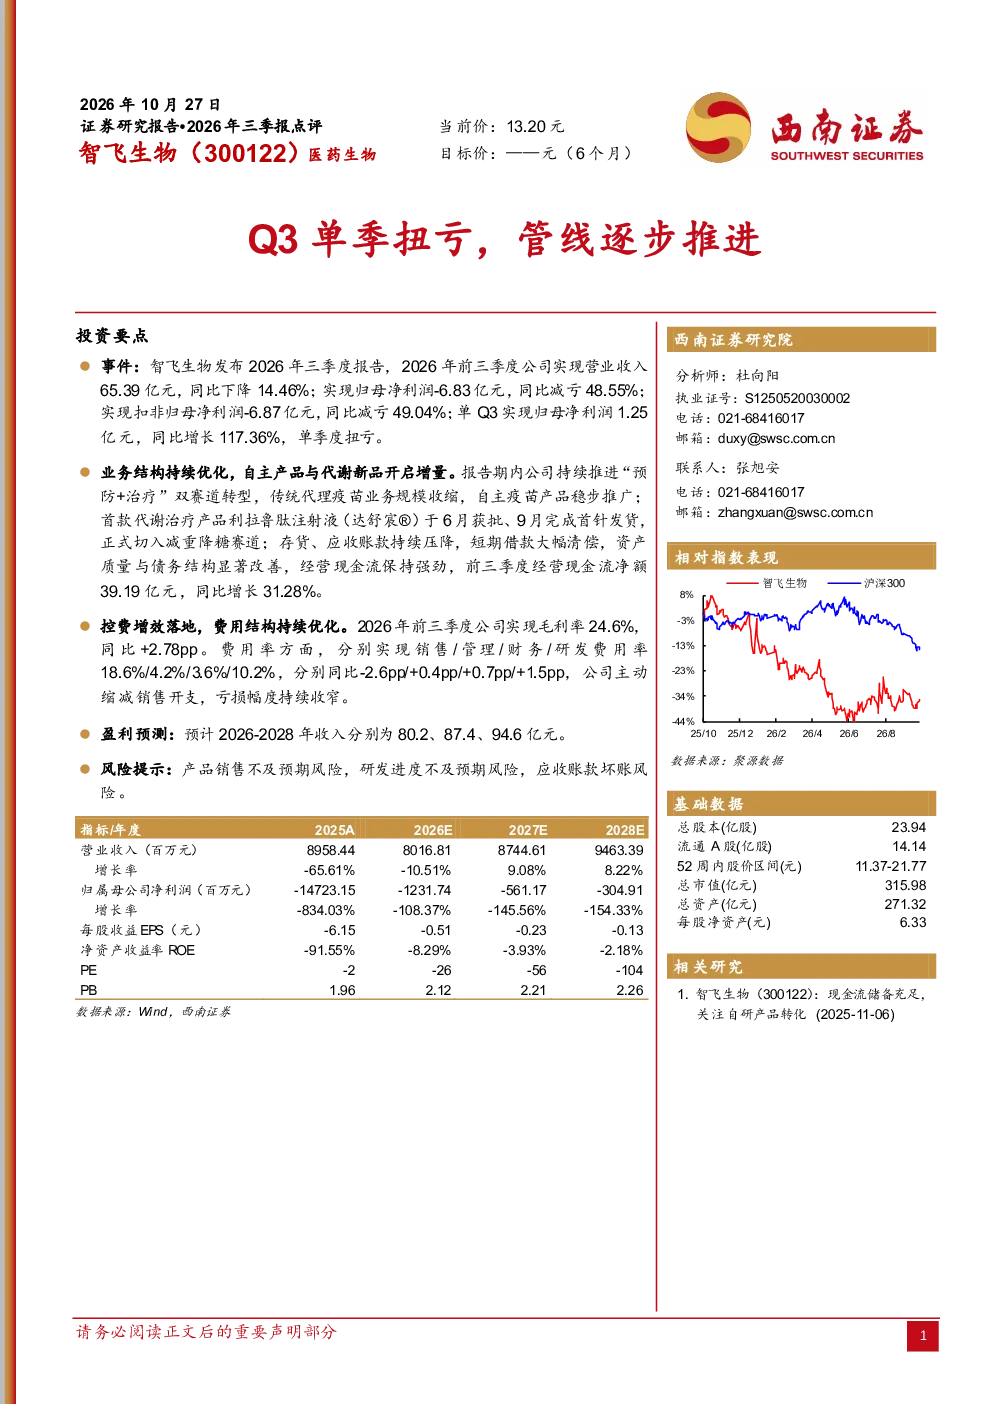
本报告点评智飞生物2026年三季报,显示单季扭亏为盈,主要得益于业务结构持续优化,推进“预防+治疗”双赛道转型。传统代理疫苗业务规模收缩,自主疫苗产品如利拉鲁肽注射液(达舒宸®)正式切入减重降糖赛道。公司存货、应收账款持续压降,短期借款大幅清偿,资产质量显著改善,前三季度经营现金流净额同比增长31.28%。同时,控费增效措施落地,毛利率提升,费用率优化,亏损幅度收窄。
报告中的赛道/行业发展趋势如何?
报告指出智飞生物正从传统代理疫苗向“预防+治疗”双赛道转型,自主产品稳步推广。在治疗赛道,代谢治疗产品利拉鲁肽注射液获批上市,标志着公司正式进入减重降糖领域。行业层面,疫苗领域国产替代加速,但竞争加剧,如万泰生物自研国产九价HPV上市将对公司代理业务造成冲击。未来,公司需在治疗领域持续发力,平衡代理与自主业务发展。
研报重点分析了哪些方向?
研报重点分析了智飞生物业务结构优化成效、控费增效成果及未来盈利预测。业务结构方面,关注代理业务收缩与自主产品推广的进展;控费方面,分析毛利率提升与费用率优化的具体措施;盈利预测方面,预计2026-2028年收入分别为80.2、87.4、94.6亿元。同时,报告也评估了公司资产质量改善及现金流情况。
报告对市场现状有何判断?
报告显示智飞生物经营现状积极,单季扭亏体现公司转型成效。传统业务收缩压力下,自主产品如利拉鲁肽注射液获批上市带来新增长点。公司资产质量与现金流显著改善,为未来发展奠定基础。但行业竞争加剧,如国产九价HPV上市将分流部分市场,需关注代理业务转型进度。整体看,公司正从传统疫苗企业向综合性生物制药公司转型。
研报提示了哪些风险?
研报提示了智飞生物面临的主要风险:产品销售不及预期风险,特别是代理疫苗业务受国产替代影响可能下滑;研发进度不及预期风险,如人二倍体狂犬疫苗等新药上市时间存在不确定性;应收账款坏账风险,需关注客户信用变化。此外,治疗产品市场竞争激烈,需警惕新进入者冲击。这些风险需结合公司关键假设进行综合评估。