猜你想问
九洲药业2026年三季报核心内容有哪些?
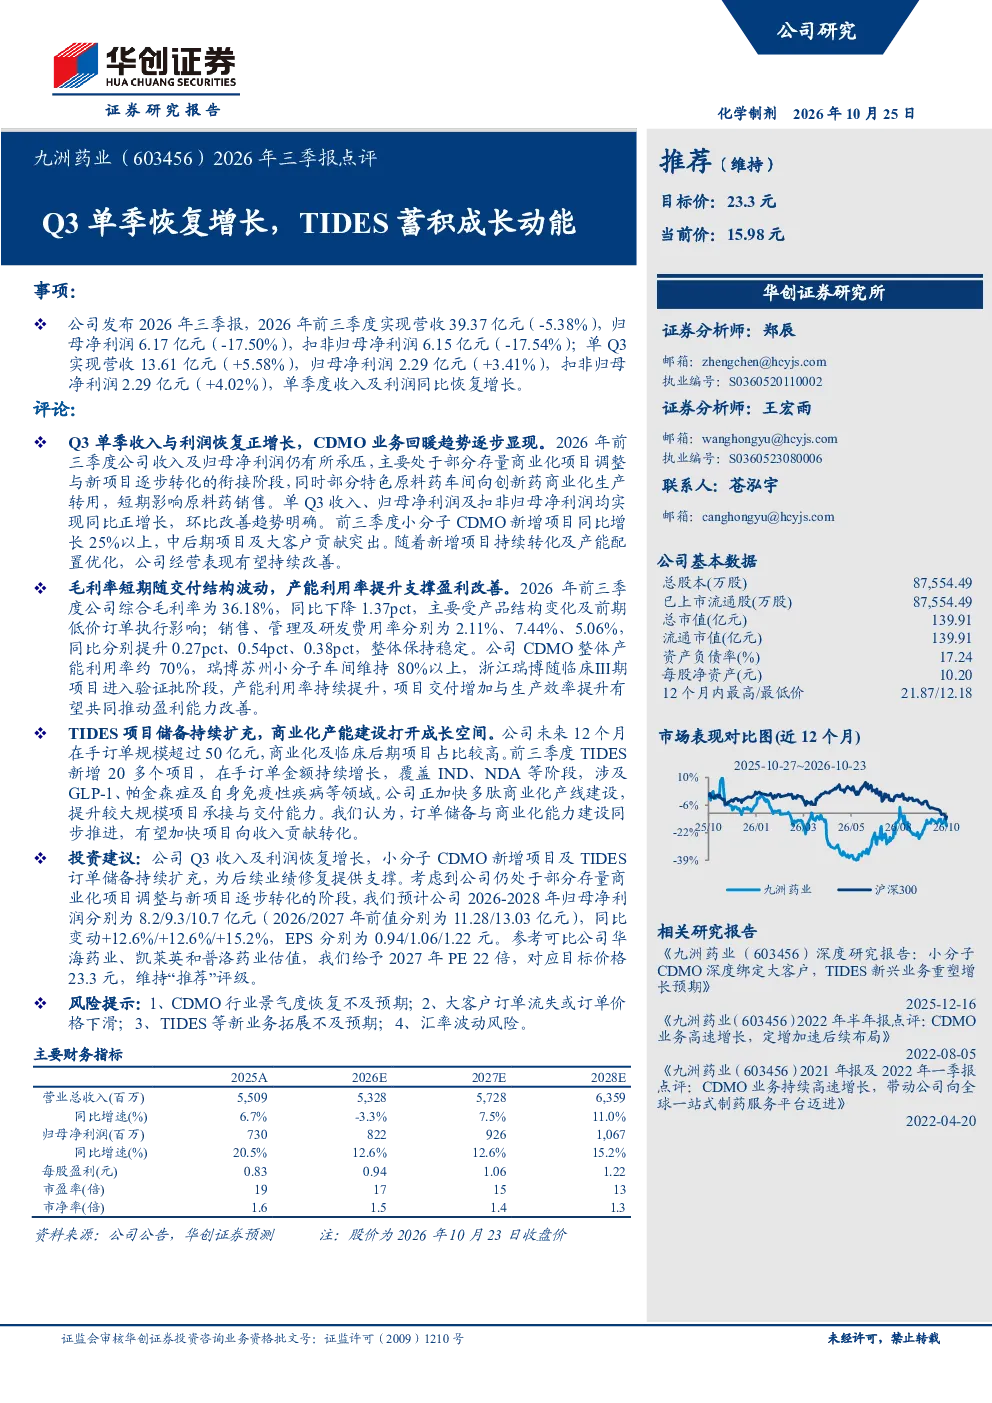
九洲药业2026年三季报显示,公司Q3单季收入与利润实现同比正增长,CDMO业务回暖趋势逐步显现。前三季度公司营收39.37亿元,归母净利润6.17亿元,同比分别下降5.38%和17.50%;但Q3单季营收13.61亿元,归母净利润2.29亿元,同比分别增长5.58%和3.41%。公司目前处于部分存量商业化项目调整与新项目逐步转化的衔接阶段,部分原料药车间向创新药商业化生产转用,短期影响原料药销售。小分子CDMO新增项目同比增长25%以上,中后期项目及大客户贡献突出,随着新增项目持续转化及产能配置优化,公司经营表现有望持续改善。毛利率方面,前三季度综合毛利率为36.18%,同比下降1.37个百分点,主要受产品结构变化及前期低价订单执行影响;销售、管理及研发费用率分别为2.11%、7.44%、5.06%,同比分别提升0.27、0.54、0.38个百分点,整体保持稳定。公司CDMO整体产能利用率约70%,瑞博苏州小分子车间维持80%以上,浙江瑞博随临床Ⅲ期项目进入验证批阶段,产能利用率持续提升,项目交付增加与生产效率提升有望共同推动盈利能力改善。TIDES项目储备持续扩充,前三季度新增20多个项目,在手订单金额持续增长,覆盖IND、NDA等阶段,涉及GLP-1、帕金森症及自身免疫性疾病等领域。公司正加快多肽商业化产线建设,提升较大规模项目承接与交付能力。未来12个月在手订单规模超过50亿元,商业化及临床后期项目占比较高,订单储备与商业化能力建设同步推进,有望加快项目向收入贡献转化。投资建议方面,预计公司2026-2028年归母净利润分别为8.2/9.3/10.7亿元,同比变动+12.6%/+12.6%/+15.2%,EPS分别为0.94/1.06/1.22元。参考可比公司估值,给予2027年PE 22倍,对应目标价格23.3元,维持“推荐”评级。
CDMO赛道行业发展趋势如何?
CDMO赛道行业发展趋势显示,随着全球医药研发投入持续增加,对专业外包服务的需求不断增长。行业正经历从传统原料药向创新药CDMO服务的转型,小分子、大分子及细胞治疗等领域需求旺盛。头部企业通过产能扩张、技术升级及全球化布局提升竞争力,产能利用率普遍提升,但高端产能仍存在缺口。行业竞争加剧推动服务价格分化,头部企业凭借规模和技术优势获得更高溢价。政策支持创新药研发,为CDMO行业带来长期发展机遇。未来,智能化、数字化及绿色生产成为行业发展趋势,企业需持续优化生产效率与质量控制,以应对市场变化。
研报重点分析了哪些方向?
研报重点分析了九洲药业Q3单季业绩恢复情况及CDMO业务发展。报告指出,公司Q3单季营收与利润同比正增长,显示业务回暖趋势。同时,小分子CDMO新增项目增长显著,中后期项目及大客户贡献突出,产能利用率提升推动盈利改善。报告还关注TIDES项目储备的扩充,公司在多肽商业化产线建设方面取得进展,未来在手订单规模预计超过50亿元,商业化能力建设加速项目向收入转化。此外,报告分析了公司毛利率变化、费用率控制及产能布局优化等方面,评估其长期发展潜力。
当前市场对九洲药业的判断是什么?
当前市场对九洲药业的判断显示,公司处于业绩恢复阶段,Q3单季表现优于前三季度,CDMO业务回暖趋势明显。小分子CDMO业务增长强劲,TIDES项目储备丰富且商业化能力提升,未来收入增长可期。公司产能利用率持续优化,生产效率提升有助于改善盈利能力。市场关注其多肽商业化产线建设及在手订单规模,认为其具备加速项目变现的能力。整体来看,公司经营表现有望持续改善,但需关注行业竞争及新业务拓展风险。
研报提示了哪些风险?
研报提示了四项主要风险:一是CDMO行业景气度恢复不及预期,可能影响公司业务增长;二是大客户订单流失或订单价格下滑,将直接冲击公司收入与利润;三是TIDES等新业务拓展不及预期,项目储备转化效率可能低于预期;四是汇率波动风险,可能影响公司跨境业务盈利能力。这些风险需关注,但报告认为公司具备应对能力,长期发展仍具潜力。