猜你想问
悍高集团最新财报核心数据有哪些?
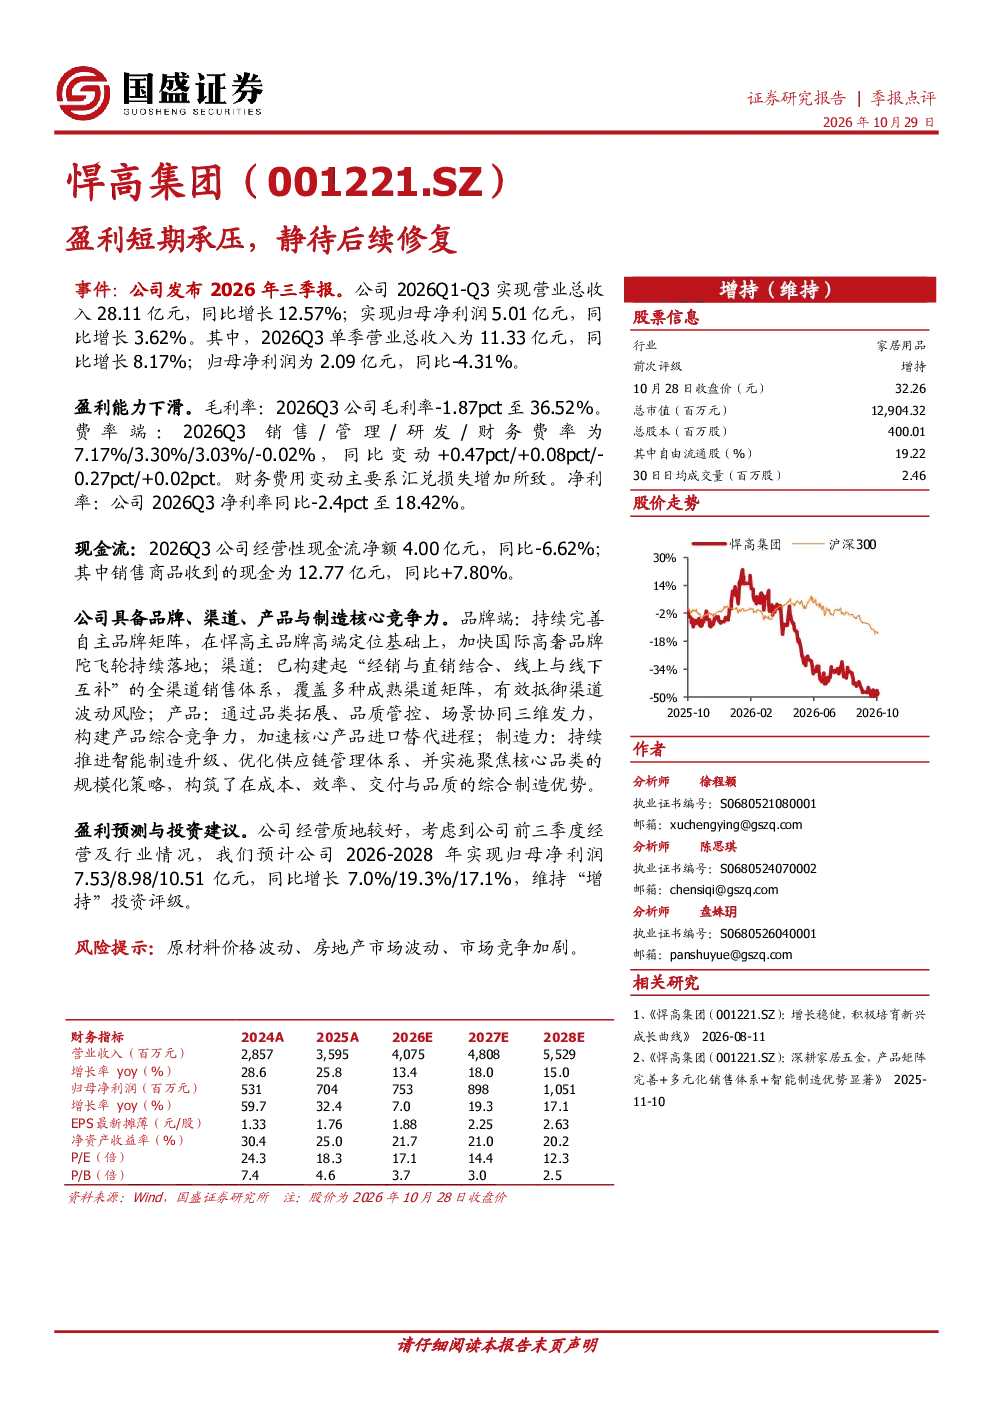
悍高集团2026年三季报显示,公司整体营收和净利润均实现同比增长,但盈利能力有所下滑。具体来看,2026Q1-Q3公司实现营业总收入28.11亿元,同比增长12.57%;归母净利润5.01亿元,同比增长3.62%。其中,2026Q3单季营业总收入为11.33亿元,同比增长8.17%;归母净利润为2.09亿元,同比-4.31%。毛利率方面,2026Q3公司毛利率为36.52%,同比下滑1.87个百分点;净利率为18.42%,同比下滑2.4个百分点。财务费用主要受汇兑损失增加影响。现金流方面,2026Q3公司经营性现金流净额为4.00亿元,同比-6.62%,但销售商品收到的现金为12.77亿元,同比+7.80%。
悍高集团所处赛道发展趋势如何?
悍高集团所处赛道为高端制造与品牌消费品领域,该赛道正经历数字化转型与消费升级的双重驱动。一方面,智能制造技术如工业互联网、大数据分析等加速渗透,推动企业降本增效;另一方面,消费者对个性化、高品质产品的需求持续提升,促使品牌方加强研发创新与品牌建设。行业竞争格局日趋激烈,头部企业通过技术壁垒和品牌溢价巩固优势,但新进入者仍有机会通过差异化策略切入市场。未来几年,该赛道预计将呈现技术驱动与品牌价值并重的特点,头部企业有望凭借综合实力实现持续增长。
研报对悍高集团的重点分析方向是什么?
研报对悍高集团的重点分析方向聚焦于其核心竞争力与盈利修复路径。报告指出,公司具备品牌、渠道、产品与制造四大核心竞争力,品牌端持续完善自主品牌矩阵并加速国际高奢品牌布局;渠道已构建线上线下全渠道体系;产品通过品类拓展与品质管控提升综合竞争力;制造力方面推进智能制造升级并优化供应链。报告强调,尽管短期盈利能力下滑,但公司长期发展基础稳固,需关注后续经营修复情况。
当前市场对悍高集团有何判断?
当前市场对悍高集团的判断呈现分化态势。一方面,投资者认可公司长期品牌积累与渠道优势,认为其在高端制造领域具备稀缺性;另一方面,短期业绩下滑引发对其盈利能力的担忧,特别是毛利率与净利率的下滑趋势。市场普遍关注公司如何通过技术创新与成本控制实现业绩修复,以及国际品牌布局的成效。整体来看,市场对该股的短期表现持谨慎态度,但长期发展潜力仍受关注。
研报提示哪些主要风险?
研报提示的主要风险包括原材料价格波动、房地产市场波动以及市场竞争加剧。原材料价格波动可能直接影响公司成本端表现,尤其是上游金属、化工等大宗商品价格变动;房地产市场波动可能间接影响公司下游客户需求,特别是与地产相关的业务板块;市场竞争加剧则可能压缩公司利润空间,尤其是在高端消费品领域品牌集中度较高的情况下。此外,汇兑损失也是短期财务风险之一,需持续关注国际业务汇率变动影响。