猜你想问
SK海力士26Q3业绩表现如何?
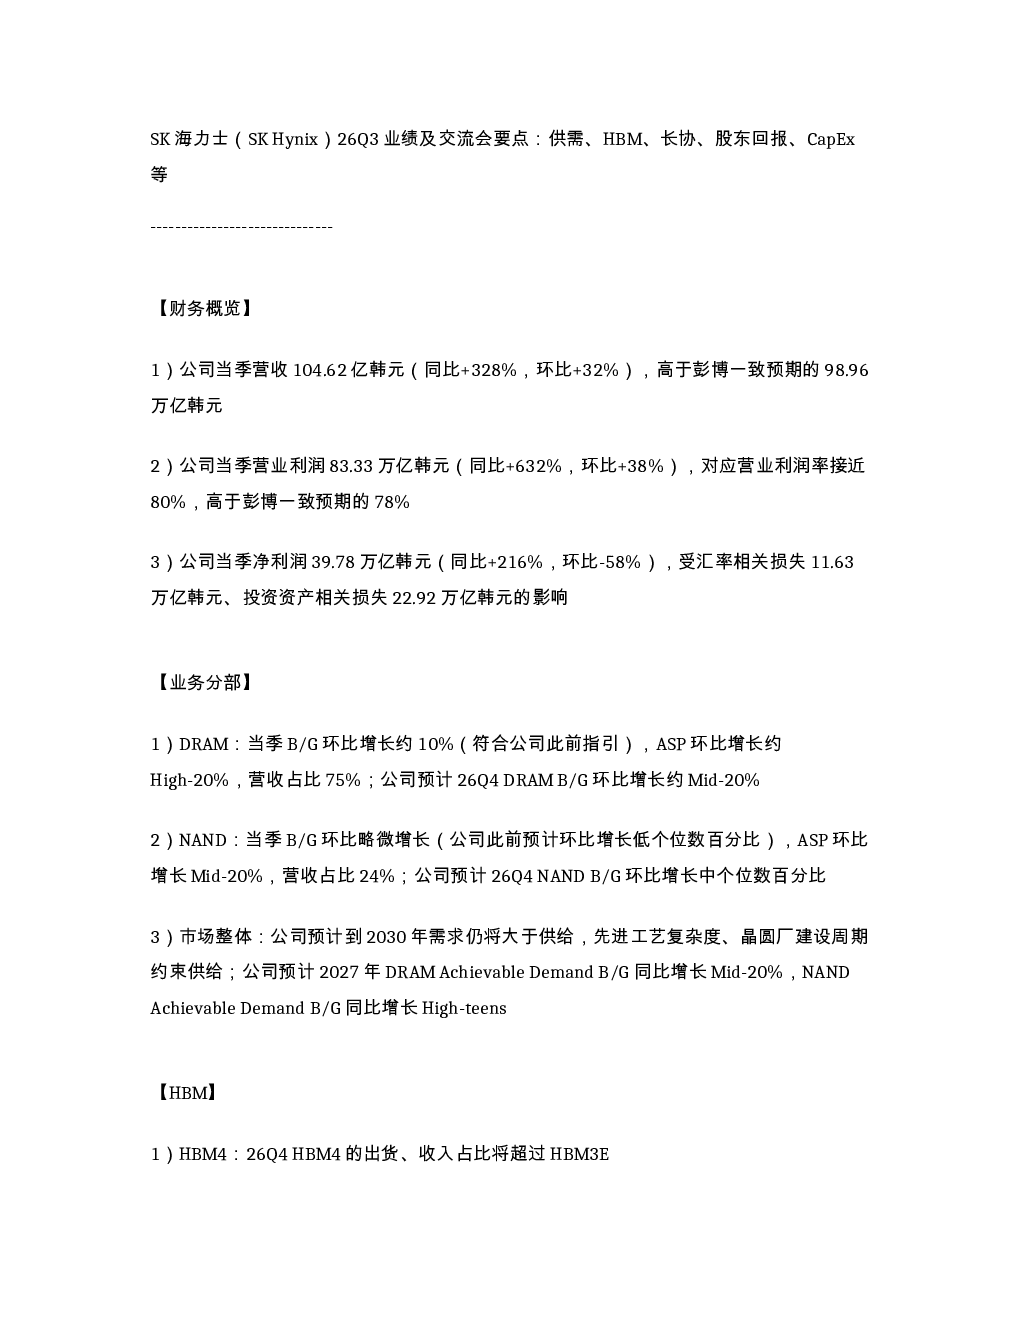
SK海力士26Q3营收104.62亿韩元,同比+328%,环比+32%,高于预期;营业利润83.33万亿韩元,同比+632%,环比+38%,利润率近80%。净利润39.78万亿韩元,同比+216%,环比-58%,受汇率及投资资产损失影响。DRAM业务营收占比75%,B/G环比增约10%,ASP环比增约High-20%;NAND业务营收占比24%,B/G环比微增,ASP环比增Mid-20%
HBM业务未来发展趋势?
HBM4出货、收入占比将超HBM3E。预计2027年HBM客户长约谈判落地,与普通DRAM盈利差距将收窄。公司已与14家核心客户签署5年LTA,定价在约定区间,含定金条款。2027、2028年长协容量占产能超50%,显示HBM业务将持续增长
报告对半导体行业供需格局有何判断?
预计至2030年需求仍大于供给,2027年DRAM及NAND Achievable Demand B/G同比增长Mid-20%及High-teens。公司预计2027年资本开支将显著高于2026年,用于先进工艺提升及Y1产线爬坡,同时加快基建投资,以应对市场需求增长
报告披露了哪些关键风险因素?
当季净利润环比下降主要受汇率及投资资产相关损失影响。未来资本开支显著高于2026年,可能带来财务压力。HBM业务盈利能力仍低于普通DRAM,需关注长约谈判落地效果。市场竞争加剧可能影响ASP和利润率
你可能感兴趣
中信证券前瞻 SK海力士26Q2业绩及HBM等要点
未知机构2026-07-29
辉达与SK海力士 美光签HBM及DRAM长单
未知机构2026-08-24
广发电子团队:SK海力士FY23Q4业绩改善明显,HBM和DDR5维持强劲态势
未知机构2024-01-25
专用设备行业点评报告:半导体设备:SK海力士业绩超市场预期,看好国内长鑫HBM扩产利好先进封测设备商
电子设备东吴证券2026-05-11
DDR5 获利能力逼近 HBM 三星 SK 海力士传优先扩产通用 DRAM
未知机构2026-07-20
【风口研报·公司】公司深度合SK海力士并具备HBM代理资质,其市占率为50%位列全球第一,有望受益于HBM量价齐升的发展契机;策略: 岁末反弹继续,影响A股走势的核心变量没有“动摇”
未知机构2023-11-20
07:22【英伟达联手SK海力士 尝试将HBM内存3D堆叠到GPU核心上】
未知机构2023-11-20