猜你想问
瑞普生物最新研报核心内容是什么?
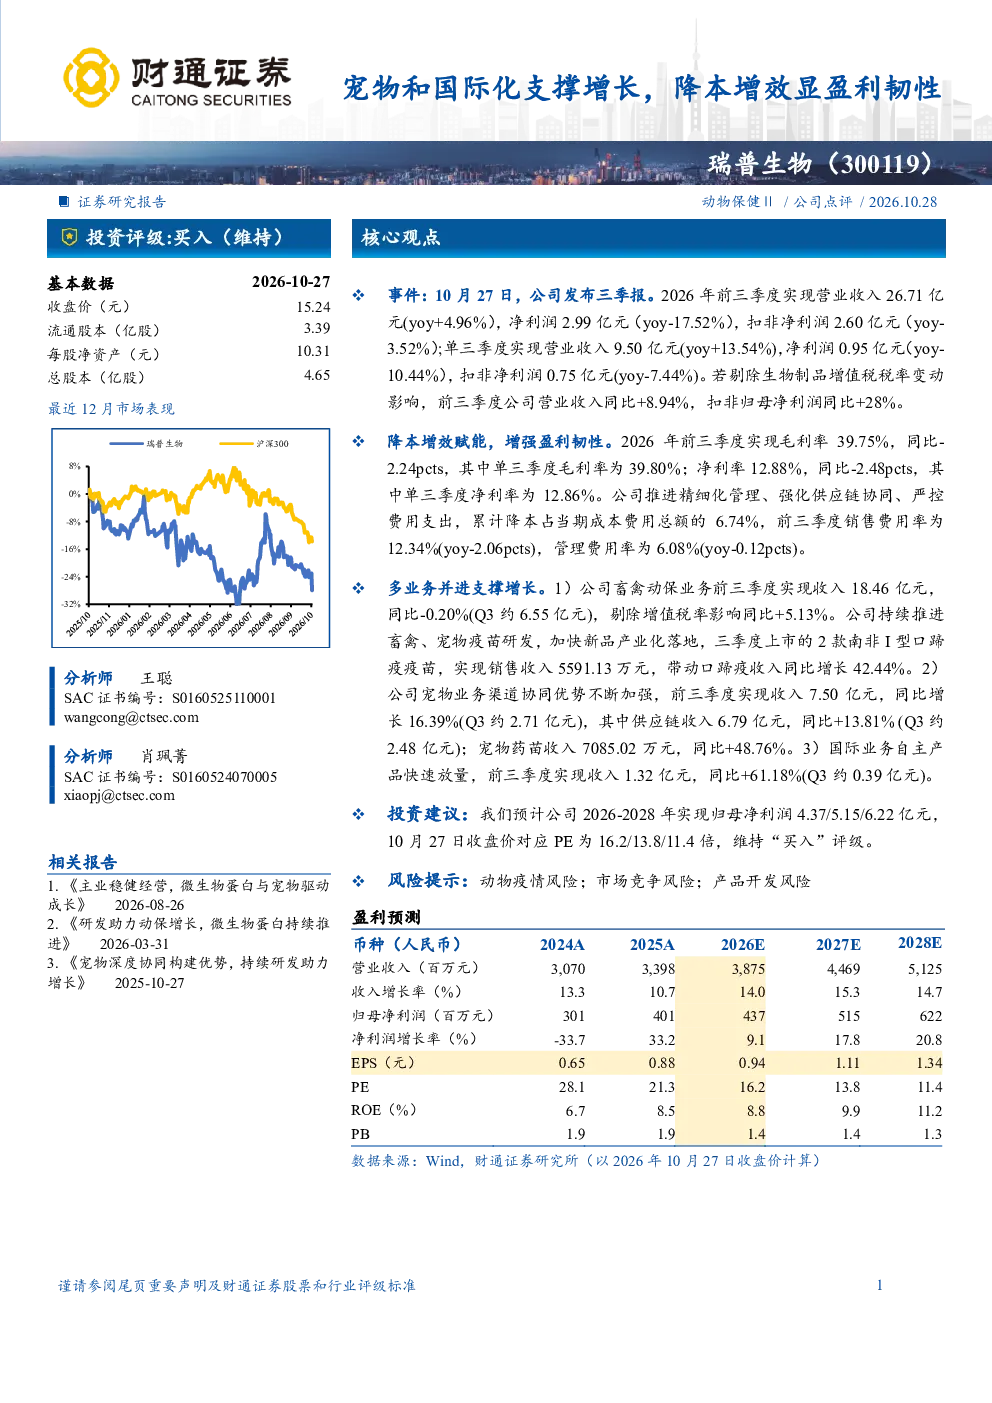
瑞普生物2026年前三季度报告显示营业收入26.71亿元,同比增长4.96%,净利润2.99亿元,同比下降17.52%。剔除生物制品增值税税率变动影响后,扣非归母净利润同比增长28%。单三季度营业收入9.50亿元,同比增长13.54%,净利润0.95亿元,同比下降10.44%。公司通过降本增效措施增强盈利韧性,累计降本占当期成本费用总额的6.74%,销售费用率和管理费用率分别同比下降2.06个百分点和0.12个百分点。
宠物和国际化业务对瑞普生物增长有何贡献?
瑞普生物的业务收入中,畜禽动保业务18.46亿元,同比下降0.20%,但剔除增值税率影响后同比+5.13%;宠物业务7.50亿元,同比增长16.39%;国际业务1.32亿元,同比增长61.18%。宠物业务和国际化业务表现强劲,成为公司增长的重要支撑。此外,三季度上市的2款南非I型口蹄疫疫苗带动口蹄疫收入同比增长42.44%,宠物供应链收入6.79亿元,同比增长13.81%,宠物药苗收入7085.02万元,同比增长48.76%
瑞普生物报告中的关键数据有哪些?
瑞普生物前三季度毛利率39.75%,同比下降2.24个百分点;净利率12.88%,同比下降2.48个百分点。业务收入方面,畜禽动保业务18.46亿元,宠物业务7.50亿元,国际业务1.32亿元。产品表现方面,口蹄疫收入同比增长42.44%,宠物供应链收入同比增长13.81%,宠物药苗收入同比增长48.76%。公司通过精细化管理、供应链协同和费用控制,累计降本占当期成本费用总额的6.74%
瑞普生物的市场现状如何?
瑞普生物在畜禽动保领域虽略有下滑,但剔除政策影响后保持增长,宠物业务和国际化业务表现强劲。公司通过降本增效措施有效提升盈利能力,销售费用率和管理费用率分别同比下降2.06个百分点和0.12个百分点。未来业绩有望改善,预计2026-2028年归母净利润分别为4.37/5.15/6.22亿元,对应PE为16.2/13.8/11.4倍。
瑞普生物研报中提示哪些风险?
瑞普生物面临的主要风险包括动物疫情风险、市场竞争风险和产品开发风险。动物疫情的变化可能影响公司产品的需求和市场表现;市场竞争加剧可能对公司市场份额和盈利能力造成压力;产品开发的不确定性也可能带来风险。公司需密切关注市场动态,加强风险管理,以应对潜在挑战