猜你想问
逸豪新材2026年三季度经营情况说明会核心内容是什么?
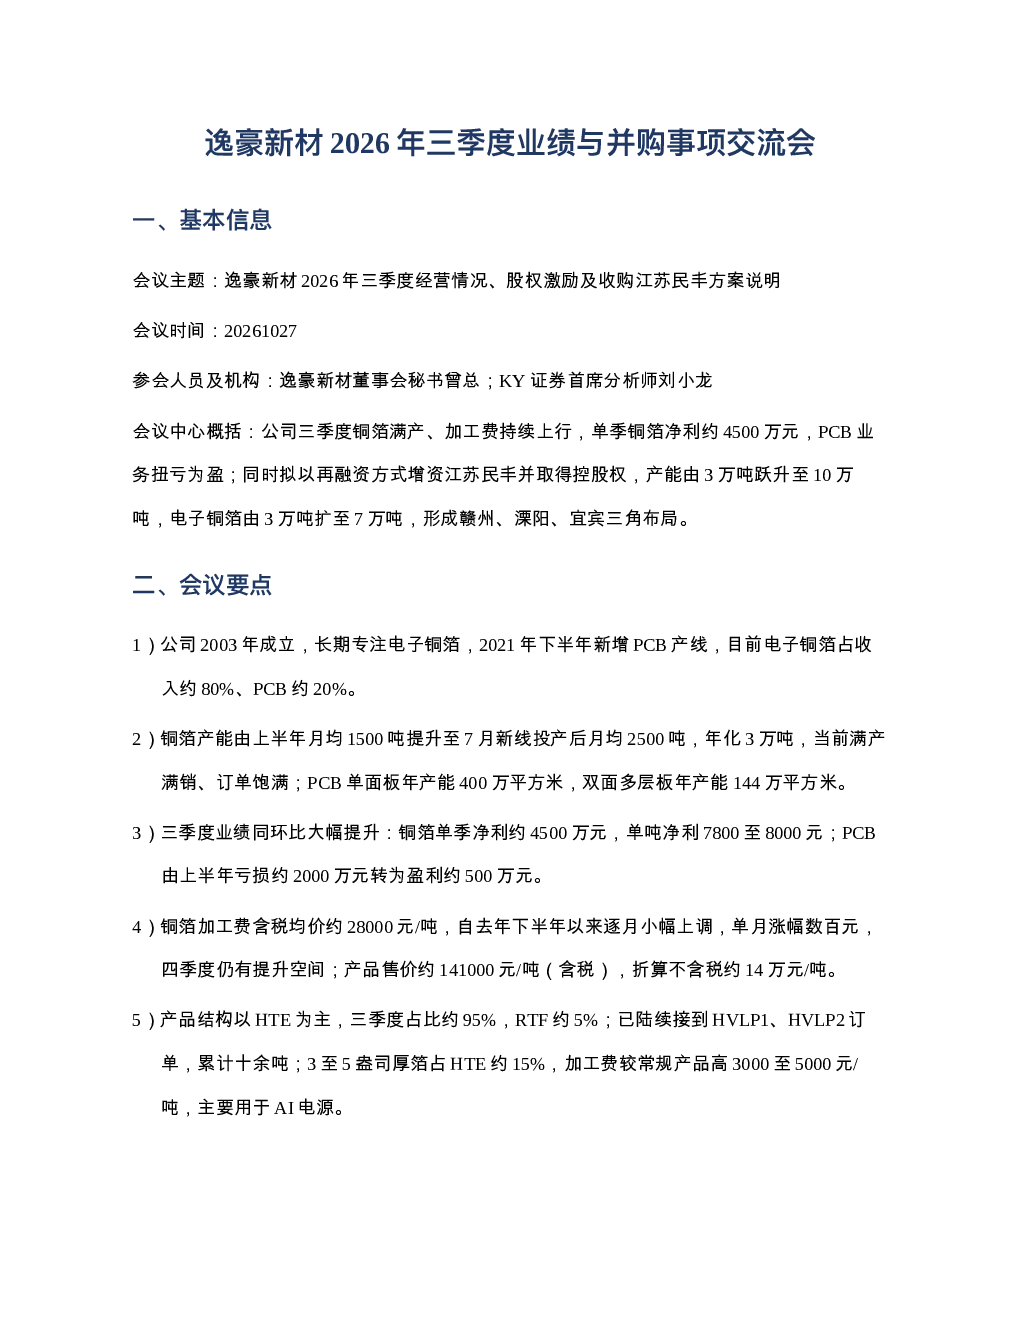
会议主要介绍了公司三季度铜箔满产、加工费上行,单季铜箔净利约4500万元,PCB业务扭亏为盈的情况。同时,公司拟增资江苏民丰取得控股权,将使总产能由3万吨增至10万吨,电子铜箔由3万吨扩至7万吨,形成赣州、溧阳、宜宾三角布局。
电子铜箔行业发展趋势如何?
电子铜箔行业发展趋势向好,目前电子铜箔占逸豪新材收入约80%,市场需求旺盛。公司电子铜箔年化产能3万吨,已满产满销。未来,随着技术升级和产能扩张,电子铜箔市场将保持增长态势。
研报重点分析了哪些方面?
研报重点分析了公司三季度业绩表现,铜箔加工费与产品结构,全年销量与明年规划,收购江苏民丰方案,股权激励与经营目标,以及HVLP产能规划等关键信息。通过这些分析,可以全面了解公司当前经营状况和未来发展方向。
当前电子铜箔市场现状如何?
当前电子铜箔市场现状良好,逸豪新材三季度铜箔单季净利约4500万元,单吨净利7800至8000元。铜箔加工费含税均价约28000元/吨,四季度仍有提升空间。产品售价约141000元/吨(含税),产品结构以HTE为主(约95%)。
研报提示了哪些风险?
研报提示的风险包括:收购江苏民丰方案存在不确定性,需等待监管审批和完成股权交割;公司客户较为分散,前十大客户合计占比约50%多,存在客户集中度风险;此外,铜价波动和市场竞争也可能对公司经营产生影响。
你可能感兴趣
逸豪新材机构调研纪要
电子设备发现报告2026-05-15
逸豪新材:2025年三季度报告
财报2025-10-23
逸豪新材机构调研纪要
电子设备发现报告2023-07-21
逸豪新材:2024年一季度报告
财报2024-04-24
逸豪新材:2025年一季度报告
财报2025-04-28
逸豪新材:2026年半年度报告
财报2026-08-26
逸豪新材(301176)深度研究报告
发现报告2026-10-08
逸豪新材机构调研纪要
电子设备发现报告2026-05-19
逸豪新材:2024年年度报告
财报2025-04-19
逸豪新材机构调研纪要
电子设备发现报告2025-04-28