猜你想问
天山铝业2026年三季报核心内容有哪些?
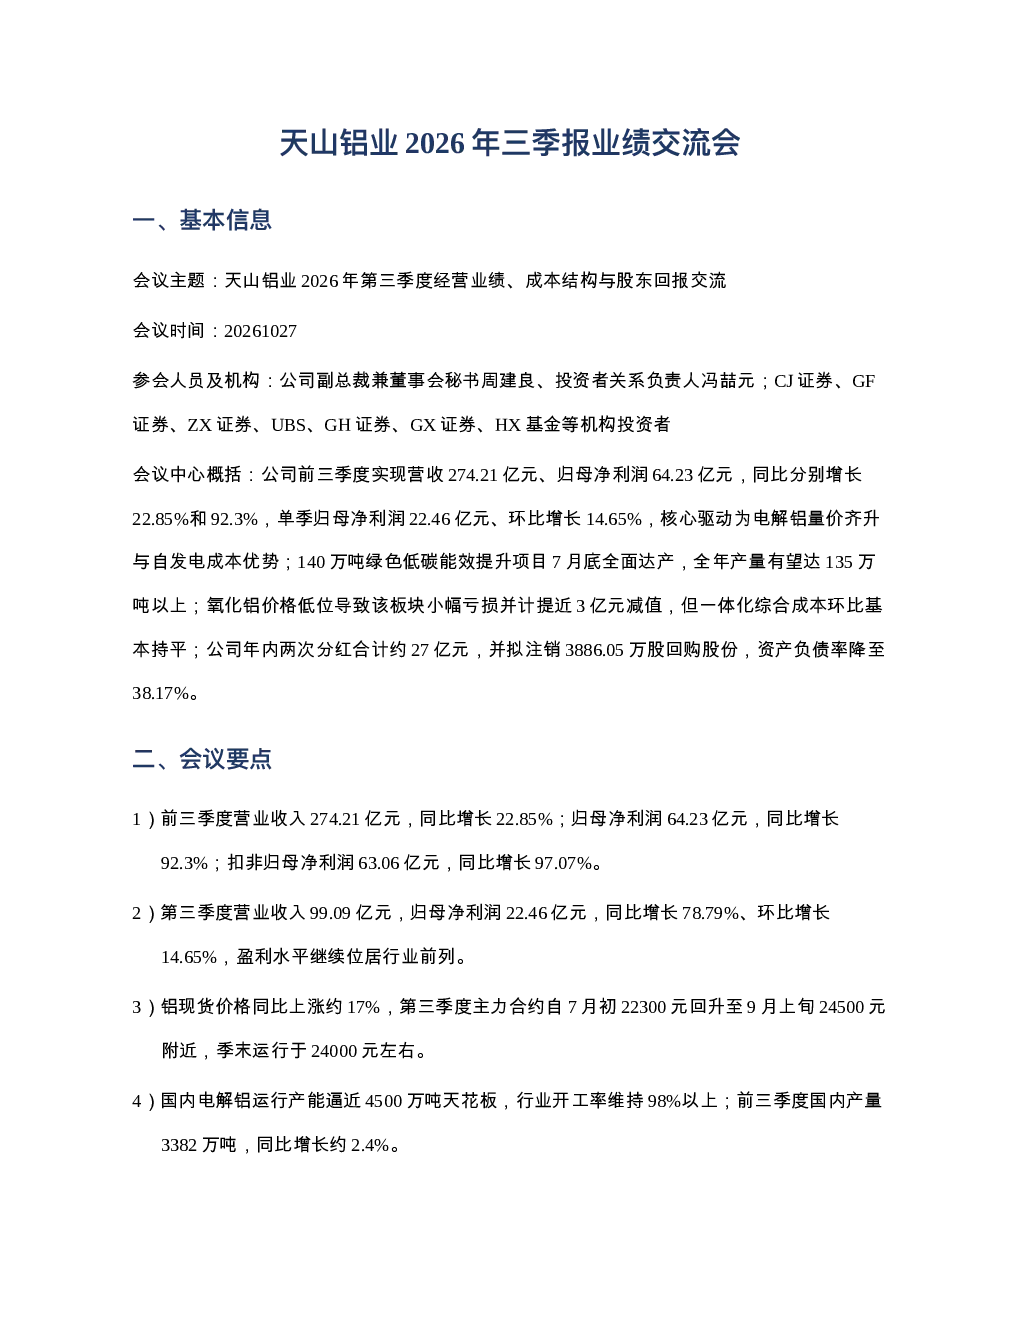
天山铝业2026年三季报显示,公司营收274.21亿元,同比增长22.85%;归母净利润64.23亿元,同比增长92.3%。主要驱动因素为电解铝量价齐升及自发电成本优势。140万吨绿色低碳能效提升项目7月底达产,全年产量预计135万吨以上。氧化铝板块因价格低位小幅亏损并计提近3亿元减值,但一体化综合成本环比持平。公司年内两次分红合计约27亿元,拟注销3886.05万股回购股份,资产负债率降至38.17%
电解铝行业发展趋势如何?
国内电解铝运行产能接近4500万吨天花板,开工率超98%。前三季度产量3382万吨,同比增长约2.4%。铝锭社会库存第三季度去化约40万吨至68万吨。电力基建、新能源汽车、储能等领域持续拉动铝消费,下游铝加工开工率约61%。行业供需偏紧格局有望长期维持,铝价中枢预计高位运行。海外扩张面临电力条件、投资限制、运营风险等多重挑战
研报对成本与一体化的分析重点是什么?
公司一体化产业链有效抵御市场波动。原料端自有产能保障采购灵活性,加速推进海外铝土矿资源布局。自发电成本稳定,第三季度综合用电成本约0.2元/度。氧化铝板块因价格低位小幅亏损并计提近3亿元减值,但一体化综合成本环比持平。公司通过自备煅烧等方式,预焙阳极成本较行业平均具备优势
当前铝市场现状如何判断?
国内铝价高位运行,主力合约季末运行于24000元左右。供给端产能天花板牢固,增量空间有限。库存方面,第三季度国内铝锭社会库存处于历史同期较低水平。需求端电力基建、新能源汽车、储能等领域持续拉动消费,市场韧性较强。氧化铝价格持续处于低位,全行业处于亏损状态
研报提示的主要风险有哪些?
电力成本方面,三季度自发电成本上升约一分钱,外购电成本环比上升,四季度可能略有上升。氧化铝板块未来进一步减值空间不大。海外扩张面临电力条件、投资限制、运营风险等多重挑战。印尼氧化铝项目需重新申报ODI,流程与三年前不同。几内亚铝土矿运输节奏受海运费影响较大