猜你想问
这份研报主要分析了哪些持仓数据?
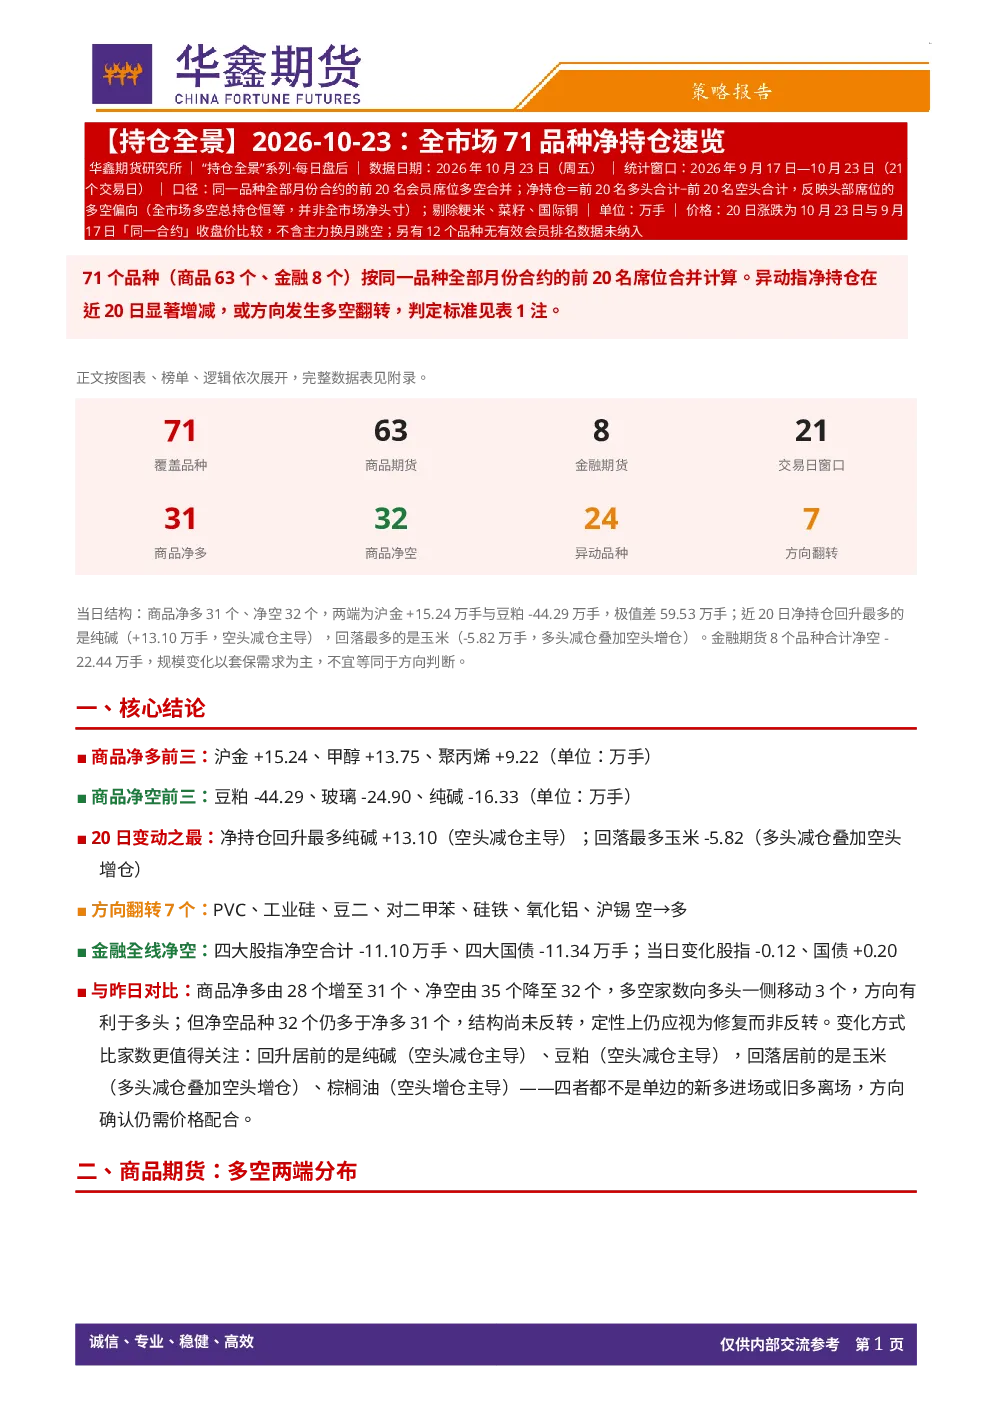
这份研报全面分析了全市场71个品种的净持仓情况,包括商品期货和金融期货的持仓变化。报告重点展示了商品净多前三(沪金、甲醇、聚丙烯)和净空前三(豆粕、玻璃、纯碱)的品种,以及20日内净持仓变动最大的品种(如纯碱回升13.10万手)。此外,还追踪了24个品种的异动情况,分析了7个方向翻转的品种,并探讨了持仓与价格的背离与共振关系。
报告对商品期货各赛道的持仓分布有何分析?
报告从板块维度分析了商品期货的持仓分布,贵金属板块合计净多20.06万手,黑色板块合计净多6.41万手,有色板块合计净空0.77万手,新能源板块合计净空2.25万手,能化板块合计净空2.53万手,农产品板块合计净空118.14万手。报告特别指出能化板块内部结构差异显著,扣除玻璃和纯碱后其余品种合计净多38.70万手。
研报提到了哪些值得关注的持仓变化方向?
报告重点分析了PVC、工业硅、豆二、对二甲苯等方向变化最快的品种,以及纯碱、豆粕净持仓回升均为空头减仓主导的品种。此外,报告还追踪了7个由空翻多的品种,其中PVC的幅度最大,净持仓由-2.16万手升至+1.43万手。这些变化反映了市场情绪和资金流向的动态调整。
报告如何判断当前市场现状?
报告通过分析多空品种数量变化和分布情况来判断市场现状。当前商品期货净多31个、净空32个,金融期货全部净空,与昨日相比净多品种增加3个、净空品种减少3个。虽然多空家数向多头一侧移动,但净空品种仍多于净多品种,市场结构尚未反转。此外,报告还分析了价跌净多、价跌净空、价涨净空等四象限分布,揭示不同价格水平下持仓变化的特点。
阅读这份研报需要注意哪些风险提示?
报告强调净持仓数据为席位口径,包含产业套保和投机成分,其变化并不直接等同于价格方向。此外,豆粕、玻璃、纯碱的大额净空可能包含产业套保,国债净空多为银行、保险套保盘,这些均不宜直接解读为看空信号。投资者在分析持仓数据时需结合现货、基差等多维度信息,谨慎判断市场走势,避免过度依赖单一指标。