猜你想问
这份报告主要分析了哪些市场持仓情况?
本报告全面分析了全市场68个期货品种的净持仓情况,包括商品期货和金融期货。数据显示商品期货多空接近均衡,其中净多品种有23个,净空品种有36个;金融期货方面,所有8个品种均呈现净空状态。报告重点揭示了沪金、甲醇、热轧卷板等净多前三品种,以及豆粕、玻璃、纯碱等净空前三品种的持仓变化。此外,还分析了菜籽粕空头回补、玻璃净空扩大等20日变动之最,以及燃料油、苹果等方向翻转的品种情况。
报告中提到的贵金属和农产品板块有何差异?
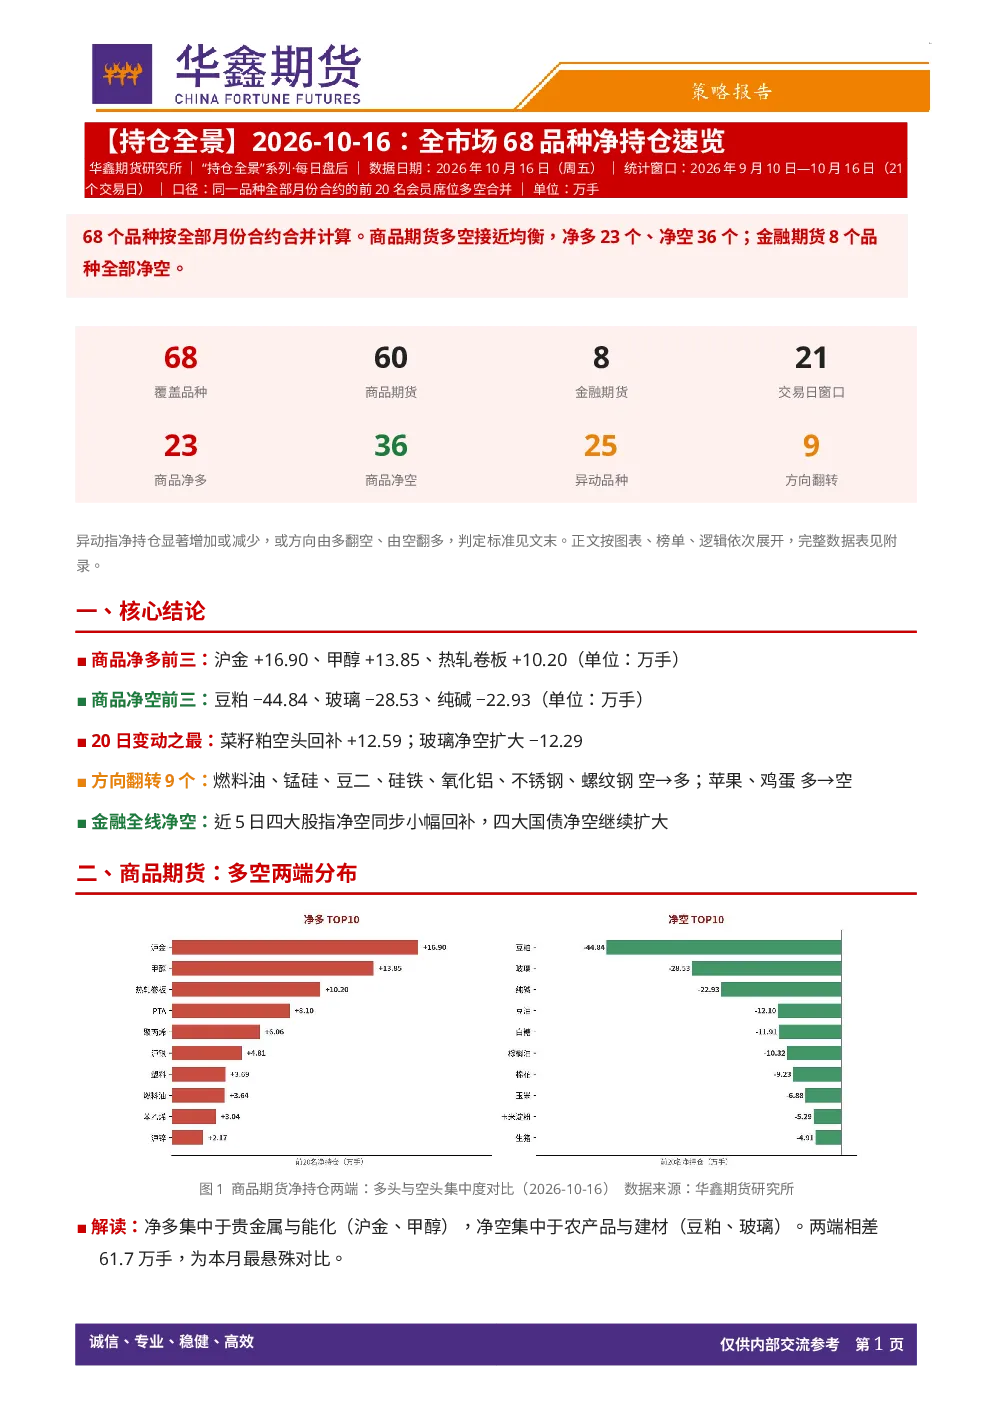
报告中明确指出贵金属与能化为净多集中板块,而农产品与建材则为净空集中板块,两者之间差异显著,差距达到61.7万手,为本月最悬殊对比。贵金属板块中所有品种均呈现净多状态,合计净多21.7万手,其中沪金表现突出;农产品板块则合计净空118.2万手,仅1个品种呈现净多。这种板块分化反映了不同行业在市场中的资金流向和投资者情绪差异。
报告如何解读金融期货的净空状态?
报告显示金融期货全线净空,其中股指期货和国债期货的净空状态各有特点。股指期货方面,中证1000股指期货的净空规模最大,但近5日呈现先扩后收的态势,整体仍有所扩大。国债期货方面,10年期国债期货的净空持续扩大,尽管同期债价上涨,但报告认为这更接近于套保盘的增仓,不宜直接解读为看空债市。金融期货的净空状态需要结合具体品种和资金性质进行综合分析。
报告中哪些品种的持仓变化值得关注?
报告中多个品种的持仓变化值得关注。增持端方面,菜籽粕空头回补+12.59万手居首,其次是热轧卷板和甲醇;减持端方面,玻璃净空扩大12.29万手最为显著,是纯碱的3.8倍。此外,方向翻转的品种中,燃料油由空翻多幅度最大,20日价格上涨37%,净持仓从-0.94万手增至+3.64万手。这些变化反映了市场资金对不同品种的关注度和预期变化。
阅读这份报告时需要注意哪些风险?
阅读本报告时需注意以下风险:首先,净持仓数据包含产业套保和投机成分,无法区分具体客户结构,持仓变化不一定直接反映价格方向。其次,豆粕、玻璃、纯碱的大额净空可能包含产业套保,而国债期货的净空多为银行、保险等机构的套保盘,这些均不宜直接解读为看空信号。最后,报告中的分析基于历史数据和市场现状,不构成任何投资建议,投资者应结合自身风险承受能力进行独立判断。