猜你想问
聚辰股份最新财报有哪些亮眼数据?
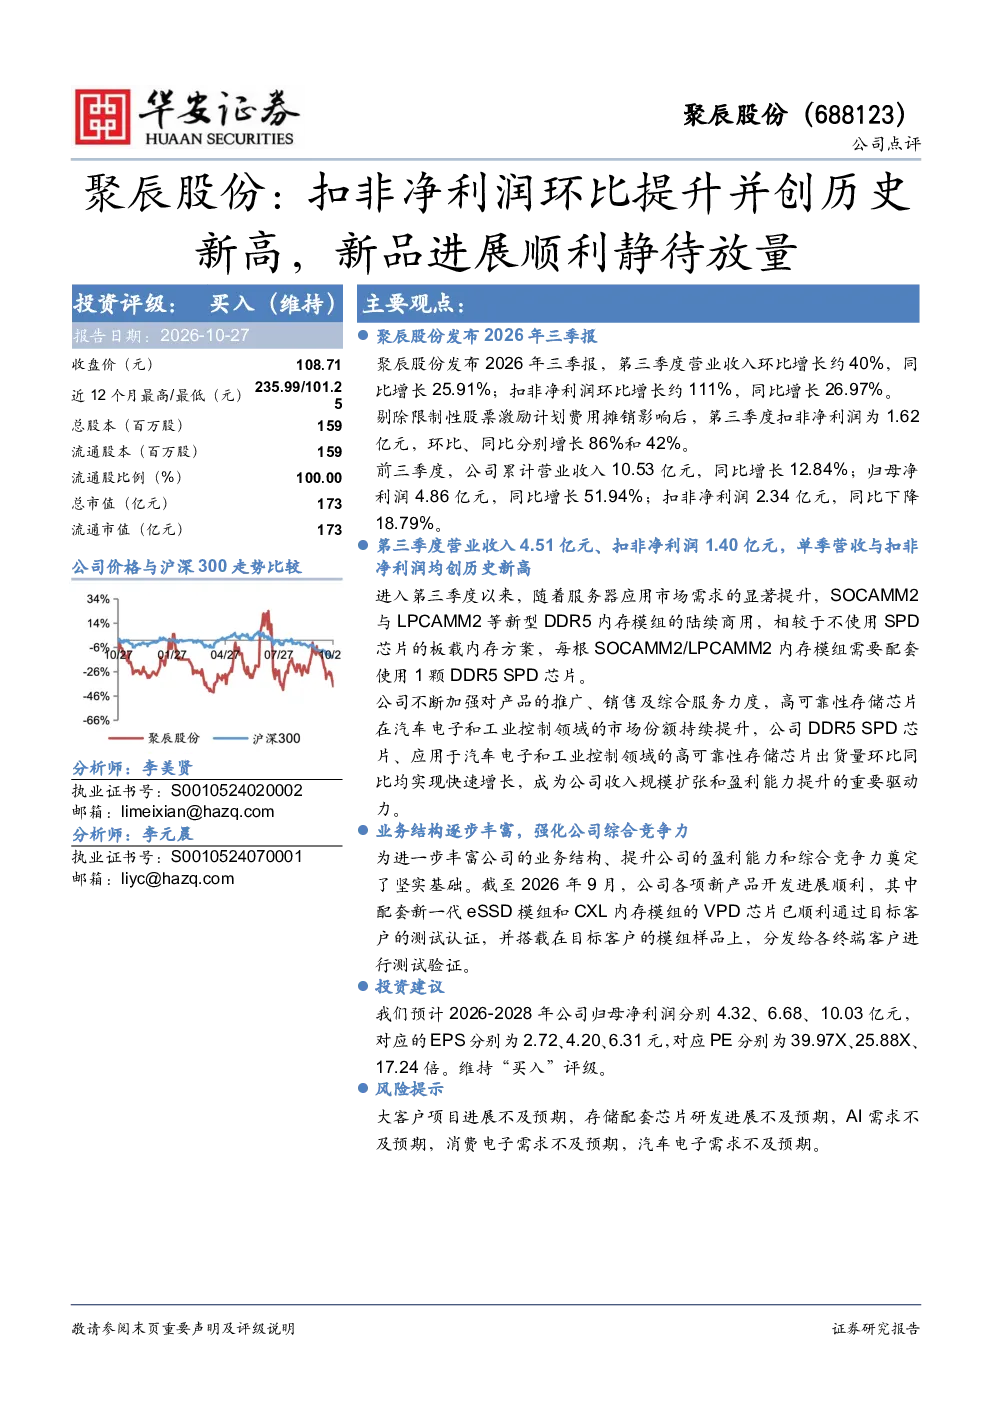
聚辰股份2026年三季报显示,第三季度营业收入环比增长约40%,同比增长25.91%;扣非净利润环比增长约111%,同比增长26.97%。剔除限制性股票激励计划费用摊销影响后,第三季度扣非净利润为1.62亿元,环比、同比分别增长86%和42%。第三季度营业收入4.51亿元、扣非净利润1.40亿元,均创历史新高。这些数据反映了公司业务强劲增长态势。
聚辰股份所处赛道的发展趋势如何?
聚辰股份所处的电子设备行业,特别是服务器应用市场需求持续提升,推动DDR5内存模组商用化。SOCAMM2与LPCAMM2新型DDR5内存模组每根需配套1颗DDR5SPD芯片,公司相关出货量快速增长。同时,高可靠性存储芯片在汽车电子和工业控制领域市场份额持续提升,为聚辰股份带来新的增长点。行业整体向高性能、高可靠性方向发展。
研报对聚辰股份的重点分析方向是什么?
研报重点分析了聚辰股份的业绩增长驱动因素,包括服务器市场需求提升、DDR5SPD芯片及高可靠性存储芯片出货量增长。同时关注公司新产品进展,如配套新一代eSSD模组和CXL内存模组的VPD芯片已通过目标客户测试认证,这些新产品有望带来新的业务增长点。此外,研报还分析了公司盈利预测和投资评级。
当前聚辰股份的市场现状如何?
聚辰股份市场现状表现为业绩高速增长,第三季度营收和扣非净利润均创历史新高。公司产品在服务器、汽车电子和工业控制领域需求旺盛,DDR5SPD芯片出货量快速增长。新产品开发进展顺利,已通过目标客户测试认证。整体来看,公司处于快速发展阶段,市场认可度不断提升。
研报提示了哪些风险因素?
研报提示的风险因素包括:大客户项目进展不及预期可能导致订单落地不及预期;存储配套芯片研发进展若不及预期,可能影响产品竞争力;AI、消费电子、汽车电子等终端市场需求若不及预期,可能影响公司产品销售。这些风险需持续关注。
你可能感兴趣
上半年扣非净利润创同期历史新高,水声业务产业化进展顺利
电子设备华鑫证券2023-08-07
中泰电子 聚辰股份 Q3扣非创历史新高 VPD芯片进展积极 市场空间显著打开
未知机构2026-10-23
中泰电子聚辰股份Q3扣非创历史新高VPD芯片进展积极...
未知机构2026-10-25
AI互联新品驱动高增长,24Q2预告扣非净利润创历史新高
电子设备长城证券2024-07-12
23Q4单季度扣非归母净利润环比+3%,静待行业市场需求复苏
电子设备长城证券2024-04-16
2024年半年报点评:营收创单季历史新高,新品进展顺利
民生证券2024-08-23
【东吴电子|持续推荐可立克】可立克三季度营收创历史新高,扣非后归母净利润超预期!
未知机构2022-10-26
国联民生计算机 中国软件2026中报业绩预告速评 业绩大幅改善 Q2扣非归母净利润创历史新高
未知机构2026-07-14
扣非归母净利润同比+132.32%—163.97%,业绩创历史新高
建筑建材安信证券2023-01-20
1Q24营收、扣非归母净利润均创历史新高
电子设备国信证券2024-04-26