猜你想问
这份研报的核心内容是什么?
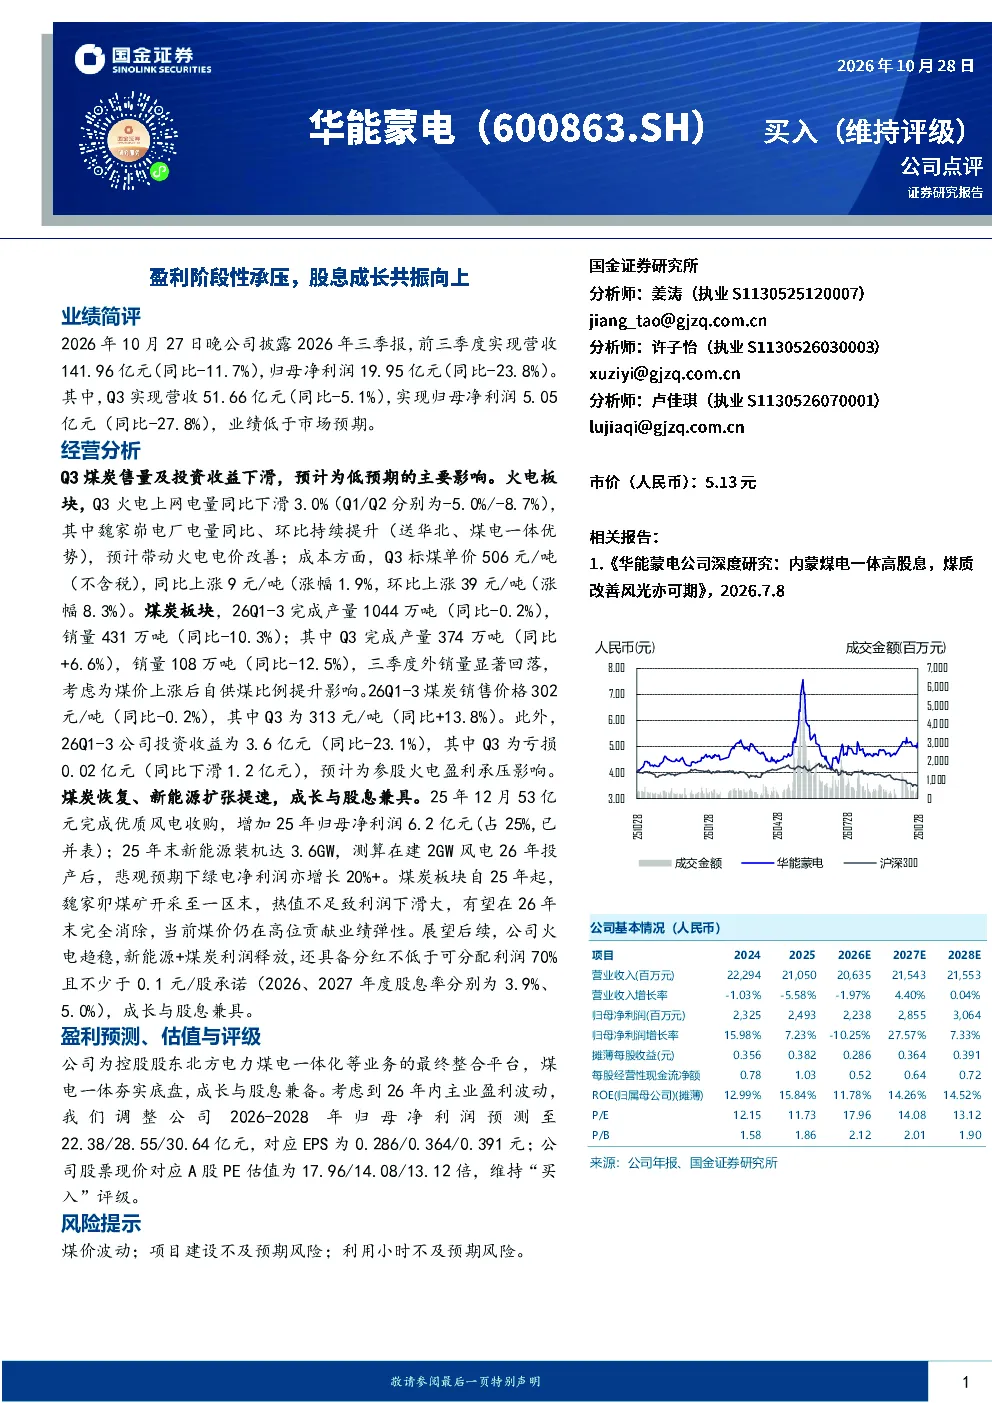
这份研报分析了华能蒙电2026年前三季度业绩表现,指出公司营收和净利润同比下滑,但火电板块有望因魏家峁电厂电量提升带动电价改善。报告重点探讨了煤炭板块的产量销量变化及价格走势,以及新能源扩张对利润的贡献。此外,报告还强调了公司具备不低于可分配利润70%的分红承诺,并预测了2026-2028年的净利润及估值,维持“买入”评级。
公用事业行业未来发展趋势如何?
公用事业行业未来发展趋势显示,煤炭板块将逐步恢复,新能源扩张提速。例如,华能蒙电在2025年完成了53亿元风电收购,增加了当年净利润。预计到2025年末,新能源装机容量将达3.6GW,在建风电项目将在2026年投产后进一步推动绿电净利润增长。同时,煤炭板块的魏家卯煤矿问题有望在2026年末解决,当前煤价高位也为业绩提供弹性。
研报重点分析了哪些方向?
研报重点分析了华能蒙电的火电、煤炭和新能源三大板块的经营情况。火电方面,魏家峁电厂电量提升预计将改善电价;煤炭方面,产量和销量变化及价格走势被详细探讨;新能源方面,风电收购和在建项目将推动利润增长。此外,报告还关注了公司的分红政策,承诺分红不低于可分配利润70%且不少于0.1元/股。
当前市场对公用事业板块的判断是什么?
当前市场对公用事业板块的判断显示,行业整体面临盈利阶段性承压,但成长与股息共振向上的趋势明显。以华能蒙电为例,尽管2026年前三季度业绩下滑,但火电和煤炭板块的改善以及新能源扩张将推动未来利润增长。公司作为控股股东北方电力煤电一体化业务的整合平台,煤电一体化的优势将夯实底盘,成长与股息兼备,市场对其保持积极预期。
研报提示了哪些风险?
研报提示了几个主要风险,包括煤价波动风险,项目建设不及预期风险,以及利用小时不及预期风险。煤价波动直接影响煤炭板块的盈利能力;项目建设不及预期可能导致新能源扩张计划受阻;利用小时不及预期则可能影响火电和风电的发电效率。这些风险需要投资者密切关注,以评估公司未来的经营稳定性。