猜你想问
央行MLF缩量续作意味着什么?
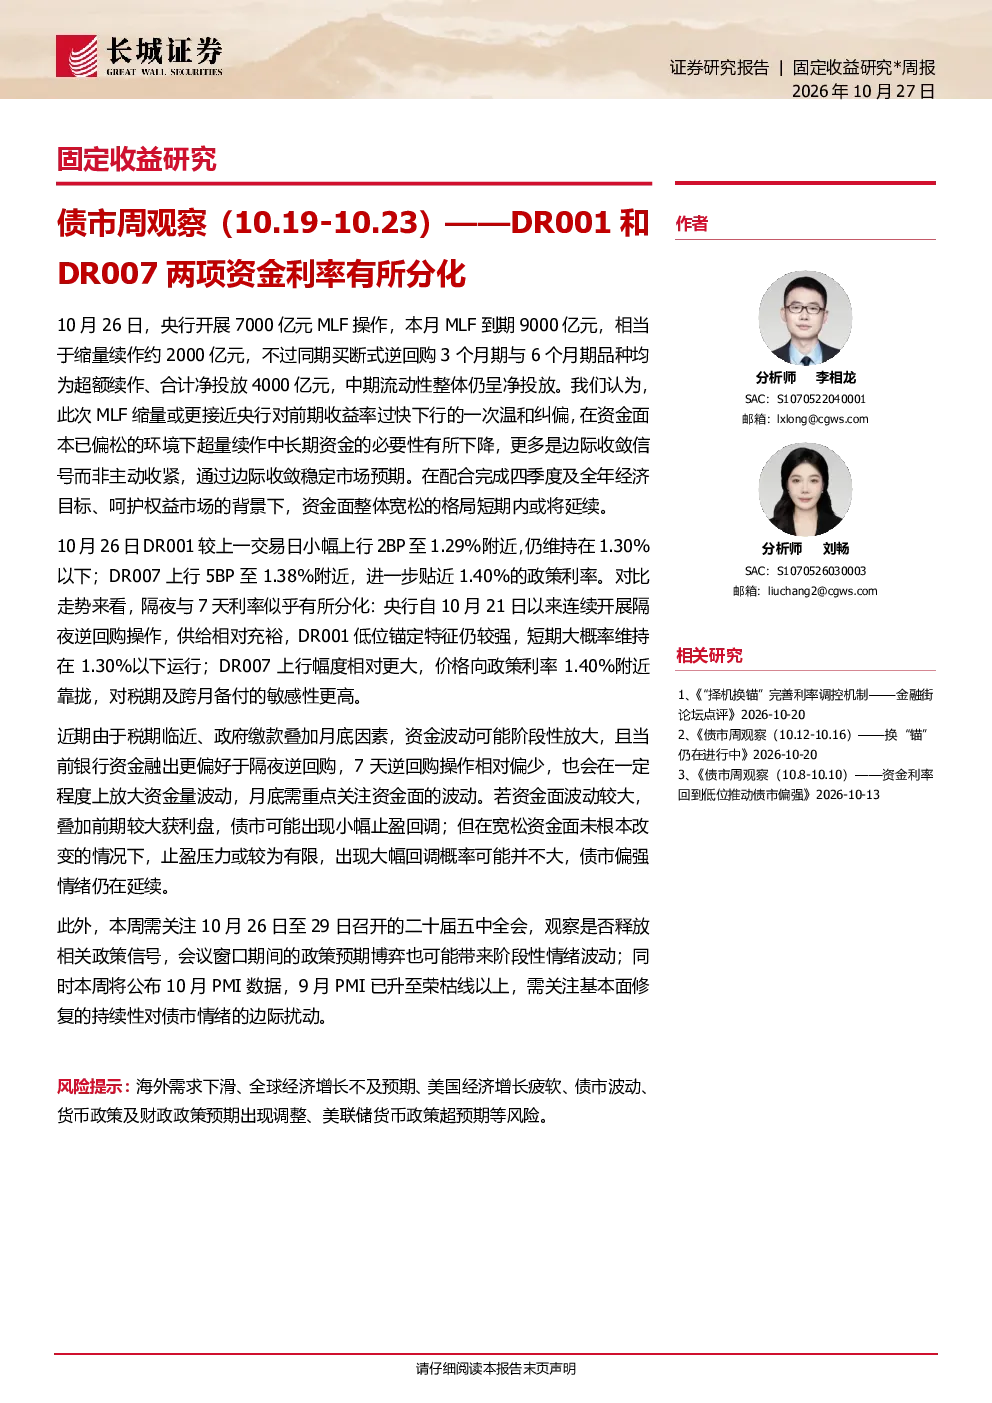
央行此次MLF缩量续作是针对前期收益率过快下行的温和纠偏,更多是边际收敛信号而非主动收紧。在资金面偏松的环境下,超量续作中长期资金的必要性下降。此举旨在配合完成四季度及全年经济目标、呵护权益市场,短期内资金面整体宽松的格局或将延续。
债市未来走势如何?
近期债市整体偏强情绪仍在延续。若资金面波动较大,叠加前期较大获利盘,债市可能出现小幅止盈回调。但在宽松资金面未根本改变的情况下,止盈压力或较为有限,出现大幅回调概率可能并不大。国债10-1年利差位于2022年以来24.4%分位,30-10年利差位于68.8%分位,显示债市仍有支撑。
DR001和DR007利率走势有何不同?
央行连续开展隔夜逆回购操作,DR001低位锚定特征仍较强,短期大概率维持在1.30%以下。DR007上行幅度相对更大,价格向政策利率1.40%附近靠拢,对税期及跨月备付的敏感性更高。近期税期临近、政府缴款叠加月底因素,资金波动可能阶段性放大,银行资金融出更偏好于隔夜逆回购,7天逆回购操作相对偏少。
当前资金面有何特点?
央行10月26日开展7000亿元MLF操作,本月MLF到期9000亿元,缩量续作约2000亿元;同期买断式逆回购3个月期与6个月期品种均为超额续作,合计净投放4000亿元,中期流动性整体仍呈净投放。DR001较上一交易日小幅上行2BP至1.29%附近,DR007上行5BP至1.38%附近。资金面整体宽松,但月底需重点关注波动。
本报告有哪些风险提示?
需关注海外需求下滑、全球经济增长不及预期、美国经济增长疲软、债市波动、货币政策及财政政策预期出现调整、美联储货币政策超预期等风险。二十届五中全会是否释放相关政策信号,以及10月PMI数据对基本面修复持续性的边际扰动,也需持续关注。
你可能感兴趣
从DR007到DR001:政策利率锚点切换下债市的“温床”环境
东吴证券2026-05-06
流动性与机构行为周度跟踪:8月DR001与DR007均值双双创下年内新低
金融信达证券2025-08-31
东吴固收研究有宽度从DR007到DR001政策利率锚点切换下的国际经验
未知机构2026-07-28
东吴固收:从DR007到DR001 政策利率锚点切换的国际经验
未知机构2026-07-28
债市周观察(10.8-10.10)——资金利率回到低位推动债市偏强
金融长城证券2026-10-13
流动性和短端资产周度跟踪:债市加杠杆回购量创新高,跨季资金价格微升存单利率微降
国盛证券2022-06-27
固定收益研究*动态点评:通胀继续分化,预计年内 DR007 利率中枢将下移到 2.5%
长城证券2019-10-15
国债日报:债市走势有所分化,长端利率有所反弹
华泰期货2020-04-21
国债早报:资金利率有所企稳,PMI回升压制债市
锦泰期货2014-05-23
流动性与机构行为周度跟踪:跨月后机构杠杆再度走高 DR007降至政策利率下方
信达证券2024-06-10