猜你想问
豪威集团2026年第三季度报告核心内容有哪些?
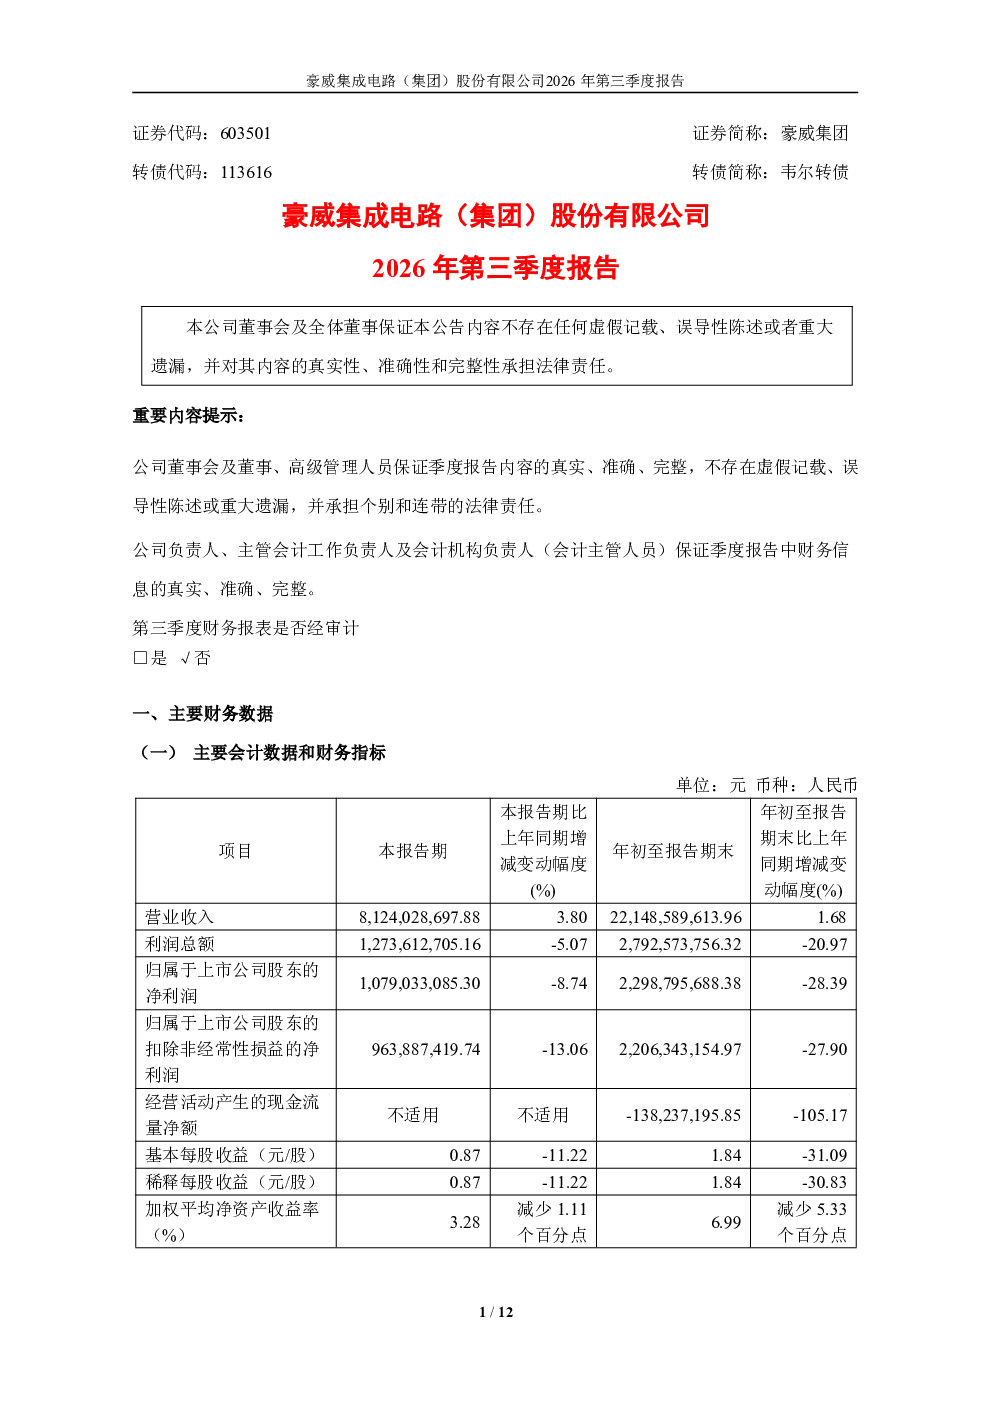
2026年前三季度,全球半导体产业受AI基础设施建设推动,存储芯片供需关系出现阶段性扰动,消费电子、汽车电子市场需求承压。豪威集团半导体设计销售业务收入163.46亿元,同比减少9.40%;代理销售业务收入56.86亿元,同比增加55.67%。公司积极应对行业波动,加大研发投入丰富产品线,加速在智能驾驶、专业影像、机器视觉与机器人、端侧AI、医疗、安防及光通信与AI算力基础设施等领域的渗透。2026年第三季度,毛利率回升至30.00%,净利润约为10.79亿元,环比提升50.53%。
半导体行业2026年发展趋势如何?
2026年全球半导体产业受AI基础设施建设推动,存储芯片供需关系出现阶段性扰动,消费电子、汽车电子市场需求承压。行业整体面临挑战,但AI、智能驾驶等领域需求持续增长。豪威集团通过加大研发投入丰富产品线,加速在智能驾驶、专业影像、机器视觉与机器人、端侧AI、医疗、安防及光通信与AI算力基础设施等领域的渗透,积极应对行业波动。公司代理销售业务收入占比提升,毛利率环比回升,显示其在细分领域的布局成效。
豪威集团报告重点分析了哪些方向?
豪威集团报告重点分析了公司在半导体设计销售和代理销售业务的经营情况。2026年前三季度,设计销售业务收入同比减少9.40%,代理销售业务收入同比增加55.67%,代理业务占比提升带动综合毛利率同比减少1.20个百分点。报告还强调了公司在智能驾驶、专业影像、机器视觉与机器人、端侧AI、医疗、安防及光通信与AI算力基础设施等领域的研发投入和业务布局。2026年第三季度,公司毛利率环比回升至30.00%,净利润环比提升50.53%,显示其积极应对行业波动的成效。
当前半导体市场现状如何判断?
当前半导体市场面临AI基础设施建设带来的机遇与挑战,存储芯片供需关系出现阶段性扰动,消费电子、汽车电子市场需求承压。豪威集团2026年前三季度业绩受此影响,净利润同比减少约28.39%。但公司通过加大研发投入、丰富产品线,加速在智能驾驶、专业影像、机器视觉与机器人等高增长领域的渗透,展现出较强的抗风险能力。2026年第三季度,公司毛利率环比回升,净利润环比提升,显示其在细分市场的布局逐步见效,市场现状复杂但存在结构性机会。
豪威集团研报有哪些风险提示?
豪威集团研报显示的主要风险包括:半导体行业周期性波动风险,存储芯片供需关系阶段性扰动可能影响业绩;消费电子、汽车电子市场需求疲软对收入增长构成压力;公司代理销售业务规模扩大占用资金,经营活动产生的现金流量净额同比减少;研发投入加大可能影响短期盈利能力。此外,行业竞争加剧、技术迭代加速等因素也可能对公司业务产生影响。