猜你想问
奥普特26Q3业绩具体表现如何?
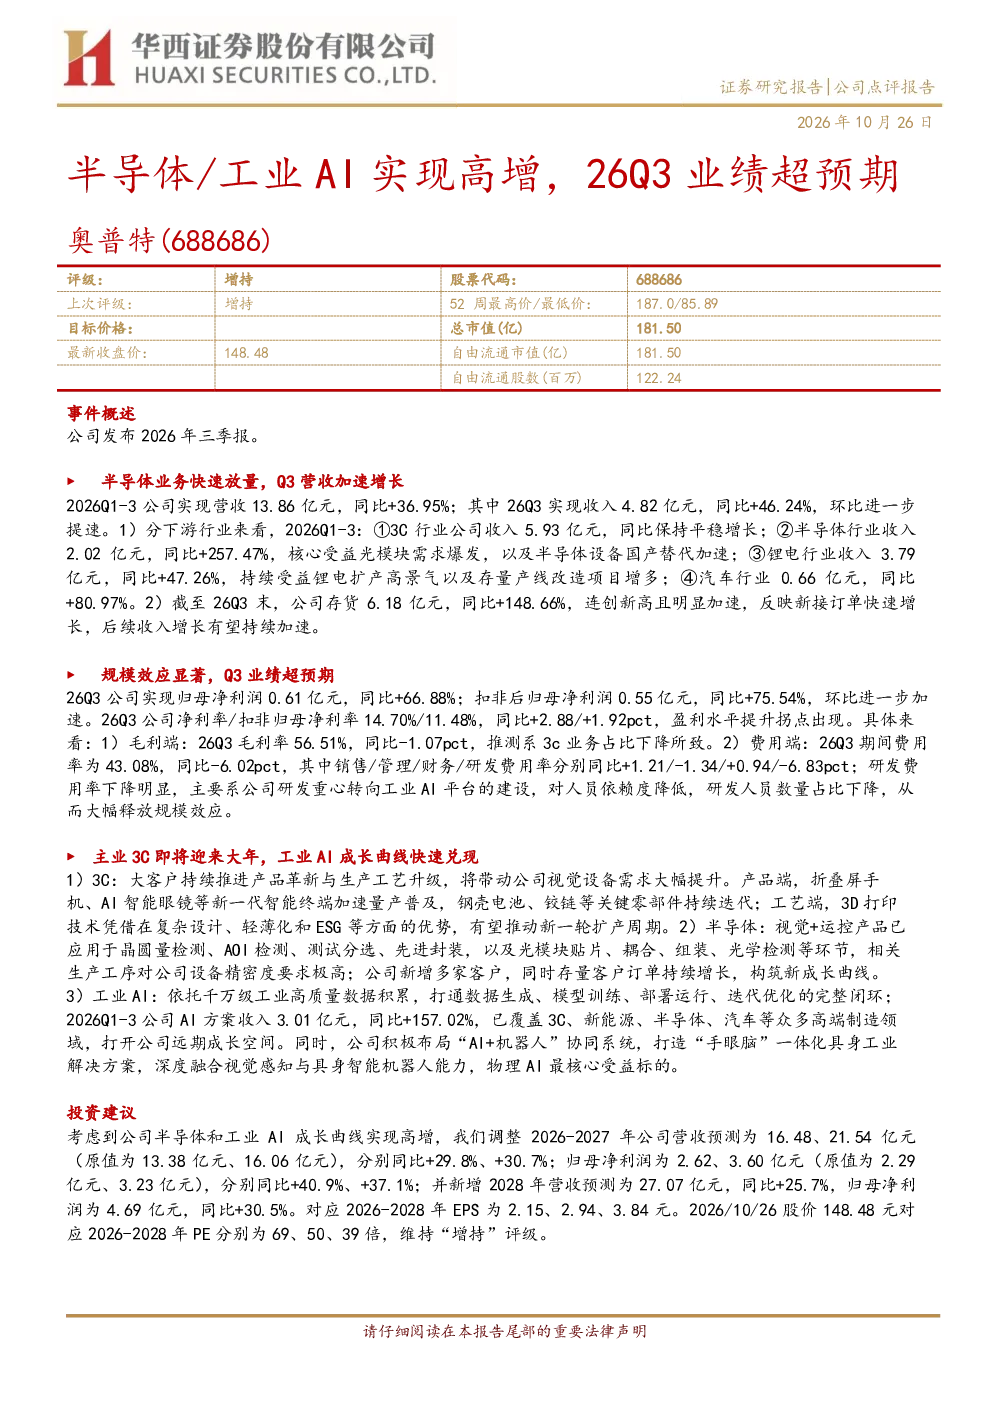
奥普特2026年Q3营收4.82亿元,同比+46.24%,环比提速,Q1-3营收13.86亿元,同比+36.95%。半导体收入2.02亿元(同比+257.47%),锂电收入3.79亿元(同比+47.26%),汽车收入0.66亿元(同比+80.97%)。存货6.18亿元,同比+148.66%,反映新接订单快速增长。Q3归母净利润0.61亿元,同比+66.88%;扣非后归母净利润0.55亿元,同比+75.54%,净利率/扣非归母净利率分别为14.70%/11.48%,同比提升。研发费用率下降明显(-6.83pct),因研发重心转向工业AI平台。
半导体行业发展趋势如何?
半导体业务收入同比+257.47%,主要受益光模块需求爆发和设备国产替代。视觉+运控产品应用于多个环节,精密度要求高,新增和存量客户订单增长构筑新成长曲线。未来半导体行业将持续受益于国产替代和高端制造需求,光模块等领域有望保持高增长。
报告重点分析了哪些业务方向?
报告重点分析了奥普特的3C、半导体、锂电、汽车四大下游业务,以及新兴的工业AI业务。3C业务平稳增长,半导体业务高速增长,锂电和汽车业务保持较快增速。工业AI业务依托千万级数据积累,AI方案收入同比+157.02%,覆盖多领域,并布局“AI+机器人”协同系统。
当前市场对奥普特有何判断?
奥普特整体业绩表现强劲,营收和利润均实现高速增长,半导体和工业AI业务成为主要增长引擎。公司研发重心转向工业AI平台,期间费用率下降明显。未来几年营收和利润预测保持较高增速,EPS和PE预计逐步下降。
研报提示了哪些风险?
研报提示的风险包括下游行业需求波动、市场竞争加剧、新业务拓展不及预期。具体而言,半导体和工业AI市场竞争激烈,新业务拓展存在不确定性;下游行业需求若出现波动可能影响公司业绩增长。
你可能感兴趣
红包税友股份26Q3业绩点评 扣非后利润超预期 AI产品均实现盈利
未知机构2026-10-25
周观点 26Q3比音勒芬业绩超预期 新澳受益澳毛涨价 利润高增20261024
未知机构2026-10-25
国金电子 仕佳光子26Q3点评 经营性利润超预期 无源产能加速释放带动公司营收高增
未知机构2026-10-21
南方传媒 26Q3业绩大超预期 毛利率大幅提升 AI互动教育产品年底上线
未知机构2026-10-24
【风口研报·公司】AIDC进展超预期四季度业绩大增80%,这家公司聚焦AI智算液冷高功率机柜、锁定算力客户实现批量交付;分红率性价高不受地缘影响,这家公司得到华润入主或成“银发经济”慢病管理领导者
未知机构2024-02-06
2026年半年报点评:Q2业绩超市场预期,工业配套电源+储能高增,盈利能力持续提升
机械设备东吴证券2026-08-12
机械设备行业跟踪周报看好出口超预期的工程机械、叉车;推荐估值底部&业绩高增的半导体和光伏设备龙头
机械设备东吴证券2024-05-12
2021年半年度业绩预告点评:业绩超预期,半导体设备龙头步入高增轨道
电子设备华创证券2021-07-02
Q3单季业绩高增40%超预期!受益半导体资本开支回暖,估算公司当前未完合同额约67亿元
国盛证券&华泰证券&浙商证券2025-11-03