猜你想问
紫金矿业最新报告核心内容有哪些?
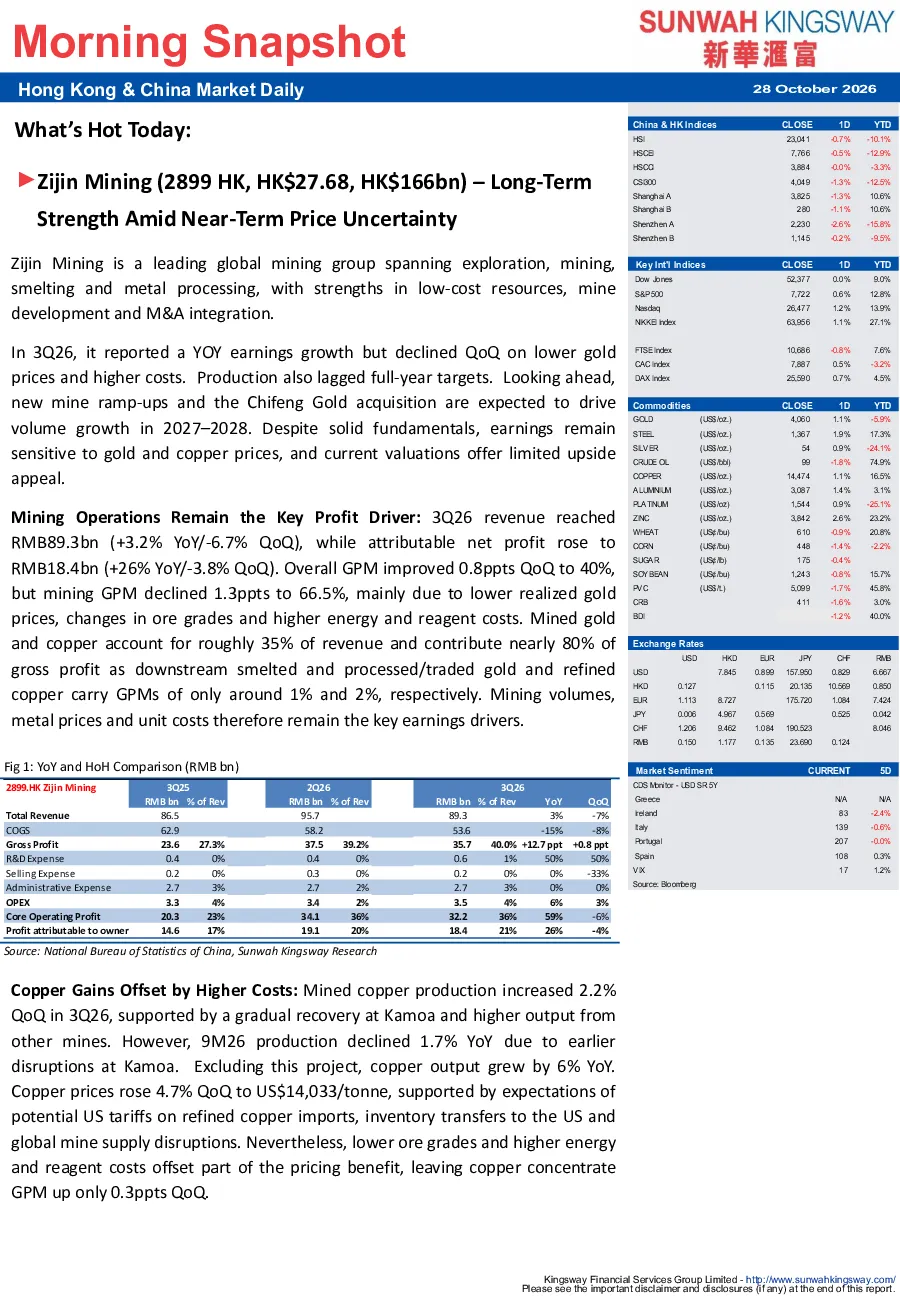
紫金矿业2026年第三季度报告显示,采矿铜产量环比增长2.2%,但前三季度同比下跌1.7%,主要受卡莫亚矿中断影响。铜价环比上涨4.7%,但品位变化和成本上升抵消部分涨幅,铜精矿GPM环比仅上涨0.3个百分点。公司第三季度营收893亿元人民币,同比增长3.2%,净利润184亿元人民币,同比增长26%,但环比下降3.8%。采矿业务毛利率环比下降1.3个百分点至66.5%,主要受金价下降、矿藏品位变化及成本上升影响。公司2026-2028年目标产量为黄金130-140吨、铜150-160万吨、锂270-320万吨LCE,预计复合年均增长率分别为13%、14%和57%。短期盈利仍依赖金价和铜价上涨,但资源扩张和销量增长将支持长期盈利。公司上调2026-2028年累计现金分红承诺至35%,以加强股东回报。赤峰黄金收购将推动黄金产量增长,预计2026年产量12.5-13吨,未来增长来自加纳瓦萨矿扩建、老挝塞庞新矿区及国内矿山深部勘探。当前估值提供有限升值吸引力,但公司核心竞争优势稳固,成本优势、勘探专长及运营能力使其能从收购矿山中释放价值。
矿业赛道未来发展趋势如何?
矿业赛道未来发展趋势显示,资源扩张和销量增长将成为关键驱动力。紫金矿业2026-2028年目标产量规划中,黄金、铜、锂的复合年均增长率分别为13%、14%和57%,锂矿增长尤为突出,反映行业对新能源金属的持续需求。同时,公司通过赤峰黄金收购及海外矿扩建(如加纳瓦萨、老挝塞庞)加速资源储备,国内矿山深部勘探也提供增长潜力。但金价和铜价波动仍将影响短期盈利表现,行业需平衡资源获取与成本控制,技术进步(如提高开采效率、降低能耗)和绿色矿山建设或成重要发展方向。
报告重点分析了哪些方面?
报告重点分析了紫金矿业的经营业绩、资源扩张战略及估值水平。业绩方面,报告详细披露了铜、黄金、锂等核心产品的产量、价格及盈利变化,特别指出卡莫亚矿中断对铜产量的影响及成本上升对毛利率的侵蚀。资源扩张方面,公司通过收购赤峰黄金及海外矿权,明确未来黄金、铜、锂的产量目标,展现持续增长潜力。估值方面,报告认为当前估值提供有限升值吸引力,核心支撑来自公司成本优势、勘探专长及运营能力,这些优势有助于从收购矿山中释放价值。
当前市场对紫金矿业的判断是什么?
当前市场对紫金矿业的判断显示,公司具备长期稳健发展的基本面,但短期盈利受金属价格波动影响较大。报告指出,公司通过多元化产品布局(铜、黄金、锂)和持续的资源扩张,构筑了较强的抗风险能力。黄金产量增长将来自赤峰黄金收购及海外项目,铜产量依赖卡莫亚矿恢复及国内矿山增产,锂矿则受益于新能源行业需求。市场认为,公司成本控制能力、技术优势和股东回报政策(上调现金分红)是核心竞争优势,但需关注金价、铜价及锂价的周期性变化对短期业绩的传导。
报告提示了哪些风险?
报告提示的主要风险包括:短期盈利受金属价格波动影响显著,当前铜价、金价上涨可能难以持续,若价格回落将直接冲击利润水平;卡莫亚矿中断及未来可能的运营风险,可能影响铜产量稳定性;成本上升压力持续存在,金价下降、矿藏品位变化及环保投入增加均可能导致成本端承压;海外矿收购整合及运营风险,新收购矿山能否达产及盈利能力存在不确定性;政策风险,如环保政策收紧、资源税调整等可能影响经营成本和盈利预期。