猜你想问
兆驰股份三季报净利润环比翻倍的原因是什么?
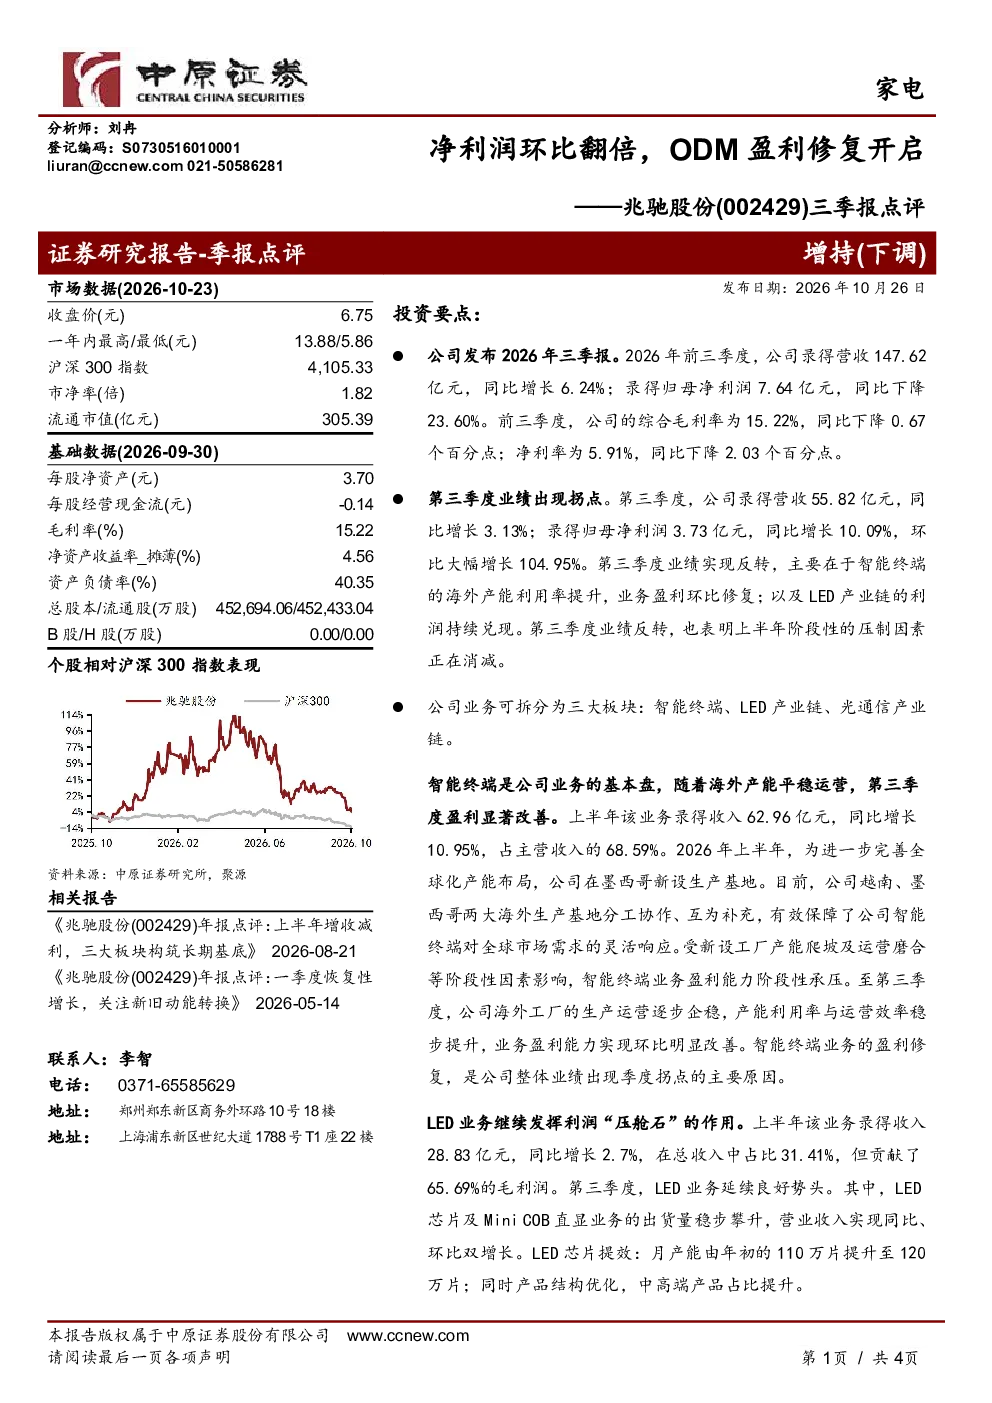
兆驰股份2026年前三季度营收147.62亿元,同比增长6.24%;归母净利润7.64亿元,同比下降23.60%。第三季度业绩出现拐点,营收55.82亿元,同比增长3.13%;归母净利润3.73亿元,同比增长10.09%,环比大幅增长104.95%。主要原因是智能终端海外产能利用率提升,业务盈利环比修复,以及LED产业链利润持续兑现。公司在墨西哥新设生产基地,目前越南、墨西哥两大海外生产基地分工协作,保障全球市场需求。第三季度,海外工厂生产运营逐步企稳,产能利用率与运营效率提升,业务盈利能力环比明显改善。
兆驰股份智能终端业务发展情况如何?
兆驰股份智能终端作为公司基本盘,上半年收入62.96亿元,同比增长10.95%,占主营收入的68.59%。公司在墨西哥新设生产基地,目前越南、墨西哥两大海外生产基地分工协作,保障全球市场需求。第三季度,海外工厂生产运营逐步企稳,产能利用率与运营效率提升,业务盈利能力环比明显改善。智能终端业务是公司收入的主要来源,海外产能的优化是近期净利润环比大幅增长的关键因素。
兆驰股份LED产业链业务表现如何?
兆驰股份LED产业链上半年收入28.83亿元,同比增长2.7%,占比31.41%,贡献65.69%的毛利润。第三季度延续良好势头,LED芯片及MiniCOB直显业务出货量稳步攀升,营业收入同比、环比双增长。LED芯片月产能提升至120万片,中高端产品占比提升。LED业务是公司毛利润的重要贡献者,中高端产品占比的提升进一步增强了业务盈利能力。
兆驰股份光通信业务进展如何?
兆驰股份光通信产业链高速光模块产线已进入进场调试阶段,25G以下DFB光芯片已实现量产并批量出货;70/100/200mWCWDFB芯片进入测试验证阶段,待测试通过后将有序推进市场导入与客户验证。光通信业务是公司未来增长的重要方向,目前处于产线调试和产品验证阶段,未来有望成为新的业务增长点。
兆驰股份研报中提示的主要风险有哪些?
兆驰股份研报中提示的主要风险包括智能终端ODM盈利修复的持续性风险、光通信业务落地风险、原料持续涨价风险。智能终端ODM业务盈利修复能否持续存在不确定性,光通信业务尚处于落地阶段,存在市场推广不及预期的风险,同时上游原材料价格持续上涨可能对公司盈利能力造成压力。