猜你想问
这份机械行业周报主要关注哪些方向?
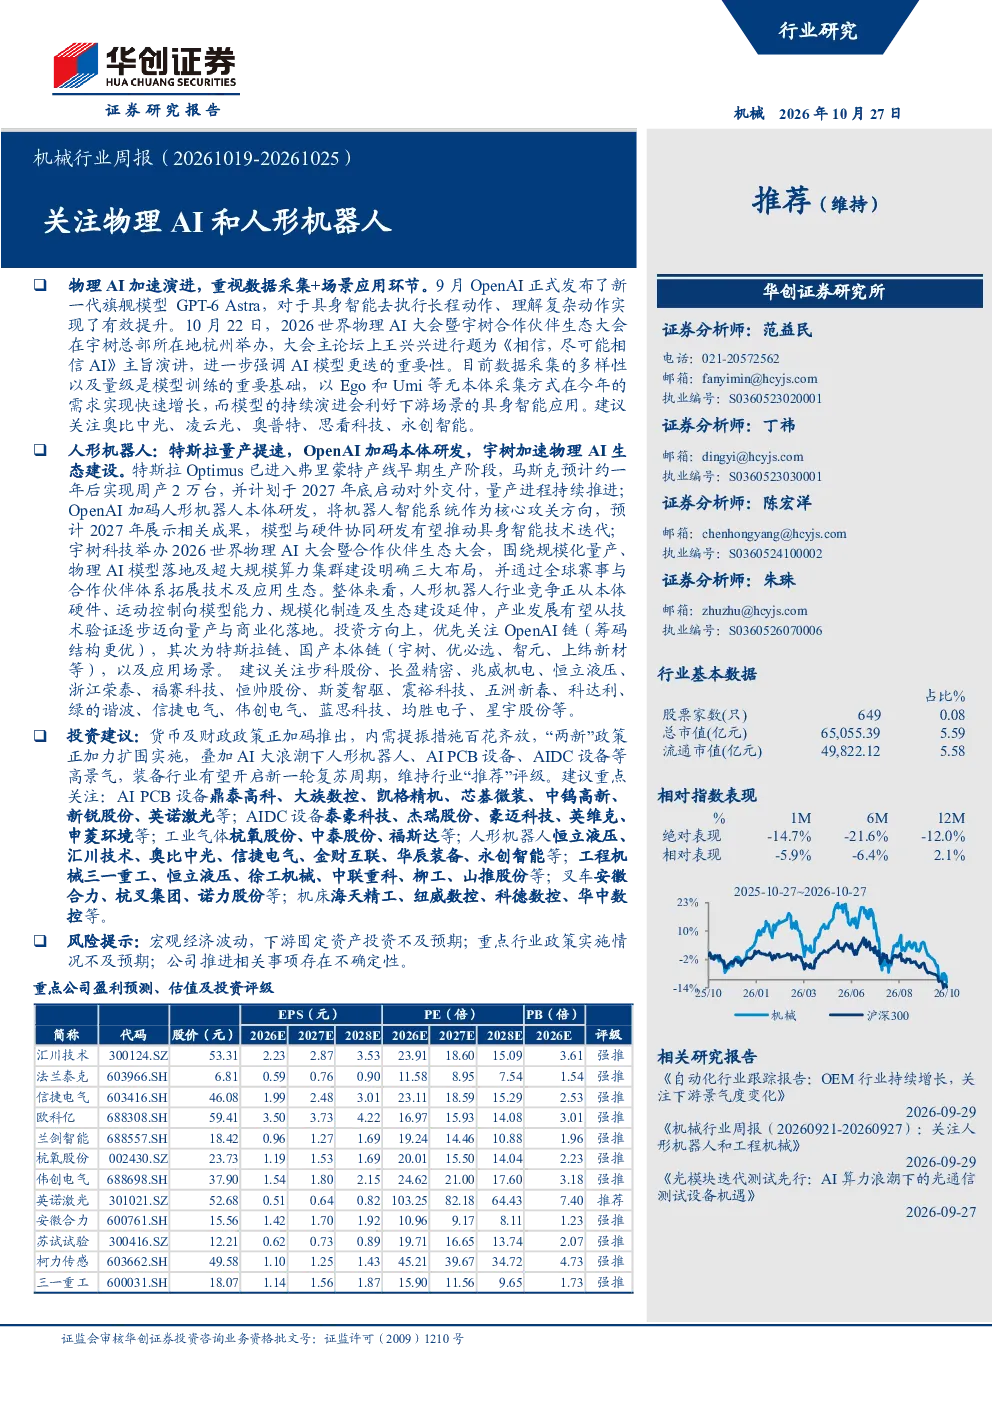
本报告重点关注物理AI和人形机器人两大领域。物理AI方面,OpenAI发布GPT-6 Astra提升具身智能理解力,数据采集需求快速增长,模型演进利好下游应用。建议关注奥比中光、凌云光等企业。人形机器人方面,特斯拉Optimus进入量产阶段,预计2027年底交付,OpenAI加码本体研发,推动技术迭代。宇树科技加速物理AI生态建设,竞争逐步迈向量产与商业化。建议关注步科股份、长盈精密等企业。
机械行业目前的发展趋势如何?
机械行业正开启新一轮复苏周期,受益于货币及财政政策加码、内需提振措施多样化及AI大浪潮。物理AI和人形机器人成为行业热点,技术迭代加速,竞争从硬件向模型能力、规模化制造及生态延伸。AI PCB、AIDC设备、工业气体等领域也值得关注。行业整体维持“推荐”评级。
报告中重点分析了哪些投资方向?
报告建议重点关注多个投资方向:AI PCB设备如鼎泰高科、大族数控;AIDC设备如泰豪科技、杰瑞股份;工业气体如杭氧股份;人形机器人相关企业如恒立液压、奥比中光;工程机械如三一重工、徐工机械;叉车如安徽合力;机床如海天精工。此外,报告对长缆科技、拓斯达等企业进行了深度分析,给予“推荐”评级。
当前机械行业的市场状况是怎样的?
本周机械(中信)板块上涨2.44%,表现优于上证综指、深证成指和沪深300。服务机器人子板块涨幅最大(19.1%),核电装备跌幅最小(-9.6%)。个股方面,大业股份涨幅最大(61.0%),卓然股份跌幅最大(-46.9%)。行业整体呈现复苏态势,但宏观经济波动及下游固定资产投资预期存在不确定性。
这份研报提示了哪些风险?
报告提示的主要风险包括:宏观经济波动可能导致下游固定资产投资不及预期;重点行业政策实施情况存在不确定性;公司推进相关事项可能存在不确定性。此外,技术快速迭代和市场竞争加剧也可能带来挑战。投资者需关注这些风险因素,谨慎决策。
你可能感兴趣
机械行业周报(20261019-20261025):关注物理AI和人形机器人
机械设备华创证券2026-10-27
机械设备行业周报:关注人形机器人物理AI、半导体设备与工程机械出口
机械设备华龙证券2026-10-26
中小盘周度跟踪:人形机器人有望成为物理AI载体,关注DrMOS量产进展
机械设备西部证券2026-10-25
人形机器人吸引关注、专用物理AI创造价值
信息技术理特咨询2026-07-14
人形机器人与具身智能实景实训专项行动开展,核心关注物理AI
机械设备中泰证券2026-06-09
机械行业周报:关注AI设备及耗材、人形机器人
机械设备华创证券2026-01-04
机械行业周报:具身智能是AI的终极形态,持续关注人形机器人产业链
机械设备上海证券2024-03-07
机械行业周报(20260727-20260802) 关注人形机器人、工程机械与AI设备、耗材
机械设备华创证券2026-08-02
机械行业周报(20260817-20260823):关注人形机器人和AIDC发电
机械设备华创证券2026-08-24
机械行业周报:中芯国际上调全年资本开支,机器人相关政策陆续出台,持续关注半导体设备和人形机器人投资机会
机械设备上海证券2023-11-16