猜你想问
这份研报主要分析了哪些核心内容?
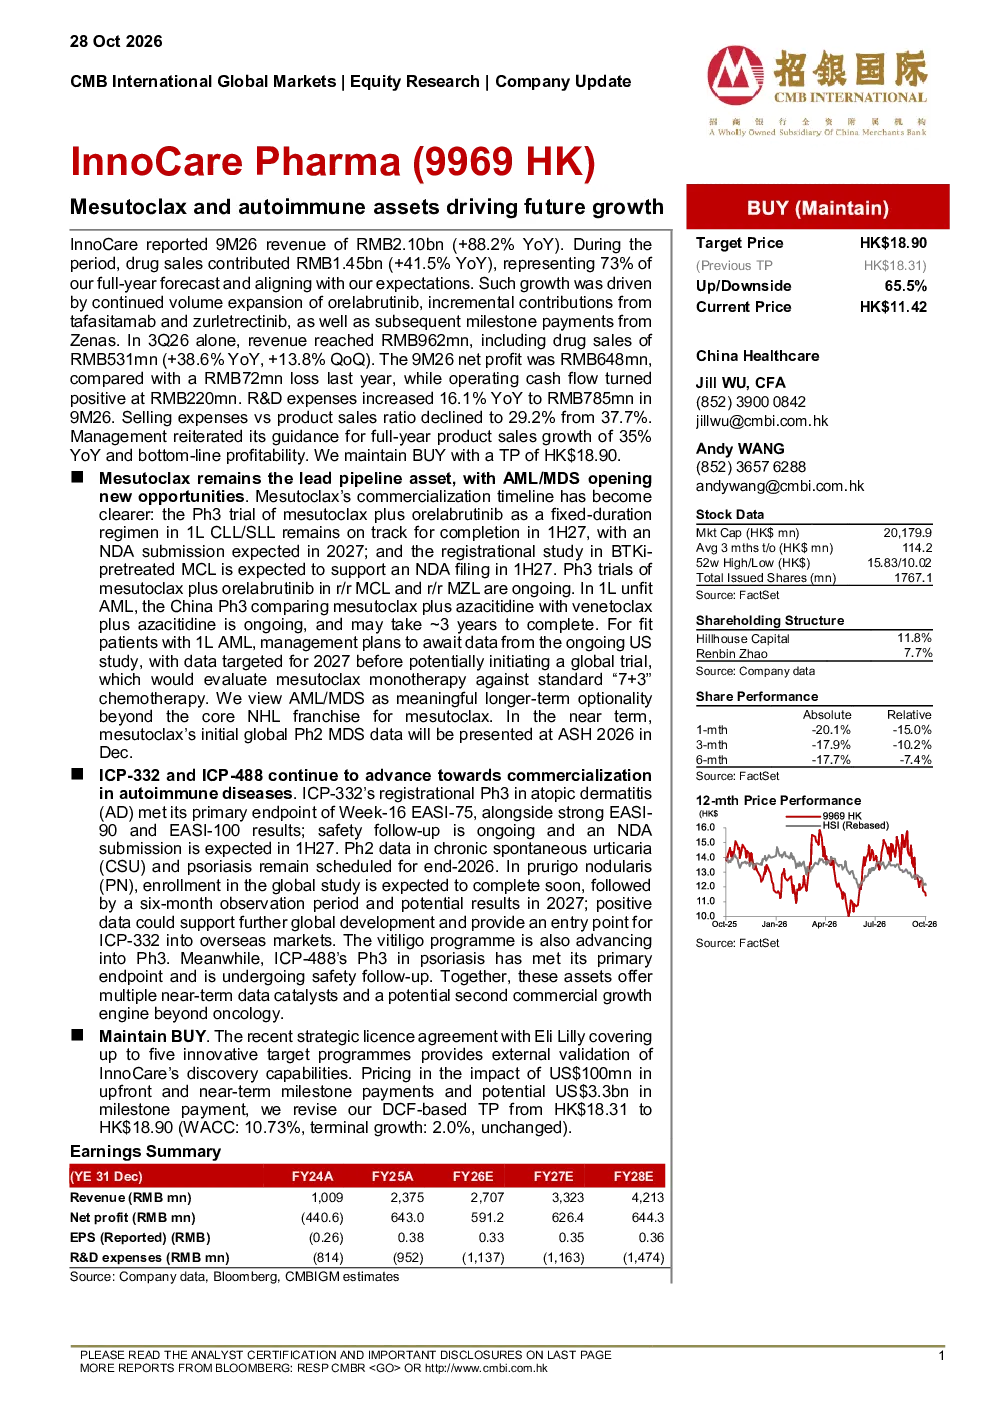
这份研报主要分析了米苏托克拉克斯(Mesutoclax)作为核心管线资产在AML/MDS领域的增长机遇,以及ICP-332和ICP-488在自身免疫性疾病领域的商业化进展。报告显示,英诺凯2026年前三季度营收同比增长88.2%,药品销售收入同比增长41.5%,主要得益于奥雷布昔替尼的持续销量、塔法替尼和祖列普替尼的增量贡献,以及泽纳斯里程碑付款。美妥妥拉的商业化时间表已更清晰,包括多个III期临床试验和NDA申报计划。ICP-332在特应性皮炎的3期研究已达主要终点,预计2027上半年提交NDA。研发费用同比增长16.1%,销售费用率下降至29.2%,公司重申全年产品销售收入同比增长35%及实现盈利指引。
自身免疫性疾病赛道的发展趋势如何?
自身免疫性疾病赛道的发展趋势积极,ICP-332和ICP-488在该领域展现出强劲潜力。ICP-332在特应性皮炎的3期研究已达到EASI-75的主要终点,EASI-90和EASI-100的结果也表现强劲,安全性随访进行中,预计2027上半年提交NDA。此外,慢性自发性荨麻疹和银屑病的2期数据计划于2026年底发布,结节性瘙痒症的全球研究即将完成,潜在结果可能2027年出现,白癜风项目也已推进至3期临床。ICP-488在银屑病的3期研究也达主要终点,目前正在进行安全性随访。这些进展表明,公司在自身免疫性疾病领域的研发管线丰富且进展顺利,未来商业化前景值得期待。
研报重点分析了哪些方向?
研报重点分析了米苏托克拉克斯(Mesutoclax)在AML/MDS领域的商业化进展和未来潜力,以及ICP-332和ICP-488在自身免疫性疾病领域的商业化推进情况。美妥妥拉的商业化时间表已明确,包括联合奥雷巴鲁替尼在1线CLL/SLL中的III期试验、BTK抑制剂预处理MCL的注册性研究、r/r MCL和r/r MZL的III期试验,以及1线不适合AML患者和适合AML患者的中国III期试验等。ICP-332在特应性皮炎的3期研究已达主要终点,慢性自发性荨麻疹和银屑病的2期数据即将发布,结节性瘙痒症和白癜风的临床研究也在推进中。此外,报告还分析了英诺凯的财务表现,包括营收增长、净利润转正、研发和销售费用变化等,并维持买入评级,目标价18.90港元。
当前市场对该公司有何现状判断?
当前市场对英诺凯的判断积极,主要基于其强劲的营收增长和商业化进展。2026年前三季度,英诺凯营收同比增长88.2%,药品销售收入同比增长41.5%,净利润从去年同期净亏损转为6.48亿元人民币,经营性现金流转为正数2.2亿元人民币。销售费用率从37.7%下降至29.2%,显示出公司在成本控制方面的成效。美妥妥拉的商业化时间表已更清晰,多个III期临床试验和NDA申报计划为未来增长提供有力支撑。ICP-332和ICP-488在自身免疫性疾病领域的研发进展也备受关注,多个临床试验已达到或接近主要终点。这些积极因素表明,公司在核心管线资产和自身免疫性疾病领域均展现出良好的发展势头,市场对其未来增长潜力持乐观态度。
研报提示了哪些风险?
研报提示了公司面临的一些风险因素。首先,美妥妥拉的商业化进程存在不确定性,虽然时间表已明确,但仍需通过多个III期临床试验和NDA申报才能最终实现商业化,过程中可能面临监管审批的不确定性。其次,ICP-332和ICP-488在自身免疫性疾病领域的商业化也存在风险,尽管目前进展顺利,但仍需等待后续临床试验数据验证其疗效和安全性,且市场竞争激烈可能影响产品市场表现。此外,研发投入持续增加可能导致财务压力,虽然公司已实现净利润转正,但研发费用同比增长16.1%,未来仍需关注其财务可持续性。最后,公司业绩受宏观经济环境和行业政策变化的影响,这些因素也可能对其发展造成不确定性。