猜你想问
这份研报主要讲了什么内容?
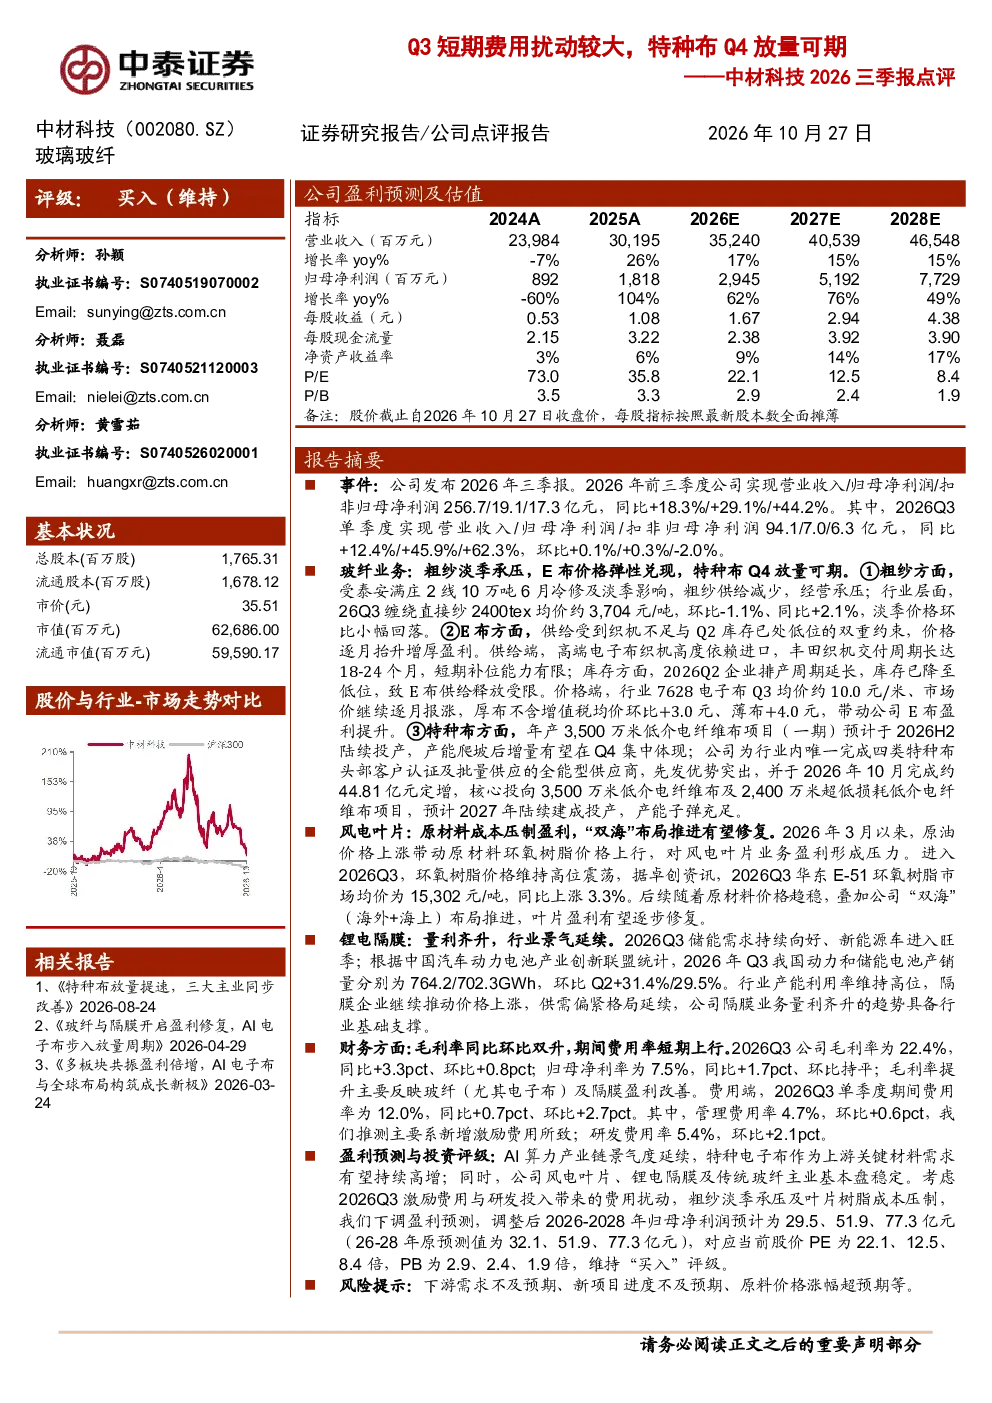
这份研报主要分析了2026年前三季度中材科技的业绩表现,重点解读了Q3单季度的营收和净利润增长情况,以及各业务板块如玻纤、特种布、风电叶片和锂电隔膜的运营状况和未来发展趋势。报告指出,公司整体业绩保持增长,但Q3短期费用扰动较大,特种布业务在Q4有望放量增长。
特种布业务的发展前景如何?
特种布业务方面,报告提到公司年产3,500万米低介电纤维布项目(一期)预计2026年H2投产,增量有望在Q4集中体现。公司是行业唯一完成四类特种布头部客户认证的供应商,并于2026年10月完成44.81亿元定增,投向相关项目,显示出公司在该领域的领先地位和战略布局。
报告对玻纤业务的具体分析有哪些?
报告对玻纤业务进行了详细分析,指出粗纱业务受泰安满庄2线冷修及淡季影响,供给减少,经营承压;但E布业务因供给受限、库存低位,价格逐月提升,带动盈利增厚。此外,特种布业务作为增长点,预计Q4将集中体现增量。
当前玻纤市场的整体状况是怎样的?
当前玻纤市场整体呈现结构性分化,粗纱业务受供给端限制影响较大,价格和盈利承压;而特种布和电子布等高端产品因供给受限、需求旺盛,价格和盈利能力持续提升。行业竞争格局方面,公司凭借技术优势和客户资源,在特种布领域保持领先地位。
研报提到了哪些风险因素?
研报提示了几个风险因素,包括下游需求不及预期可能导致产品价格和销量下滑,新项目进度不及预期可能影响未来业绩增长,以及原材料价格涨幅超预期可能侵蚀公司利润空间。此外,期间费用率上升也值得关注,主要因新增激励费用及研发投入增加。
你可能感兴趣
中材科技 Q3同比高增 费用扰动较大 特种布Q4弹性可期
未知机构2026-10-24
中材科技主业短期扰动核心还是在特种电子布中泰建材化工孙颖团队
未知机构2025-10-21
中材科技26Q3业绩点评 传统业务阶段性扰动 特种布产能有望加速释放
未知机构2026-10-25
天风新材料π点求支持 中材科技三季报点评 玻纤隔膜量价齐升 定增落地打开特种布产能天花板
未知机构2026-10-24
中材科技 Q3业绩符合预期 定增落地助力特种电子布加速扩产
未知机构2026-10-24
天风建筑建材 中材科技 2026中报符合预期 特种布持续兑现 传统主业同步修复
未知机构2026-08-18
2026半年报点评特种布放量提速,三大主业同步改善
中泰证券2026-08-24
三季报点评:Q3单季业绩下滑属短期扰动,Q4头部内容集中上线促增速回升
文化传媒新时代证券2019-10-31
天风建筑建材 国际复材2026中报特种布放量
未知机构2026-08-20
天风建筑建材 国际复材2026中报 特种布放量驱动业绩加速
未知机构2026-08-20