猜你想问
这份研报主要分析了哪些AI算力芯片的内容?
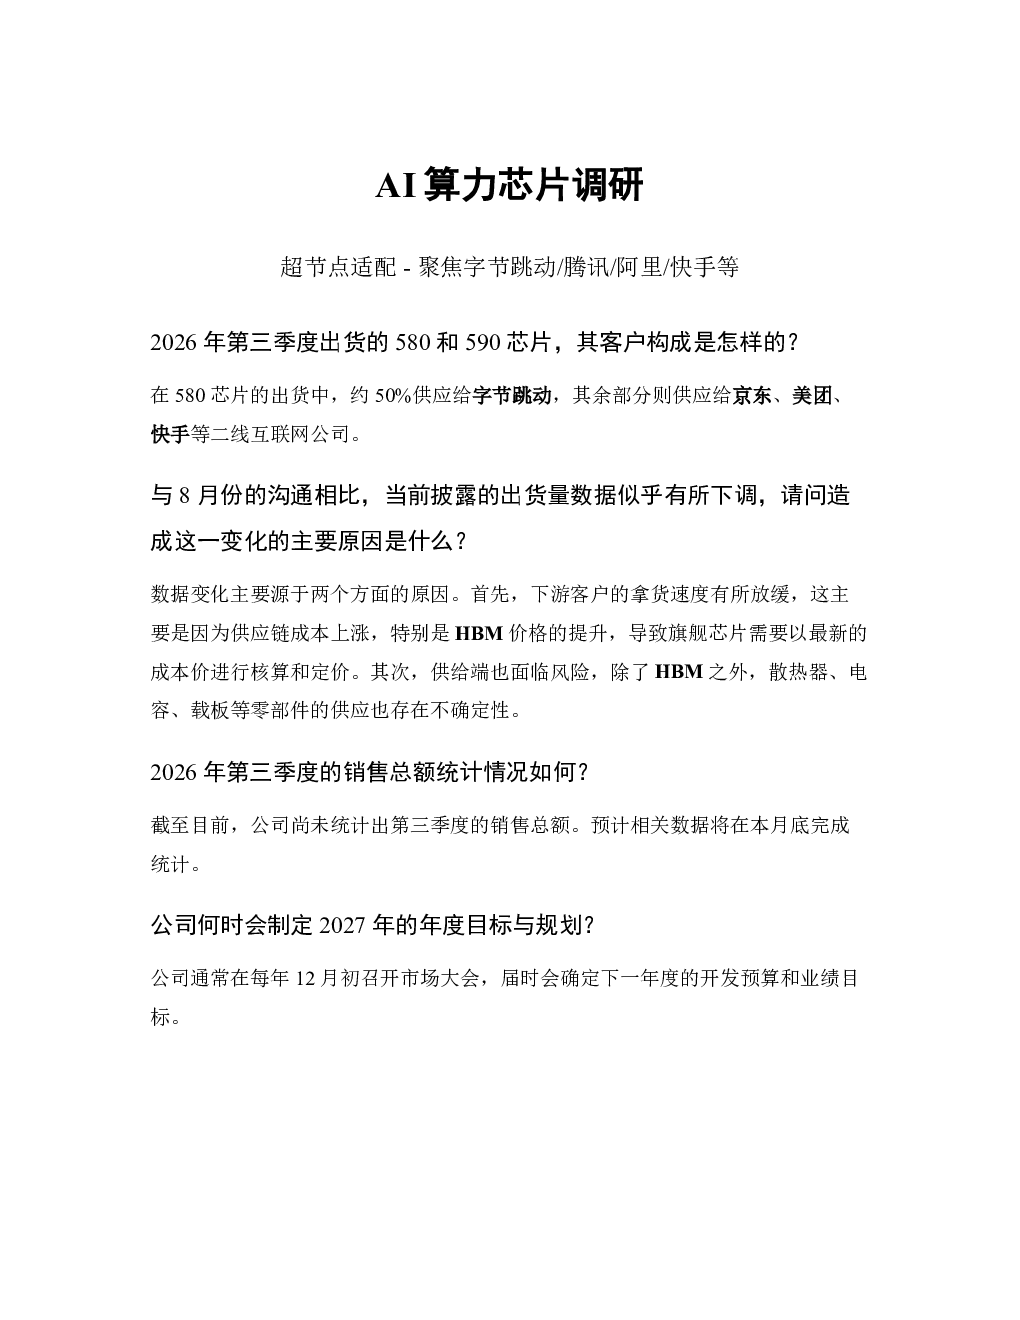
本研报重点调研了AI算力芯片的出货情况、客户构成及超节点适配进展。数据显示2026年第三季度580和590芯片约50%供应字节跳动,其余部分供应京东、美团等二线互联网公司。出货量下调主要受供应链成本上涨及零部件供应不确定性影响。超节点适配方面,目前处于内部研发阶段,主要难点在于与交换机芯片协议适配,正与博通版本交换机芯片进行适配,并计划为字节跳动大于2.0版本(256节点规格)设计方案,双方正洽谈IP授权问题。
AI算力芯片赛道目前的发展趋势如何?
AI算力芯片赛道呈现快速发展态势,下游客户拿货速度受供应链成本上涨影响有所放缓,但整体需求仍保持强劲。超节点适配技术成为行业竞争焦点,目前主要厂商正积极研发与交换机芯片协议适配方案,并寻求与大型互联网公司建立深度合作。Chiplet光互联技术架构的应用将进一步提升性能,但具体拓扑结构尚未确定。国家相关采购流程的启动也为行业带来政策支持,预计2026年结果将公布,由权威机构组织申报。
研报重点分析了哪些方向?
研报重点分析了AI算力芯片的出货与客户构成、年度目标规划、超节点适配进展及国家采购流程。出货方面,580/590芯片主要供应字节跳动等头部互联网公司,但出货量受供应链成本及零部件供应影响有所下调。年度目标规划通常在每年12月初确定,涉及开发预算和业绩目标。超节点适配是当前研发重点,主要难点在于协议适配,已与博通版本交换机芯片进行适配,并计划为字节跳动256节点规格方案提供支持。国家采购流程每年第一季度启动认证,2026年结果预计6月公布。
当前AI算力芯片市场现状如何?
当前AI算力芯片市场出货量受供应链成本上涨及零部件供应不确定性影响有所放缓,但头部企业如字节跳动仍保持较高需求,约50%的580/590芯片供应其。超节点适配技术尚未进入客户测试阶段,仍处于内部研发环节,主要挑战在于协议适配。博通版本交换机芯片适配正在进行中,另一版本所用盛科51.2T芯片尚未交付。除字节跳动外,公司正与DeepSeek、Kimi等大模型公司及京东、美团等二线互联网厂商进行生态建设,但尚未形成大规模出货。
研报提示了哪些风险?
本研报提示的主要风险包括供应链成本上涨及零部件供应不确定性。2026年第三季度出货量下调主要受HBM价格提升及HBM、散热器、电容、载板等零部件供应风险影响。超节点适配技术难度较大,目前仍处于内部研发阶段,存在技术实现不及预期的风险。此外,国家采购流程结果存在不确定性,虽然2026年结果预计6月公布,但最终能否进入采购名单尚待确认。研发进度受外部环境及客户需求变化影响,可能导致年度目标调整。