猜你想问
长江建材2026年前三季度业绩表现如何?
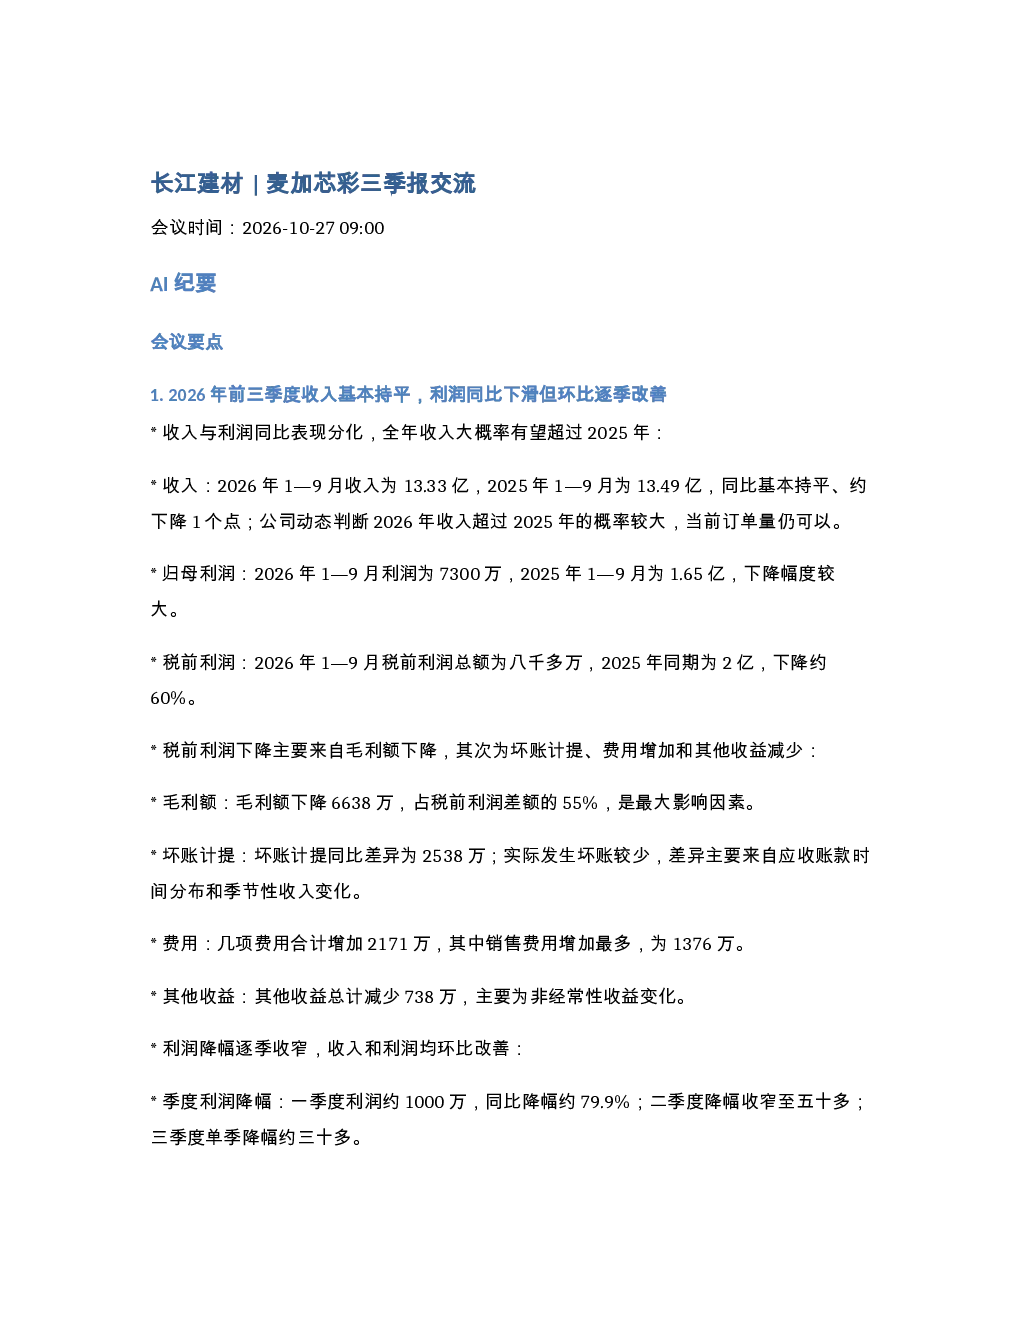
2026年前三季度,长江建材收入13.33亿,同比微降1%,预计全年收入超2025年。利润方面,归母利润7300万,同比下降明显,主要受毛利下降、坏账计提、费用增加等因素影响。但季度改善明显,三季度单季降幅收窄,显示业务逐步复苏。
长江建材集装箱业务发展情况怎样?
集装箱业务毛利率逐季改善,三季度近11%,但全年仍低于2025年同期。改善主要来自成本下降而非提价,需求充裕但提价传导慢。粉末涂料开始应用于集装箱行业,公司粉末厂改造完成,有客户小批量使用。四季度原材料可能上涨,部分抵减提价影响。
长江建材海洋装备板块未来机遇在哪里?
海洋装备板块收入持续增长,船舶涂料认证和应用取得进展,短效、中效防污漆已认证,长效防污漆测试结果预计2027年。有机硅产品推进高等级认证。客户开拓沿境内外修补、新船维度推进,境外修补订单增加。离岸设施国内中标,海外客户入围刚开始。港口设备涂料尚未形成批量订单。
长江建材新能源板块的市场现状如何?
新能源板块保持增长,三季度受西北区域因素环比下降,但公司认为影响是阶段性的。国内风电市占率有提升空间,实际供货不受中标比例限制。未来增量来自摩洛哥、巴西Nordex基地,印度、越南国内客户海外基地,维斯塔斯、GE订单,海上塔筒有望实现从0到1突破。境外客户毛利率约50%,境内客户约30多。
长江建材研报提示哪些风险?
长江建材利润下降主要因毛利、坏账计提、费用增加等。集装箱业务提价传导慢,四季度原材料可能上涨。风电叶片海外收入占比依赖下游生产效率提升。海上塔筒市场尚待突破。新业务如光伏、储能、数据中心等仍处早期阶段,订单量有限。研发投入大,技术转化存在不确定性。市场竞争激烈,价格压力存在。
你可能感兴趣
261027-长江非银 飞阅多元第35期如何看待互联网券商三季报变化
未知机构2026-10-28
长江建材 宏和科技三季报交流
未知机构2026-10-23
261027-长江建筑7 30 第164期掘金建筑低位机会鸿路钢构
未知机构2026-10-28
261027-长江固收 历史上的临期可转债如何定价债市增辉早间播报四十七
未知机构2026-10-28
长江建材 AICCL专家交流
未知机构2026-05-17
长江建材 兔宝宝近况交流
未知机构2026-03-03
长江建材 专家说水泥行业专家交流
未知机构2026-10-17
261027-长江机械从Q3龙头财报看投资机遇
未知机构2026-10-28
长江建材 非洲水泥专家交流
未知机构2026-04-07
261027-长江纺服 于公羿山275期当前时点如何看比音勒芬的投资机会
未知机构2026-10-28