猜你想问
PTA市场最新动态是什么?
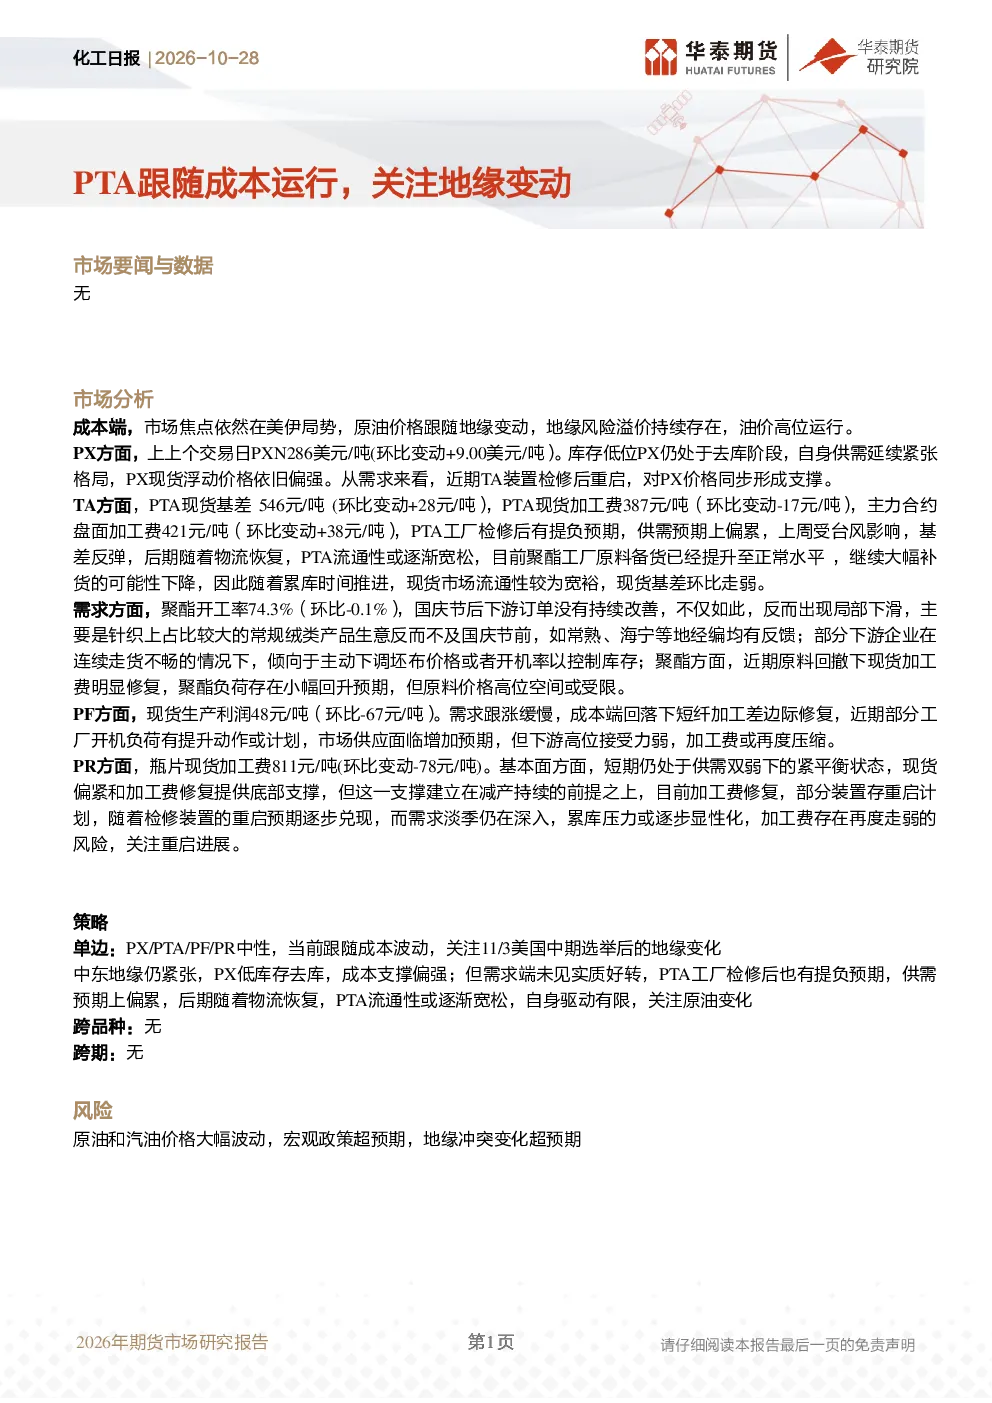
当前PTA市场跟随成本运行,PX价格上扬且库存低位,对TA价格形成支撑。TA现货基差走强,但加工费走弱,工厂检修后有提负预期。供需预期偏累,物流恢复后PTA流通性或宽松,聚酯工厂原料备货正常,大幅补货可能性下降。
化工行业未来发展趋势如何?
化工行业未来发展趋势需关注成本端支撑和需求端变化。成本端方面,地缘政治影响油价高位运行,PX价格偏强支撑TA。需求端方面,聚酯开工率环比下降,下游订单未持续改善,聚酯负荷存在小幅回升预期,但原料价格高位空间受限。
本报告重点分析了哪些方面?
本报告重点分析了PTA市场的成本端、TA市场现状、需求端变化、PF和PR市场情况。成本端关注美伊局势对油价及PX价格的影响;TA市场分析现货基差、加工费及供需关系;需求端关注聚酯开工率和下游订单情况;PF和PR市场分析加工费及供需平衡状态。
当前化工市场现状如何判断?
当前化工市场现状表现为成本端支撑较强,需求端疲软。油价高位运行带动PX价格上扬,TA市场现货基差走强但加工费走弱,聚酯开工率下降,下游订单未持续改善。PF和PR市场加工费走弱,基本面处于供需双弱下的紧平衡状态。
本报告提示了哪些风险?
本报告提示的主要风险包括原油和汽油价格大幅波动、宏观政策超预期调整、地缘冲突变化等。这些因素可能对化工行业价格走势和供需关系产生重大影响。需关注美伊局势等地缘政治变化对油价及PX价格的影响,以及宏观政策变动对下游需求的影响。
你可能感兴趣
化工日报:地缘升温,PTA跟随成本减仓反弹
华泰期货2025-09-25
化工日报:PTA冲高回落,关注地缘变动
华泰期货2026-10-27
化工日报:PX/PTA跟随成本震荡运行
华泰期货2025-09-17
化工日报:PTA跟随成本震荡运行
华泰期货2025-11-04
化工日报:PTA跟随成本震荡运行
华泰期货2025-11-05
化工日报:PX/PTA跟随成本震荡运行
华泰期货2025-03-11
化工日报:PX/PTA跟随成本震荡运行
华泰期货2025-09-02
化工日报:PTA跟随成本震荡运行
华泰期货2025-11-06
聚酯周报:PTA:地缘冲突加剧,PTA跟随成本波动为主 MEG:中东冲突扰动EG进口,短期偏强运行
正信期货2025-06-23
化工日报:PTA开工维持低位,关注成本变动
华泰期货2026-07-17