猜你想问
这份研报的核心内容是什么?
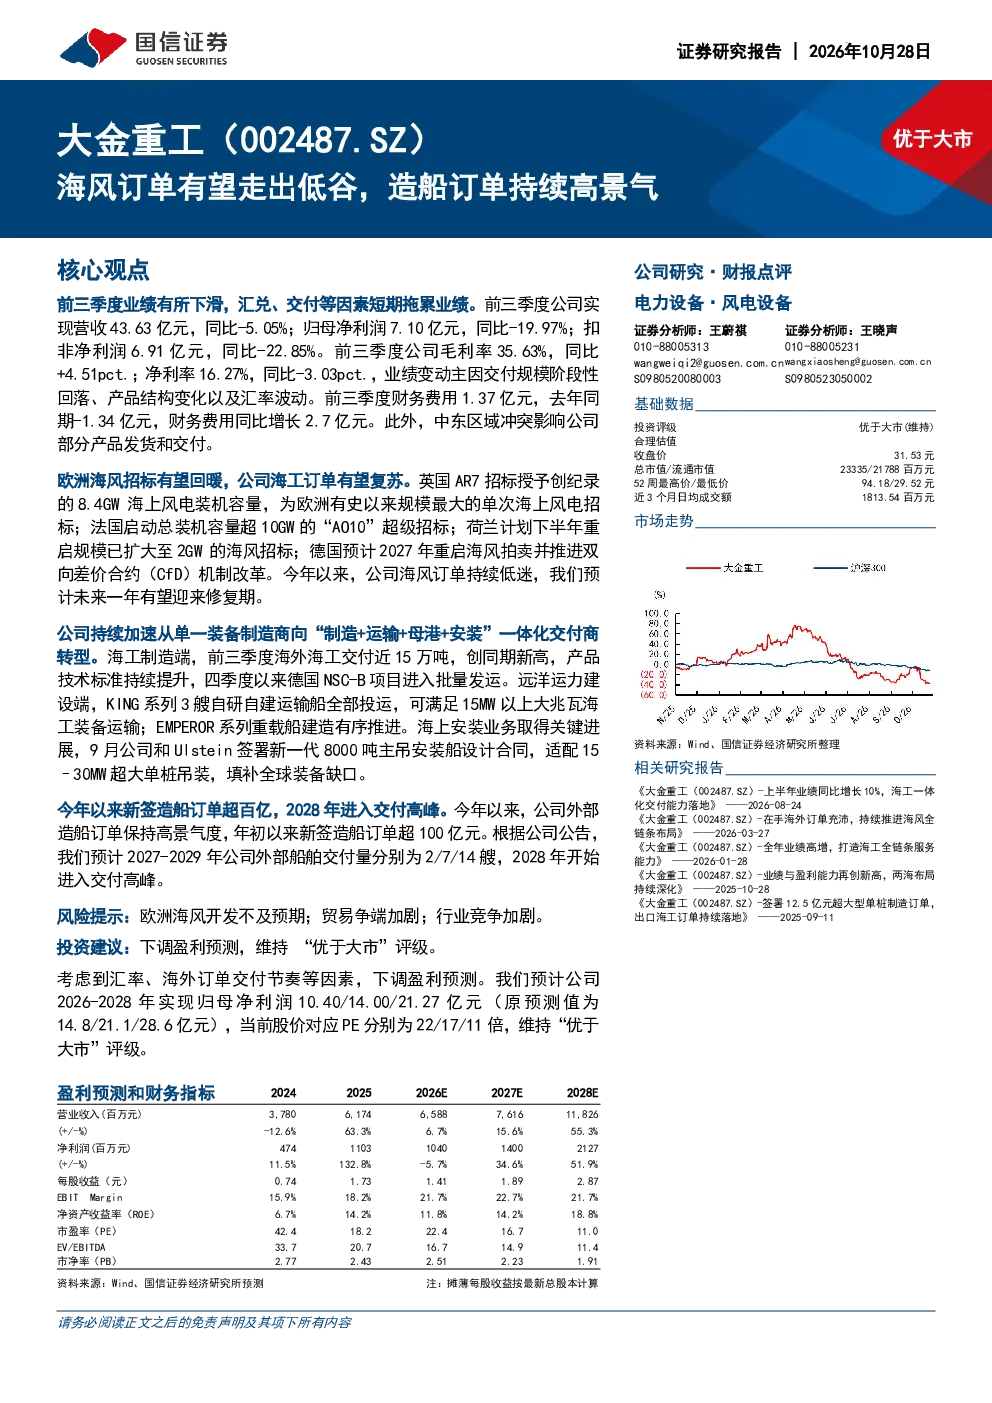
研报指出,公司前三季度业绩下滑主要受汇兑、交付等因素短期拖累,但欧洲海风招标有望回暖,公司海工订单有望复苏。公司正加速从单一装备制造商向“制造+运输+母港+安装”一体化交付商转型,与Ulstein合作开发新一代8000吨主吊安装船,适配15–30MW超大单桩吊装。前三季度海外海工交付近15万吨,创同期新高,KING系列运输船全部投运,EMPEROR系列重载船建造有序推进。
海风赛道未来发展趋势如何?
欧洲海风市场动态积极,英国AR7招标授予8.4GW装机容量,法国启动超10GW“AO10”超级招标,荷兰计划重启2GW海风招标,德国预计2027年重启海风拍卖并推进CfD机制改革。全球造船订单持续高景气,今年以来新签造船订单超百亿,预计2027-2029年外部船舶交付量分别为2/7/14艘,2028年开始进入交付高峰。这些因素共同推动海工订单复苏。
报告重点分析了哪些方向?
报告重点分析了公司从单一装备制造商向一体化交付商的转型进展,包括与Ulstein的合作、新一代8000吨主吊安装船的设计适配能力。同时关注公司前三季度业绩下滑的原因,如汇兑损失和交付延迟,以及欧洲海风招标回暖对公司订单的潜在提振作用。此外,报告还梳理了全球造船订单和交付趋势,为投资者提供行业背景参考。
当前海工市场现状如何判断?
当前海工市场呈现订单持续高景气状态,全球造船订单量保持高位,特别是欧洲市场通过大型招标释放需求。公司前三季度海外海工交付量创同期新高,显示其在交付能力上的积累。但业绩短期仍受汇兑、交付等因素影响,转型过程中也存在不确定性。整体来看,市场供需关系良好,但公司需关注订单执行和成本控制。
研报提示了哪些风险?
研报指出,公司短期业绩受汇兑波动和交付进度影响较大,若海外项目执行不及预期,可能对盈利造成拖累。转型过程中,新业务模式的有效性和市场接受度尚需时间验证。此外,全球造船行业竞争激烈,原材料价格波动也可能影响成本控制。投资者需关注公司订单执行情况和转型进展,以及宏观经济环境对行业的影响。