猜你想问
2026年9月金融市场有哪些主要趋势?
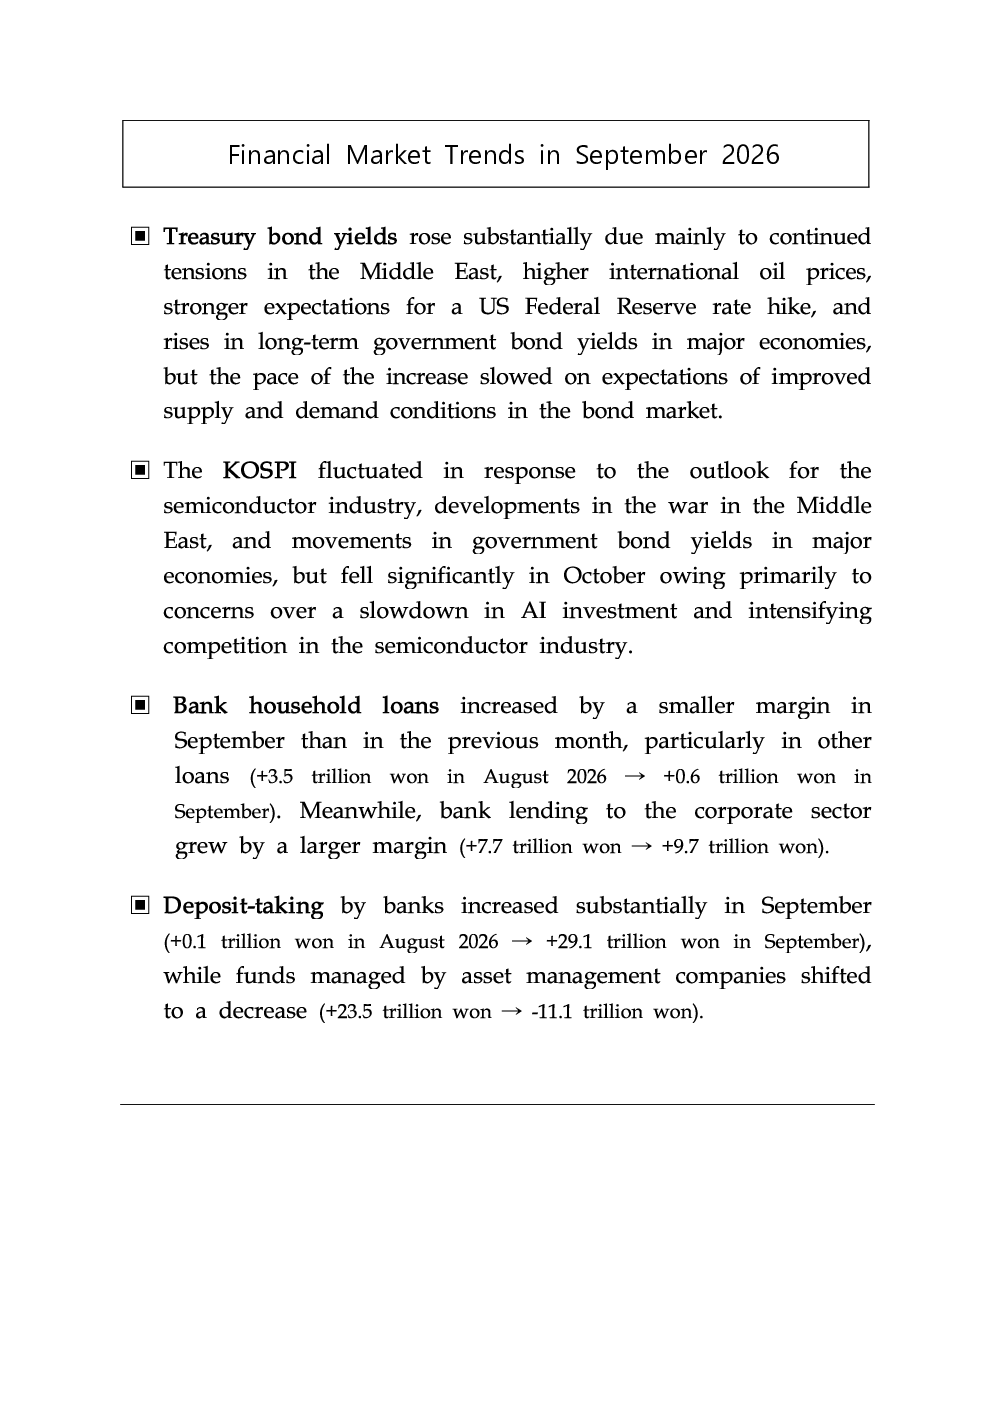
2026年9月金融市场呈现多维度动态。美国国债收益率显著上升,受中东紧张局势、国际油价上涨及美联储加息预期推动,但升速放缓,市场预期供需条件将改善。KOSPI指数受半导体行业前景、中东战争进展及主要经济体政府债券收益率波动影响而波动,10月显著下跌,主要因AI投资放缓担忧和半导体行业竞争加剧。银行贷款方面,家庭贷款增幅放缓,尤其是其他贷款和企业抵押贷款增速减慢,反映个人投资者股票投资减少及季节性因素。企业融资中,大型企业贷款增幅较大,主要因企业债券偿还和设施投资所需资金增加,中小企业贷款增幅较小。资金流动显示银行存款大幅增加,主要受企业为季末财务比率管理而的资金流入,资产管理公司管理的资金转向减少,主要受货币市场基金大幅净流出驱动。这些数据共同揭示了金融市场在9月的复杂变化。
半导体行业对KOSPI指数的影响如何?
半导体行业对KOSPI指数的影响显著。KOSPI指数的波动与半导体行业前景密切相关,10月显著下跌主要因AI投资放缓担忧和半导体行业竞争加剧。AI投资放缓的担忧可能源于技术迭代速度加快、市场竞争加剧等因素,导致投资者对半导体行业未来增长预期调整。同时,半导体行业的竞争加剧可能影响企业盈利能力和市场表现,进而传导至KOSPI指数。这些因素共同作用,使得KOSPI指数在10月出现显著下跌。投资者需关注半导体行业的最新动态,以评估其对整体市场的影响。
银行贷款数据反映了哪些经济信号?
银行贷款数据反映了多方面的经济信号。9月银行对家庭贷款增幅放缓,尤其是其他贷款和企业抵押贷款增速减慢,反映个人投资者股票投资减少,以及租赁押金交易持续放缓和新增公寓数量减少等季节性因素。企业融资方面,大型企业贷款增幅较大,主要因企业债券偿还和设施投资所需资金增加,中小企业贷款增幅较小,尽管对营运资金持续需求,但受银行季末贷款核销影响。这些数据表明,家庭部门消费需求有所减弱,而企业部门投资活动仍保持一定活力,但受信贷政策影响较大。投资者需关注银行信贷政策的调整及其对经济活动的影响。
资金流动情况对市场有何启示?
资金流动情况对市场具有重要启示。9月银行存款大幅增加,主要受企业为季末财务比率管理而的资金流入,定期存款略有上升,受银行持续吸引存款努力支持。资产管理公司管理的资金转向减少,主要受货币市场基金大幅净流出驱动,因企业资金流入可转让存款进行季末财务比率管理,债券型基金转为小幅增加,股票型基金增幅减小。这些数据表明,企业部门资金配置更加谨慎,倾向于短期存款,而投资者对股票和货币市场基金的配置意愿有所下降。资金流动的变化反映了市场参与者的风险偏好变化,投资者需关注资金流向对市场情绪的影响。
本报告提示哪些市场风险?
本报告提示以下市场风险。首先,美国国债收益率上升可能增加企业融资成本,影响投资和消费活动。其次,KOSPI指数的波动受半导体行业前景和AI投资放缓担忧影响,市场不确定性增加。再次,银行贷款增速放缓可能抑制家庭消费和企业投资,影响经济增长。此外,资金流动显示货币市场基金大幅净流出,可能增加市场流动性压力。最后,企业债券净赎回额扩大和高利率环境可能影响企业偿债能力,增加信用风险。投资者需关注这些风险因素,谨慎评估市场走势。