猜你想问
立华股份三季度业绩改善的原因是什么?
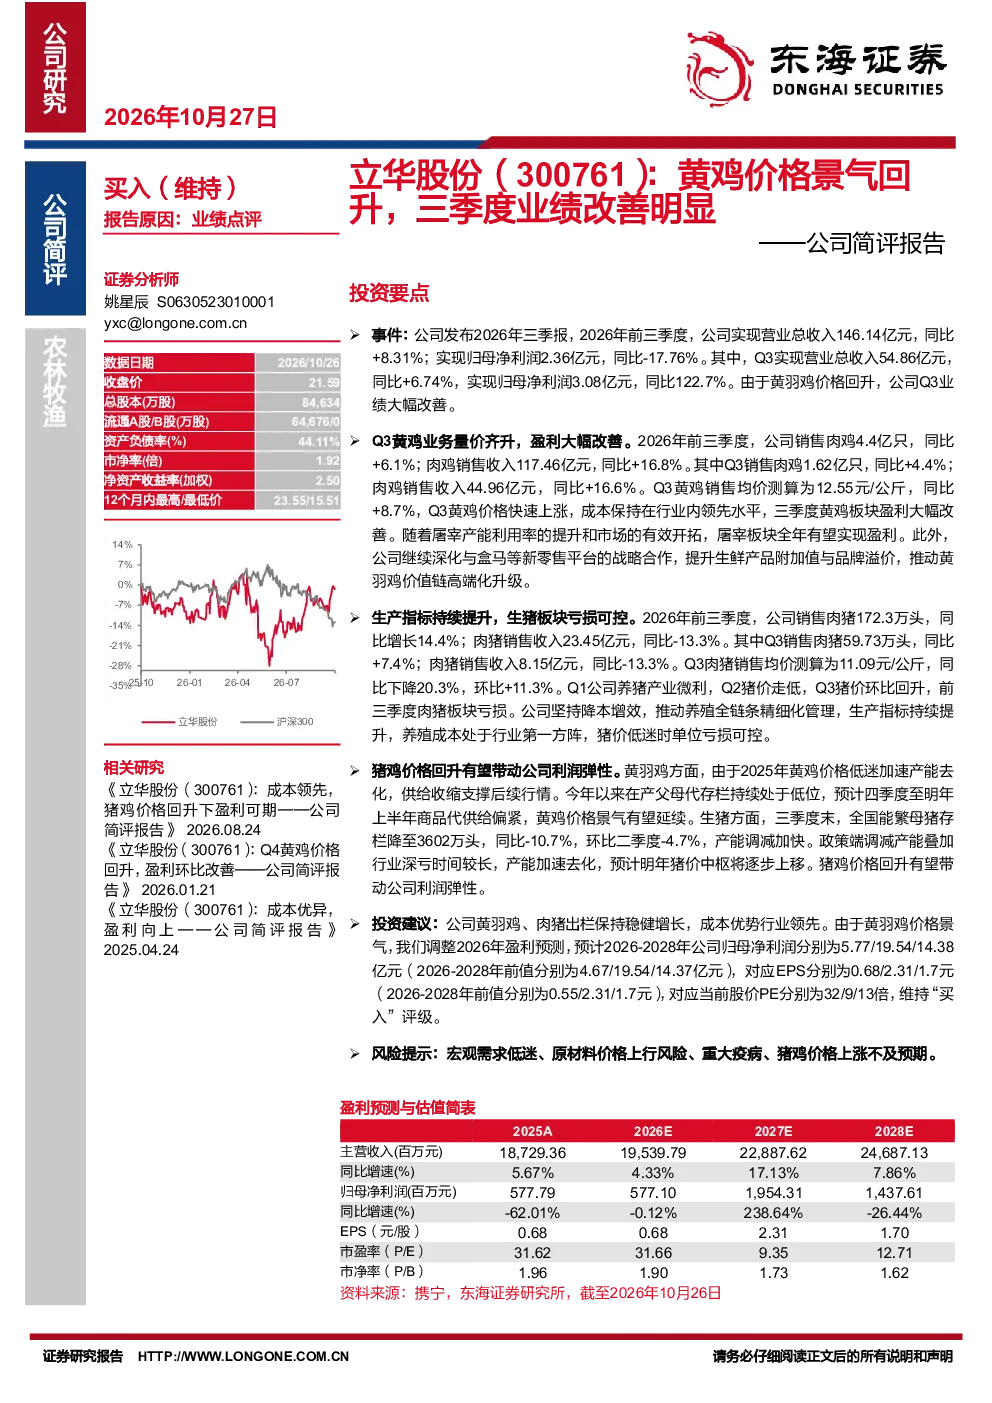
立华股份三季度业绩显著改善主要得益于黄羽鸡价格回升。公司Q3归母净利润达3.08亿元,同比大幅增长122.7%。黄羽鸡业务方面,Q3肉鸡销售1.62亿只,销售收入44.96亿元,销售均价12.55元/公斤,同比分别增长4.4%、16.6%和8.7%。黄鸡板块盈利能力大幅提升,屠宰板块全年有望实现盈利。公司还深化与新零售平台合作,推动价值链高端化发展。
黄羽鸡行业未来发展趋势如何?
黄羽鸡行业未来发展趋势向好。当前在产父母代存栏处于低位,预计四季度至明年上半年供给偏紧,价格景气延续。公司黄羽鸡业务盈利大幅改善,屠宰板块有望实现盈利。此外,公司深化与新零售平台合作,推动价值链高端化,进一步提升了行业竞争力。未来,黄羽鸡价格有望保持稳定增长,为公司带来持续利润增长空间。
立华股份报告重点分析了哪些业务板块?
立华股份报告重点分析了黄羽鸡和生猪两大业务板块。黄羽鸡业务方面,报告详细分析了Q3业绩显著改善的原因,包括黄羽鸡价格回升、销售量和销售均价增长等。生猪业务方面,报告指出前三季度肉猪板块亏损,但公司通过降本增效,养殖成本处行业领先水平,亏损可控。此外,报告还分析了公司在新零售平台合作、价值链高端化等方面的布局。
当前肉鸡市场现状如何?
当前肉鸡市场现状呈现供给偏紧、价格回升的特点。黄羽鸡方面,在产父母代存栏低位导致供给不足,预计四季度至明年上半年价格景气延续。公司黄羽鸡业务盈利大幅改善,屠宰板块有望实现盈利。生猪方面,能繁母猪存栏持续下降,产能加速去化,预计明年猪价中枢上移。公司肉猪板块前三季度亏损,但通过降本增效,亏损可控。整体来看,肉鸡市场供需关系持续改善,价格有望保持稳定增长。
立华股份研报存在哪些风险提示?
立华股份研报提示了以下风险:宏观需求低迷可能导致消费疲软,影响肉鸡销售;原材料价格上行会增加养殖成本,压缩利润空间;重大疫病可能对肉鸡和生猪养殖造成冲击;猪鸡价格上涨不及预期可能导致公司盈利不及预期。此外,行业竞争加剧、政策变化等因素也可能对公司经营产生影响。公司需密切关注市场动态,加强风险管理。