猜你想问
这份研报的核心内容是什么?
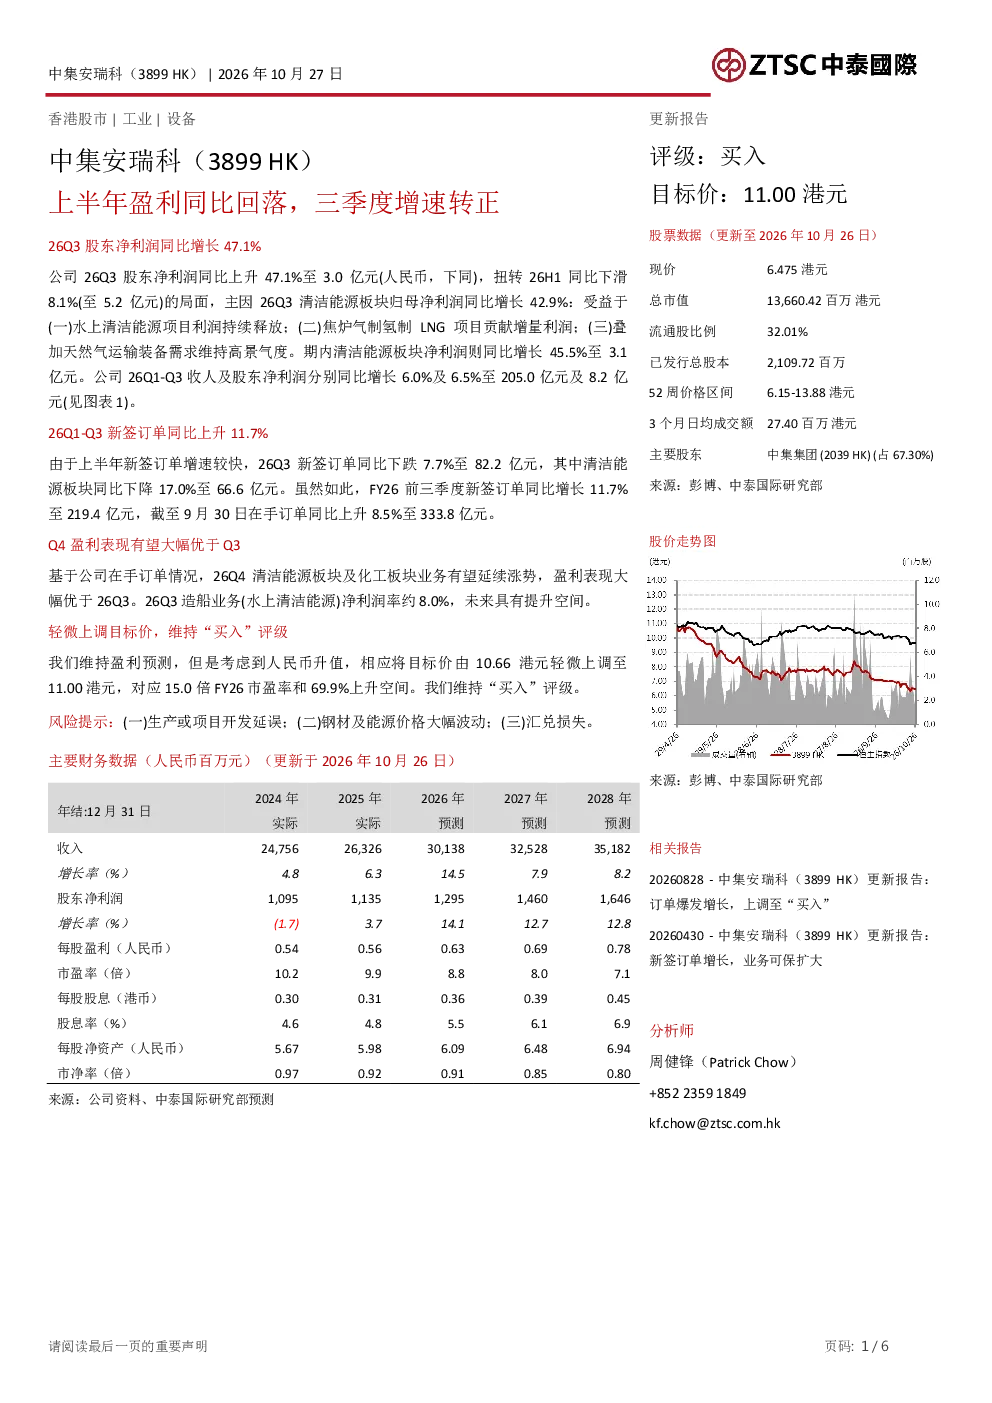
研报显示中集安瑞科上半年盈利同比回落,但三季度增速转正。26Q3股东净利润同比增长47.1%至3.0亿元,扭转了26H1同比下滑8.1%的局面。主要得益于清洁能源板块归母净利润同比增长42.9%,水上清洁能源项目利润持续释放,焦炉气制氢制LNG项目贡献增量利润,以及天然气运输装备需求维持高景气度。26Q1-Q3收入及股东净利润分别同比增长6.0%及6.5%至205.0亿元及8.2亿元。
清洁能源赛道的发展趋势如何?
清洁能源板块是中集安瑞科的主要增长动力。26Q3该板块净利润同比增长45.5%至3.1亿元。受益于水上清洁能源项目利润持续释放,以及焦炉气制氢制LNG项目贡献增量利润。未来,基于公司在手订单情况,26Q4清洁能源板块及化工板块业务有望延续涨势,盈利表现大幅优于26Q3。造船业务(水上清洁能源)净利润率约8.0%,未来具有提升空间。
研报重点分析了哪些方向?
研报重点分析了中集安瑞科的盈利能力变化,特别是清洁能源板块的业绩贡献。报告指出,26Q3股东净利润同比增长47.1%,主要来自清洁能源板块的强劲表现。此外,报告还分析了公司新签订单情况,26Q1-Q3新签订单同比上升11.7%,达到219.4亿元,但26Q3新签订单同比下跌7.7%至82.2亿元,其中清洁能源板块同比下降17.0%至66.6亿元。报告还关注了公司在手订单情况,截至9月30日在手订单同比上升8.5%至333.8亿元。
当前市场对中集安瑞科有何判断?
市场对中集安瑞科的判断主要基于其业绩表现和未来增长潜力。报告显示,公司26Q3盈利增速转正,清洁能源板块成为主要增长动力。公司26Q1-Q3收入及股东净利润分别同比增长6.0%及6.5%。虽然26Q3新签订单有所下滑,但公司在手订单充足,预计26Q4清洁能源板块及化工板块业务有望延续涨势。此外,造船业务(水上清洁能源)净利润率约8.0%,未来具有提升空间。
研报提示了哪些风险?
研报提示了中集安瑞科面临的风险,包括生产或项目开发延误、钢材及能源价格大幅波动以及汇兑损失。这些风险可能对公司业绩产生不利影响。此外,虽然清洁能源板块表现强劲,但26Q3该板块新签订单同比下降17.0%至66.6亿元,这也需要关注。公司需要密切关注市场变化,加强风险管理,以确保业绩稳定增长。