美国中期选举前瞻及影响
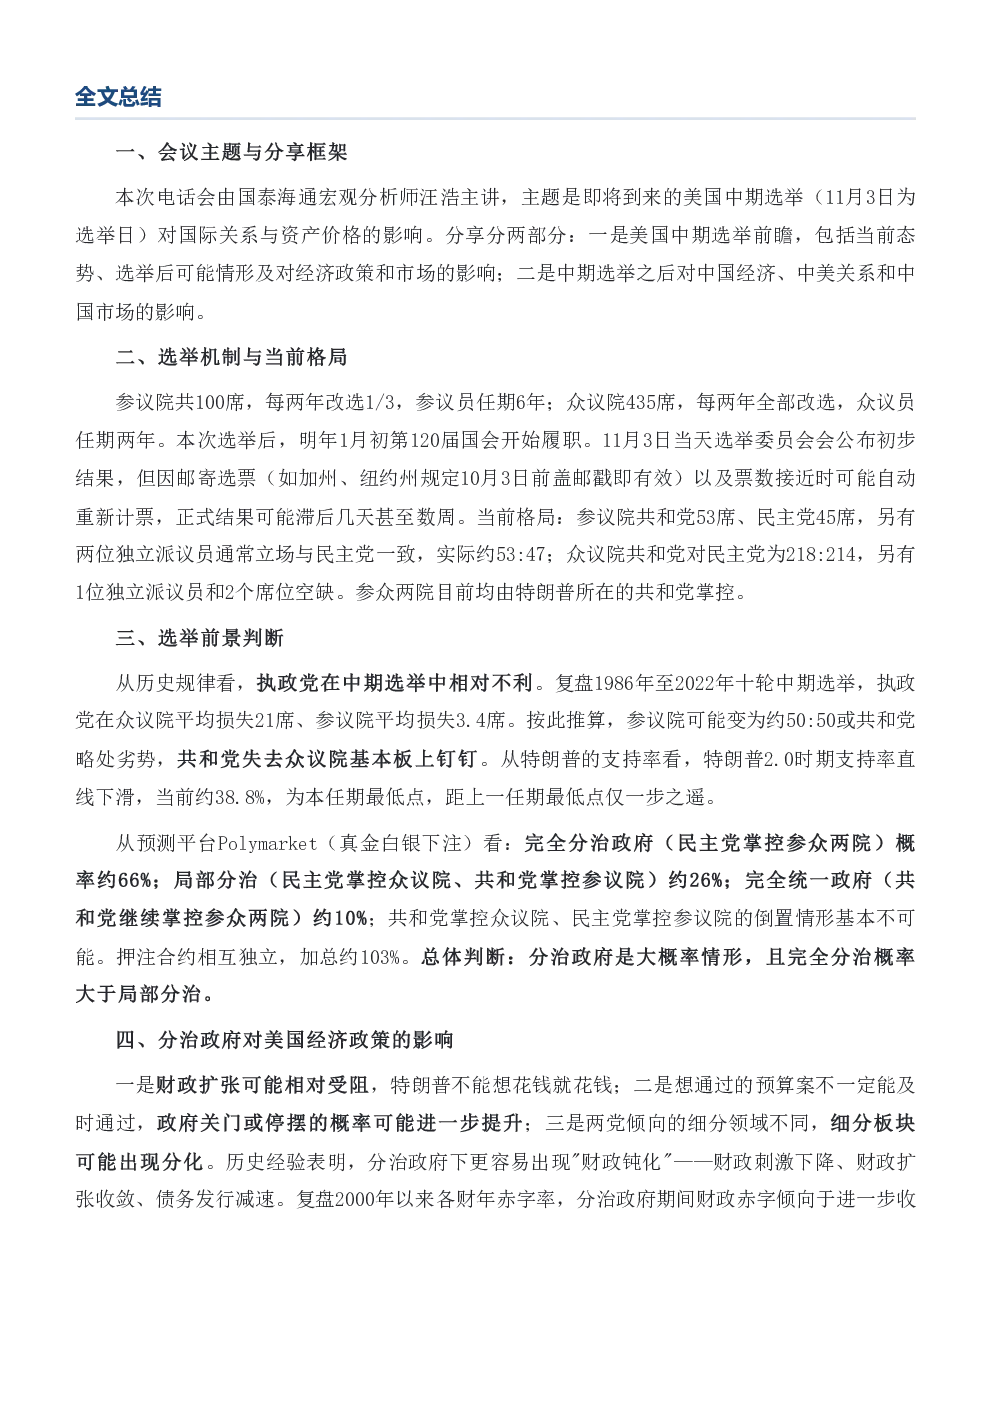
选举机制与当前格局
- 美国参议院每两年改选1/3,众议院每两年全部改选。
- 2022年11月3日为选举日,选举结果可能滞后几天至数周公布。
- 当前参议院共和党53席、民主党45席(另有2位独立派议员倾向民主党),众议院共和党218席、民主党214席(另有1位独立派议员和2个席位空缺)。
选举前景判断
- 历史规律显示,执政党在中期选举中相对不利。
- 1986年至2022年十轮中期选举,执政党在众议院平均损失21席,参议院平均损失3.4席。
- 特朗普支持率下滑,当前约38.8%,为本任期最低点。
- 预测平台Polymarket显示,完全分治政府(民主党掌控参众两院)概率约66%,局部分治(民主党掌控众议院、共和党掌控参议院)约26%,完全统一政府(共和党继续掌控参众两院)约10%。
分治政府对美国经济政策的影响
- 财政扩张可能受阻,特朗普无法随意花钱。
- 预算案通过难度增加,政府关门或停摆风险提升。
- 两党倾向的细分领域不同,细分板块可能出现分化。
- 分治政府下更容易出现"财政钝化",财政刺激下降、财政扩张收敛、债务发行减速。
- 政府停摆风险提升,2027财年政府拨款法案尚未完全落地,停摆风险上升。
- 细分领域分化,民主党可能增加新能源、医保改革、移民等方面支出,同时可能掣肘共和党在边境、国防支出上的投入。
对国际关系的影响
- 共和党(特朗普)更倾向于全面关税、全面制裁。
- 民主党更倾向于重点打击、重点锚定,如"小院高墙"、科技制裁,或通过地缘局势局部挑唆、人权问题等施压。
- 若民主党上台,全面关税压力可能降低,但小院高墙、科技制裁、地缘局势、人权问题等重点锚定领域的摩擦可能上升。
- 国际关系大方向仍由总统定调,具体方式上可能出现方差变化。
- 特朗普对内减税、对外加税的政策可能受到掣肘。
对资产价格的影响
- 美债:分治政府下财政扩张受限,经济预期与财政可持续性担忧下降,美债利率可能相对下行,美债利好确定性较强。
- 实证上,2000—2025年,10年期美债利率在统一政府期间平均上升约21BP,分治政府期间平均下降约39BP。
- 美股:方向不确定,存在分化。
- 正面因素:美债利率下行带来流动性宽松、政策稳定性较强。
- 负面因素:经济预期下行形成压制、政府停摆与地缘激化概率提升。
- 实证结果显示,纳斯达克指数在分治政府期间涨幅大于统一政府期间,而道琼斯和标普500涨幅反而更小。
- 总体:分治政府更利好美股科技。
- 美元:逻辑上一正一反——经济放缓与美债利差收窄抑制美元,但财政可持续性担忧下降、风险溢价下降提升美元信任度。
- 黄金:分治政府期间涨幅不如统一政府期间,主要因政策趋稳、避险需求相对下降。
若出现小概率的完全统一政府
- 财政扩张可能进一步持续,对美债形成冲击,美债利率可能继续向上飙升。
- 美股道指和标普500在基本面程度相对利好但受流动性冲击,对流动性更敏感的纳指压制更大。
- 美元指数相对下降。
- 黄金仍有较大上升空间。
对美联储货币政策的影响
- 美联储独立性较强,受中期选举影响较小,货币政策仍依赖基本面通胀,博弈空间较小。
- 中期选举可能通过经济基本面、通胀渠道间接影响货币政策。
- 分治政府下经济动能相对下行、通胀压力减轻,美联储加息节奏可能放缓,进而进一步利好美债。
- 当前市场预测90%以上按兵不动,12月可能还有一次加息;若后续进入分治政府,明后年的加息预期可能明显减弱,甚至可能进入降息通道。
对中美关系与中国市场的影响
- 中美两国领导人今年已见两次,中美关系进入新的缓和状态。
- 中期选举不会改变中美关系缓和的方向,但若形成分治政府,民主党可能更善用重点锚定手段,局部领域摩擦概率可能提升。
- 今年11月APEC美国领导人可能来华、12月G20峰会中国领导人可能赴美,有利于双方关系相对缓和。
- 构建了中美关系友好度指数,选取政治与外交、经贸与供应链、舆论与情感三个维度共12个指标加权平均并映射到-1到1区间。
- 该指数能较好衡量中美关系变化,今年以来因两国领导人见面,处于相对缓和、略有升温状态。
- 相关性分析显示,图形上指数与人民币汇率、对美出口正相关性较强,但做相关性检验发现相关系数不显著。
- 分段检验发现分水岭在2022年:2022年7月之前(对抗期)中美关系友好度处于低位,人民币兑美元汇率、对美出口与指数高度显著正相关;进入2022年之后(缓和期)相关性明显减弱。
- 出口方面,2022年之后中国出口强劲主要来自外需增强和中国供应链韧性,中美关系更多是扰动项而非决定项,未来只会边际扰动中国对外出口。
- 对中国资产的影响:上证综指、中证500、中证1000、中证2000与中美关系友好度指数相关系数达0.5—0.7且显著性高,相关性非常强。
- 风格上周期、稳定、成长几类相关性更强;行业上集中在汽车、石油石化、有色、机械、电力、银行、煤炭、国防、通信、电子等,主要集中于科技成长和周期。
- 机制有三:一是中美关系改善有助于预期稳定、风险偏好提升;二是缓和时科技成长与周期的成本盈利预期改善;三是部分外资会盯住中美关系配置中国资产,缓和后可能加码高科技、高端制造、稀缺资源品,利好人民币资产。
- 若出现分治政府,中美缓和的大方向不会变,但民主党可能在科技制裁、地缘局势、人权问题等局部领域加剧摩擦。
- 在此情况下,中国科技的国产替代逻辑反而可能进一步加强。
风险提示
- 后续美伊冲突仍存在很大不确定性,对地缘形势尤其全球流动性依旧占据主导性影响。
- 若中期选举结果仍为完全统一政府,将与当前市场定价产生较大出入,后续可能产生较大波动,值得警惕。