猜你想问
美国中期选举结果对大类资产有什么影响?
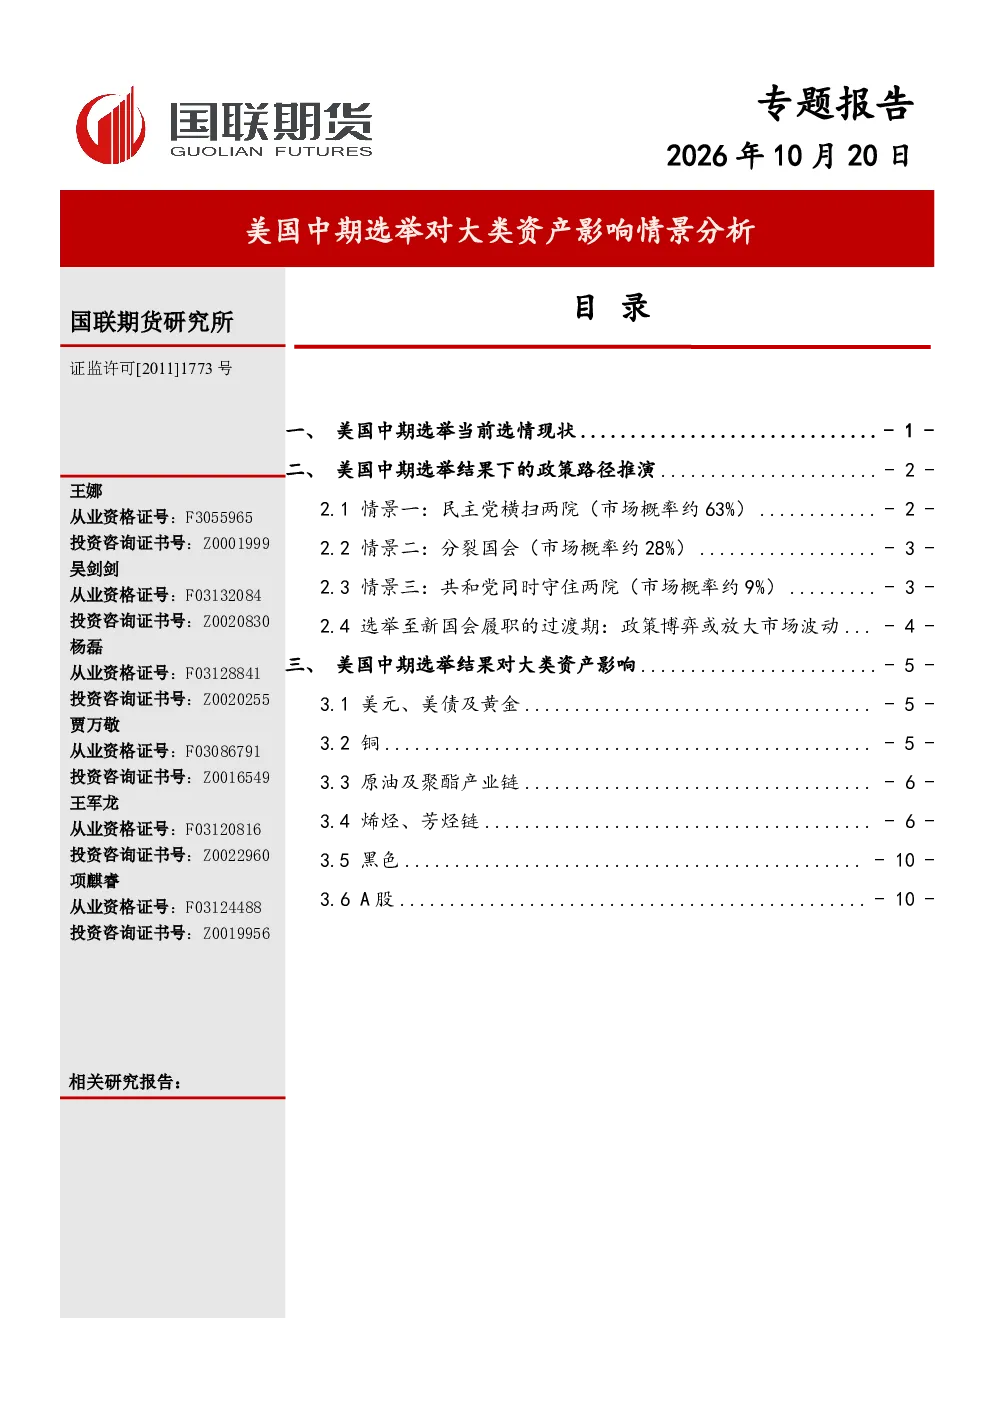
美国中期选举结果可能通过影响财政政策、产业政策和地缘政治方向,对大类资产产生多维度影响。例如,民主党控制国会可能推动强监管和财政扩张受限,影响铜价、原油及聚酯产业链等;共和党控制国会则可能延续减税扩支,影响黑色系品种。具体影响需结合不同选举情景下的政策路径推演,如民主党横扫两院可能利空铜价但全球供应偏紧限制跌幅,而共和党控制国会可能利多铜价但地缘扰动压制上行空间。烯烃、芳烃链则需关注宏观政策、美伊关系及能源政策三条传导路径。A股主要受国内基本面和政策预期主导,选举落定意味着政治不确定性出清,但需警惕美股科技监管对A股科技成长的短期拖累。
中期选举结果对哪些行业影响较大?
中期选举结果对产业政策敏感行业影响较大,如科技行业可能面临反垄断、AI合规等强监管,油气行业可能因环保门槛抬升或放松而受影响,清洁能源行业则可能因补贴政策变化而波动。此外,国防军工、半导体等政策延续性较强的领域,以及受地缘政治影响的原油、化工品行业,也需密切关注选举结果对供需格局和政策节奏的影响。宏观层面,财政债务政策变化可能影响大宗商品整体走势,而美伊关系等地缘政治走向则可能通过能源价格传导影响化工品供需。
报告重点分析了哪些资产类别?
报告重点分析了铜、原油及聚酯产业链、烯烃、芳烃链、黑色系和A股等大类资产。铜价受美国财政扩张预期、关税政策及全球供应影响;原油市场关注美伊关系缓和或冲突对油价的影响;化工品需结合宏观政策、地缘政治和能源价格三条路径判断;黑色系品种主要通过影响国债收益率、汇率等宏观变量及市场情绪影响;A股则主要受国内基本面和政策预期主导,短期受外部传导与情绪扰动,长期仍以国内主导主线为主。
当前市场对中期选举结果的判断如何?
当前市场对中期选举结果的判断主要通过民调数据和政策概率定价。民调显示民主党在国会泛选票支持率领先,并在多数摇摆州占据优势,市场对民主党横扫两院的概率定价约为63%,分裂国会的概率约为28%,共和党横扫两院的概率约为9%。市场已根据这些概率提前交易选举预期,不同选举结果下的政策路径推演也影响了资产定价。但需注意,选情预测存在偏差风险,最终结果可能与当前基准情景存在较大差异,引发资产价格快速重定价。
报告提示了哪些风险需要注意?
报告提示了选情预测偏差风险、多因子扰动风险和“买预期、卖事实”风险。选情预测偏差风险指最终选举结果可能与当前基准情景存在较大差异,引发资产价格快速重定价。多因子扰动风险指美联储货币政策、通胀走势、全球经济增长、地缘冲突等变量可能主导行情,抵消或放大选举的政策影响。‘买预期、卖事实’风险指资产市场已提前交易选举预期,若最终结果与当前主流预期一致,选举落地后可能出现反向行情;若结果超预期,将触发市场波动率跳升。这些风险需引起投资者关注。