猜你想问
这份研报主要讲了什么内容?
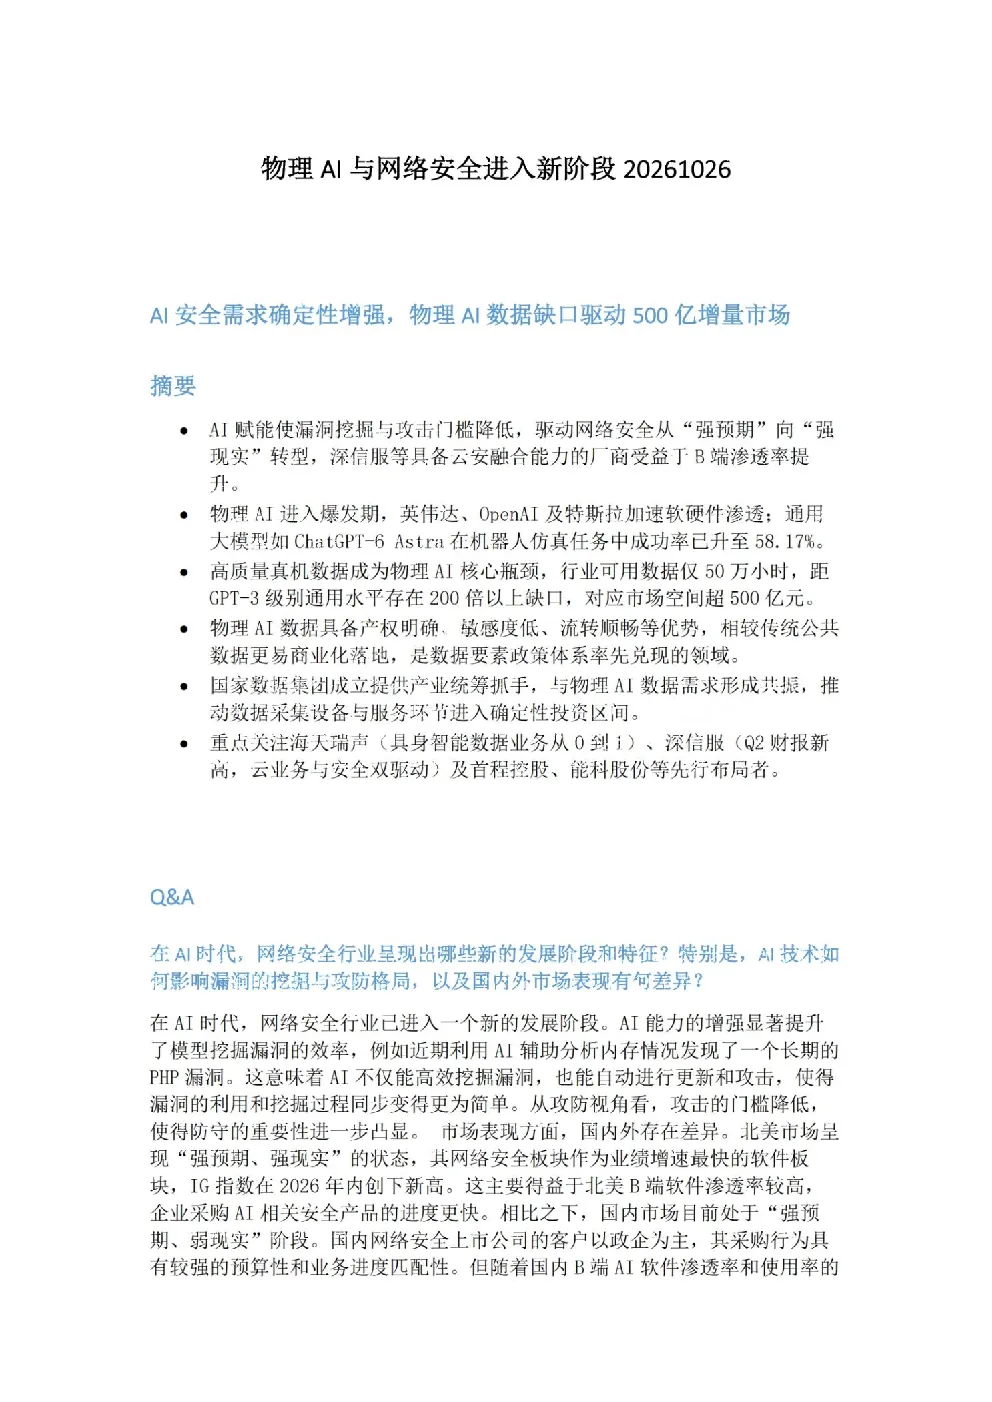
这份研报分析了物理AI与网络安全进入新阶段的情况,指出AI安全需求确定性增强,以及物理AI数据缺口驱动500亿增量市场。报告重点探讨了AI安全需求如何从‘强预期’向‘强现实’转型,物理AI进入爆发期,高质量真机数据成为核心瓶颈,以及国家数据集团推动数据要素市场发展等内容。
物理AI赛道未来发展趋势如何?
物理AI赛道正进入爆发期,英伟达、OpenAI及特斯拉等企业加速软硬件渗透,通用大模型如ChatGPT-6Astra在机器人仿真任务中成功率提升。然而,高质量真机数据成为核心瓶颈,行业可用数据仅50万小时,距GPT-3级别通用水平存在200倍以上缺口。未来,物理AI产业链将进入模型、算力与硬件相互渗透的新阶段,数据环节成为确定性最高投资领域。
研报重点分析了哪些方向?
研报重点分析了AI安全需求增强、物理AI数据缺口、物理AI数据优势、国家数据集团推动等方向。报告指出AI赋能使漏洞挖掘与攻击门槛降低,驱动网络安全转型;高质量真机数据成为核心瓶颈,市场空间超500亿元;物理AI数据具备产权明确、敏感度低、流转顺畅等优势;国家数据集团成立推动数据要素市场发展,物理AI数据领域率先实现政策落地。
当前物理AI市场现状如何?
当前物理AI市场现状是,行业进入爆发期但数据缺口巨大。高质量真机数据成为核心瓶颈,行业可用数据仅50万小时,距GPT-3级别通用水平存在200倍以上缺口,对应市场空间超500亿元。头部企业从模型、算力向硬件延伸,形成相互渗透格局。国家数据集团成立推动数据采集设备与服务环节进入确定性投资区间,但数据要素市场仍需进一步发展。
研报提示了哪些风险?
研报提示的风险主要集中在数据获取与商业化方面。虽然物理AI数据具备产权明确、敏感度低、流转顺畅等优势,但高质量真机数据采集仍面临成本高、周期长等挑战。此外,数据要素市场发展尚不成熟,政策落地效果有待观察。行业解决方案包括真机数据采集、异构与众包模式、仿真与合成数据,但现阶段最佳方案仍需进一步验证。