猜你想问
仕佳光子2026年前三季度业绩表现如何?
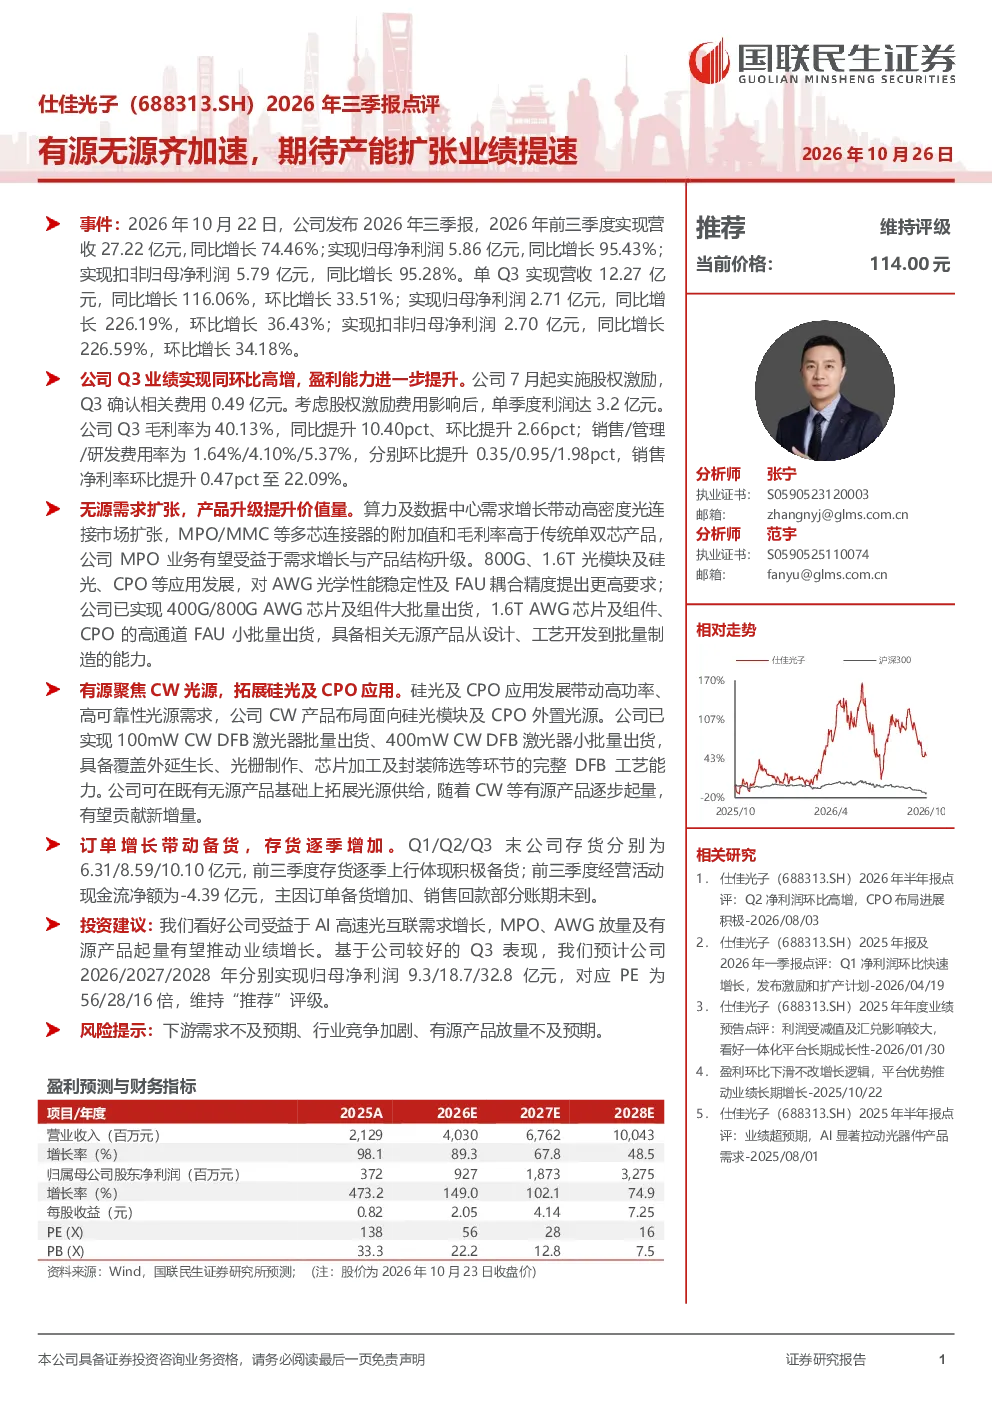
公司2026年前三季度实现营收27.22亿元,同比增长74.46%;归母净利润5.86亿元,同比增长95.43%。单Q3营收12.27亿元,同比增长116.06%,环比增长33.51%;归母净利润2.71亿元,同比增长226.19%,环比增长36.43%。Q3毛利率为40.13%,同比提升10.40pct,环比提升2.66pct;销售净利率环比提升0.47pct至22.09%。业绩增长主要受益于算力及数据中心需求增长,MPO/MMC等多芯连接器需求扩张,产品升级提升价值量。
仕佳光子主要业务赛道及发展趋势?
公司主要受益于算力及数据中心需求增长,MPO/MMC等多芯连接器需求扩张,产品升级提升价值量。MPO业务有望受益于需求增长与产品结构升级,已实现400G/800G AWG芯片及组件大批量出货,1.6T AWG芯片及组件、CPO的高通道FAU小批量出货。同时,硅光及CPO应用发展带动高功率、高可靠性光源需求,公司已实现100mW CW DFB激光器批量出货、400mW CW DFB激光器小批量出货,具备完整DFB工艺能力。未来行业趋势向好,公司产品结构升级将推动业绩持续增长。
仕佳光子报告重点分析了哪些方面?
报告重点分析了公司MPO/MMC业务受益于算力及数据中心需求增长,产品结构升级提升价值量。同时关注到公司硅光及CPO应用发展带动的高功率、高可靠性光源需求,已实现100mW CW DFB激光器批量出货、400mW CW DFB激光器小批量出货。报告还指出订单增长带动备货,前三季度存货逐季增加,但经营活动现金流净额为-4.39亿元,主因订单备货增加、销售回款部分账期未到。
当前市场对仕佳光子的现状判断?
当前市场对仕佳光子表现积极,公司Q3业绩大幅增长,单季营收同比增长116.06%,归母净利润同比增长226.19%。公司MPO业务已实现400G/800G AWG芯片及组件大批量出货,1.6T AWG芯片及组件、CPO的高通道FAU小批量出货,具备完整DFB工艺能力。订单增长带动备货,存货逐季增加,显示市场需求旺盛。但需关注经营活动现金流净额为负,主因订单备货增加,销售回款部分账期未到。
仕佳光子研报提示了哪些风险?
研报提示的风险包括:下游需求不及预期,算力及数据中心需求增长可能放缓,影响公司MPO/MMC业务及光源产品销售;行业竞争加剧,多芯连接器及光源领域竞争激烈,可能导致产品价格下降或市场份额被侵蚀;有源产品放量不及预期,公司硅光及CPO相关产品尚处小批量出货阶段,未来放量存在不确定性。这些风险需持续关注。