猜你想问
乙二醇最新市场动态如何?
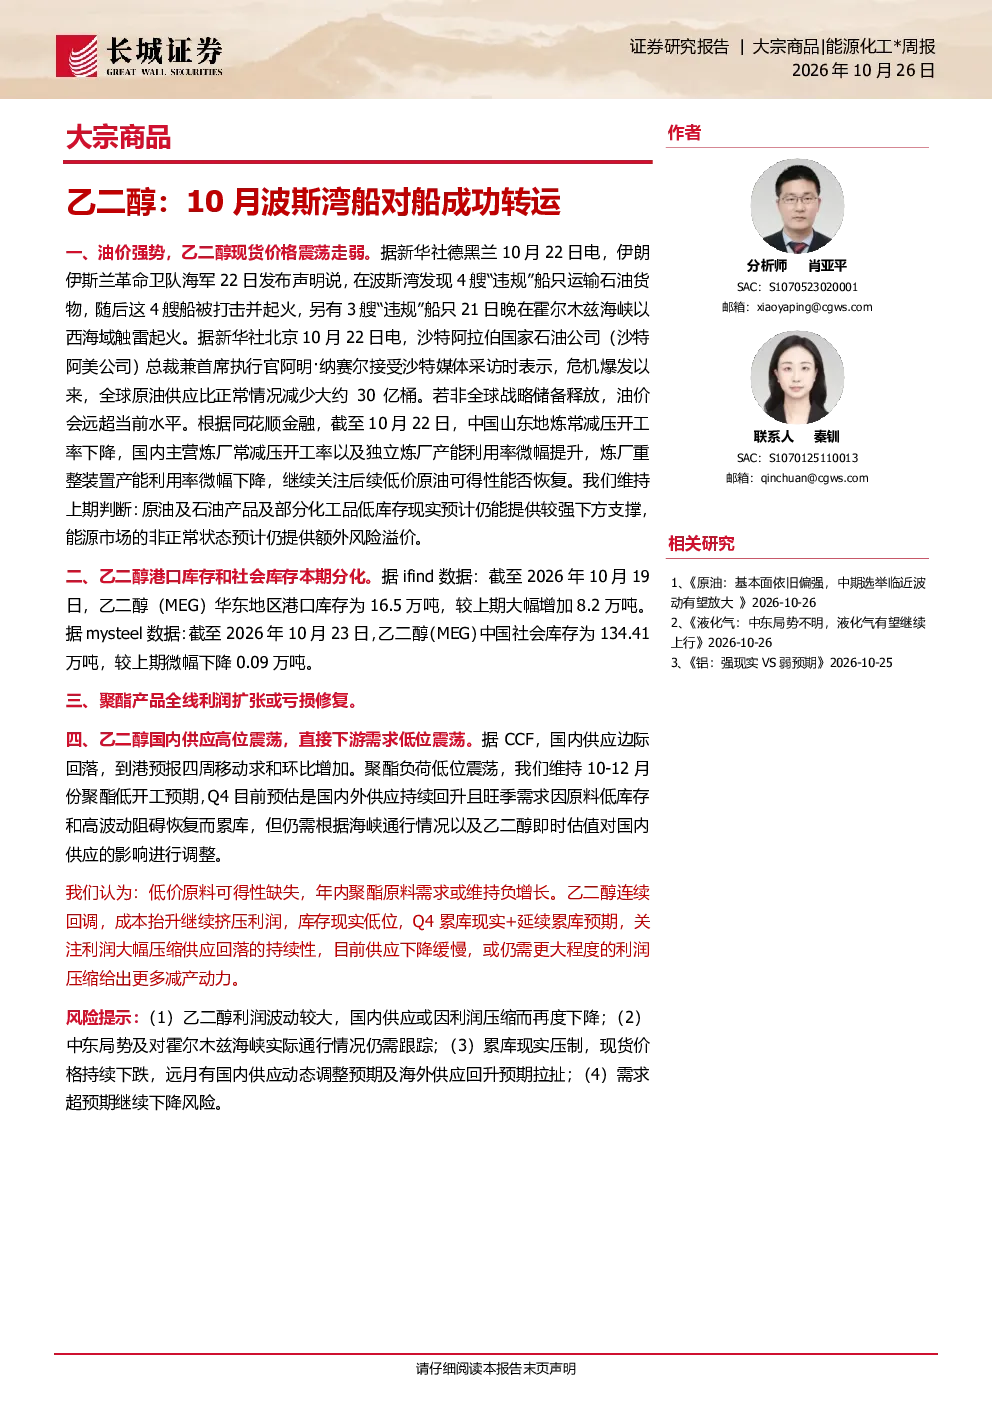
本周乙二醇现货价格震荡走弱,主要受全球原油供应减少及中东局势影响。伊朗及沙特阿美公司在波斯湾的冲突导致全球原油供应减少约30亿桶,全球战略储备释放缓解油价上涨。同时,石脑油制乙二醇成本偏强震荡,亏损幅度近五年最大。乙二醇现货价自9月中下旬起持续下跌,而煤制成本大幅上涨,利润偏震荡。
乙二醇行业发展趋势如何?
乙二醇行业呈现供需分化态势。华东地区港口库存大幅增加,而中国社会库存微幅下降。聚酯产品全线利润扩张或亏损修复,显示下游需求有所回暖。但乙二醇国内供应高位震荡,直接下游需求低位震荡,预计10-12月份聚酯低开工。Q4预估国内外供应持续回升,旺季需求因原料低库存和高波动阻碍恢复而累库。
本报告重点分析了哪些方面?
本报告重点分析了乙二醇的供需格局及成本变化。从供应端看,合成气制乙二醇产量预期下修,10月份产量约78.5万吨,月度负荷84-85%;11月份产量约73万吨,月底负荷81-82%。从需求端看,韩国一套18.5万吨/年的MEG装置10月中开始停车,预计11月下旬重启。同时,国内供应边际回落,到港预报四周移动求和环比增加。
当前乙二醇市场现状如何?
当前乙二醇市场呈现高位震荡态势。布伦特原油现货价格反弹为主,为乙二醇成本提供下方支撑。但中东局势及霍尔木兹海峡实际通行情况仍需跟踪,这可能影响乙二醇到港量及价格走势。此外,累库现实压制现货价格持续下跌,远月国内供应动态调整预期及海外供应回升预期拉扯市场情绪。
本报告有哪些风险提示?
本报告提示四项主要风险:一是乙二醇利润波动大,国内供应或因利润压缩再度下降;二是中东局势及霍尔木兹海峡实际通行情况需持续关注,这可能直接影响乙二醇供应稳定性;三是累库现实压制,现货价格持续下跌,远月国内供应动态调整预期及海外供应回升预期拉扯市场;四是需求超预期继续下降风险,这将进一步加剧供需矛盾。
你可能感兴趣
航运周报:关注马士基是否直接开出WEEK40以及41周报价,10月下半月船司态度对10月合约估值影响较大
华泰期货2026-09-13
公用环保2025年10月投资策略:中国船燃成功完成浙江省首单船用绿色甲醇加注业务,关注四季度聚变装备招标需求释放
公用事业国信证券2025-10-08
波斯湾航运风险上升 乙二醇价格维持区间整理
中衍期货2026-07-23
航运日报:关注马士基是否连开WEEK40以及WEEK41,船司10月下半月态度对10月合约估值影响较大
华泰期货2026-09-15
化工新材料周报:本周苏氨酸、EVA价格上涨,福建首单船用生物燃料油(B24)加注成功
基础化工华创证券2024-10-07
江河集团近期有所调整主要系市场对美伊冲突背景下波斯湾沿岸建设与订单的担忧我
未知机构2026-03-09
江河集团近期有所调整主要系市场对美伊冲突背景下波斯湾沿岸建设与订单的担忧
未知机构2026-03-09
2020年港口报告:冠状病毒病大流行对拉丁美洲和加勒比地区集装箱港口航运贸易、转运和吞吐量的影响
交通运输拉丁美洲经济委员会2020-02-02
合成生物学周报:生物基聚酰胺汽车内饰织物材料成功研发,国内逐步发展生物基乙二醇技术
基础化工华安证券2022-12-17
化工行业周报:大庆石化乙烯装置脱瓶颈项目中交,中昆新材料天然气制乙二醇项目开车成功
基础化工德邦证券2023-12-03