猜你想问
豪迈科技核心业务有哪些?
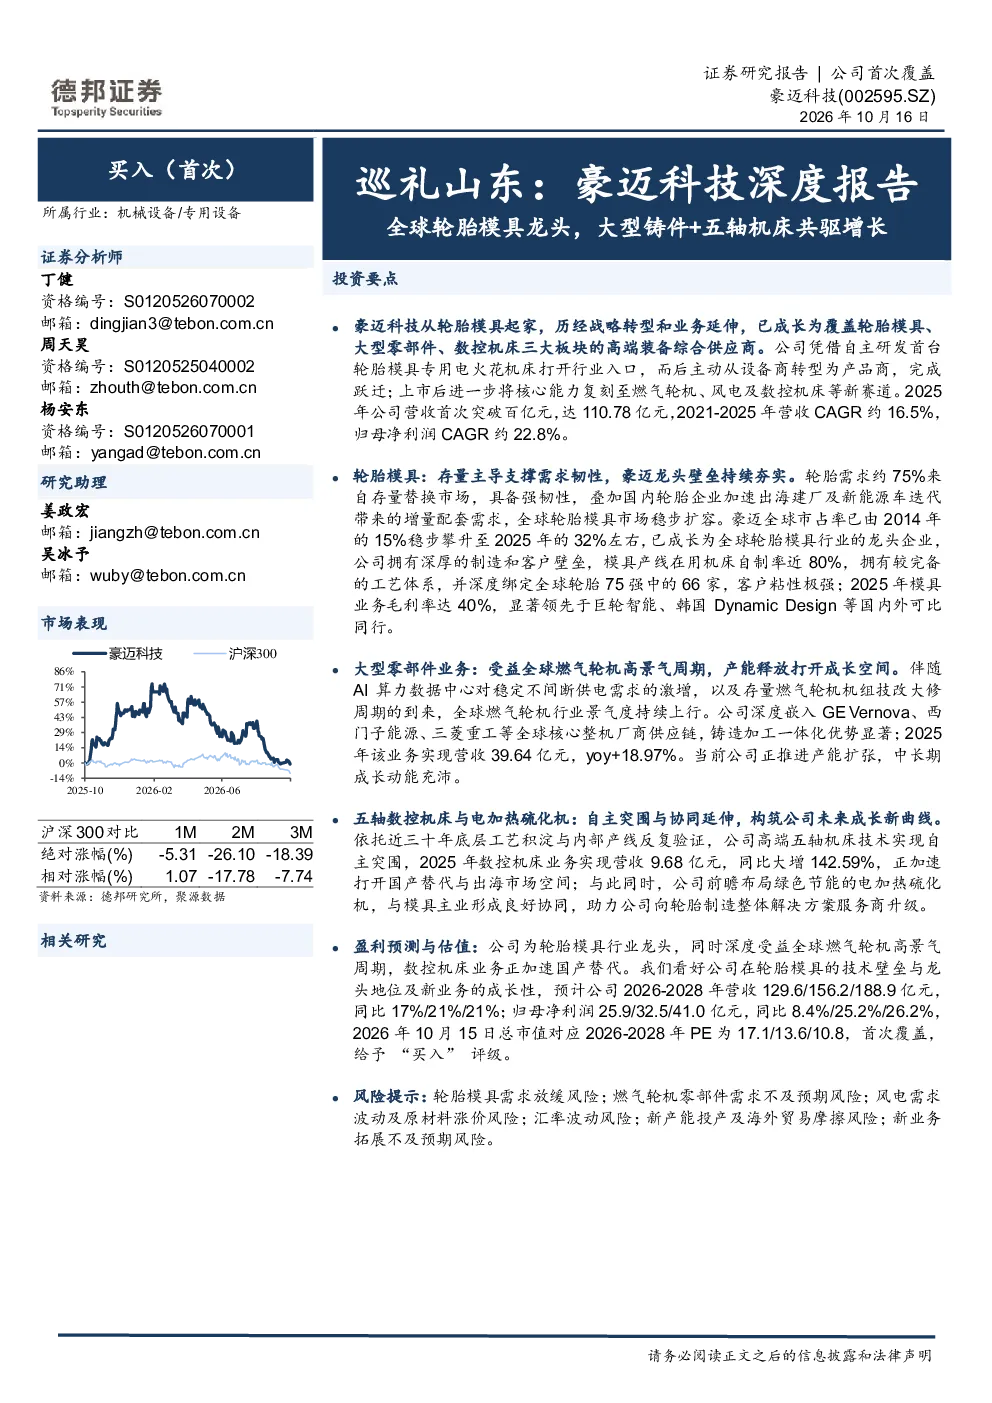
豪迈科技是全球轮胎模具领军企业,已成长为覆盖轮胎模具、大型零部件、数控机床三大板块的高端装备综合供应商。公司核心业务为轮胎模具,全球市占率32%,拥有深厚的制造和客户壁垒,2025年毛利率40%,显著领先于国内外同行。此外,公司大型零部件业务受益全球燃气轮机高景气周期,2025年营收39.64亿元,yoy+18.97%。数控机床业务自主突围高端五轴机床技术,2025年营收9.68亿元,同比大增142.59%。硫化机业务与模具主业形成协同,助力公司向轮胎制造整体解决方案服务商升级。
轮胎模具行业发展趋势如何?
轮胎模具行业发展趋势向好,存量替换市场支撑需求韧性。国内轮胎企业加速出海建厂及新能源车迭代带来增量配套需求,共同驱动全球轮胎模具市场稳步扩容。全球轮胎市场规模庞大且持续增长,中国轮胎企业海外布局加速,新能源车对高性能轮胎需求提升,为轮胎模具行业带来广阔市场空间。同时,技术升级趋势明显,电加热技术引领硫化机升级方向,五轴联动等高端数控技术加速国产替代,行业集中度提升,龙头企业优势凸显。
报告重点分析了豪迈科技的哪些方面?
报告重点分析了豪迈科技的核心业务及发展历程,涵盖轮胎模具、大型零部件、数控机床、硫化机四大板块。轮胎模具作为公司核心业务,全球市占率32%,毛利率40%,领先行业。大型零部件业务受益燃气轮机高景气周期,2025年营收39.64亿元,yoy+18.97%。数控机床业务自主掌握五轴联动核心技术,2025年营收9.68亿元,同比大增142.59%。硫化机业务与模具主业形成协同,助力公司向轮胎制造整体解决方案服务商升级。报告还分析了公司成长逻辑、财务状况、盈利预测与估值。
豪迈科技所处市场现状如何?
豪迈科技所处市场现状良好,全球轮胎模具市场稳步扩容,中国轮胎企业加速出海建厂及新能源车迭代带来增量配套需求。大型零部件业务受益全球燃气轮机高景气周期,AI算力数据中心需求激增,存量燃气轮机机组技改大修周期到来,推动需求增长。数控机床业务加速打开国产替代与出海市场空间,五轴联动等高端技术需求旺盛。公司财务状况稳健,2021-2025年营收四年复合增速约16.5%,归母净利润CAGR约22.8%,2025年营收首次突破百亿元,达110.78亿元。
豪迈科技面临哪些风险?
豪迈科技面临的风险包括:轮胎模具需求放缓风险,全球轮胎市场波动可能影响需求;燃气轮机零部件需求不及预期风险,全球能源结构调整可能影响燃气轮机需求;风电需求波动及原材料涨价风险,风电行业波动及原材料价格波动可能影响业绩;汇率波动风险,公司业务涉及海外市场,汇率波动可能影响利润;新产能投产及海外贸易摩擦风险,新业务拓展及贸易环境变化可能带来不确定性;新业务拓展不及预期风险,公司在燃气轮机、风电等新赛道拓展面临技术及市场挑战。