猜你想问
特斯拉Optimus量产对汽车行业有何影响?
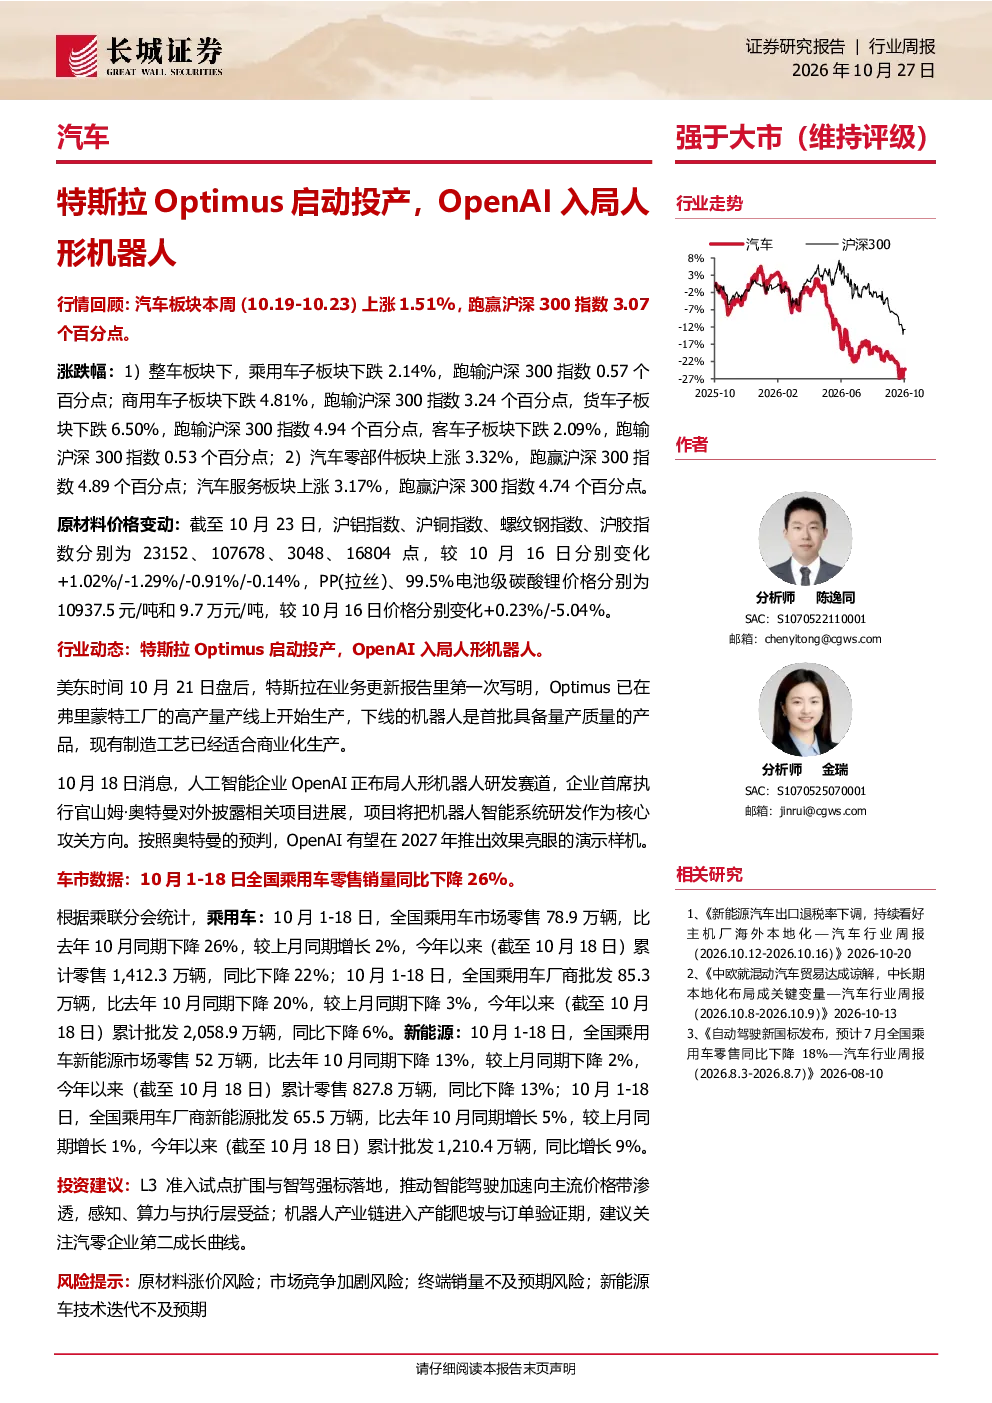
特斯拉Optimus已在弗里蒙特工厂开始量产,首批产品具备量产质量,标志着特斯拉在机器人领域的重要进展。这一举措将推动人形机器人技术的成熟和普及,同时可能带动相关零部件供应链的发展,为汽车行业带来新的增长点。此外,OpenAI的入局也预示着人形机器人领域的竞争加剧,可能促进技术创新和成本下降,对整个行业产生深远影响。
汽车行业近期有哪些热点方向?
近期汽车行业的热点方向主要集中在机器人、充电桩和车联网领域。机器人指数上涨14.15%,充电桩指数上涨6.51%,车联网指数上涨3.04%,显示出这些领域的强劲增长势头。特斯拉Optimus的量产和OpenAI的布局进一步推动了机器人技术的发展,而充电桩和车联网的指数上涨则反映了新能源汽车配套基础设施建设的加速。这些热点方向不仅受到市场关注,也为投资者提供了新的投资机会。
汽车行业各板块表现如何?
汽车行业各板块表现分化,零部件板块和服务板块表现突出,分别上涨3.32%和3.17%,均跑赢沪深300指数。这表明市场对汽车产业链中高端环节的关注度提升。乘用车、商用车、货车和客车板块则出现下跌,显示出市场对这些传统板块的担忧。此外,新能源车零售量同比下降13%,批发量增长5%,反映出市场对新能源汽车的复杂态度,既有增长也有挑战。
智能驾驶和机器人产业链的投资机会在哪里?
智能驾驶和机器人产业链的投资机会主要集中在感知、算力与执行层,以及汽车零部件企业的第二成长曲线。L3准入试点扩围与智驾强标落地将推动智能驾驶加速渗透,为相关企业带来发展机遇。机器人产业链进入产能爬坡与订单验证期,建议关注汽车零部件企业在新领域的布局和创新能力。这些领域的技术进步和市场需求增长,将为投资者提供良好的投资机会。
汽车行业面临哪些风险?
汽车行业面临的主要风险包括原材料涨价、市场竞争加剧、终端销量不及预期以及新能源车技术迭代不及预期。原材料价格波动直接影响生产成本,市场竞争加剧可能压缩企业利润空间,终端销量不及预期则反映出市场需求的不确定性。此外,新能源车技术迭代速度加快,若企业无法及时跟上技术发展,可能面临被市场淘汰的风险。这些风险需要投资者密切关注,并采取相应的风险管理措施。