猜你想问
H&H国际控股公司深度报告主要分析了哪些内容?
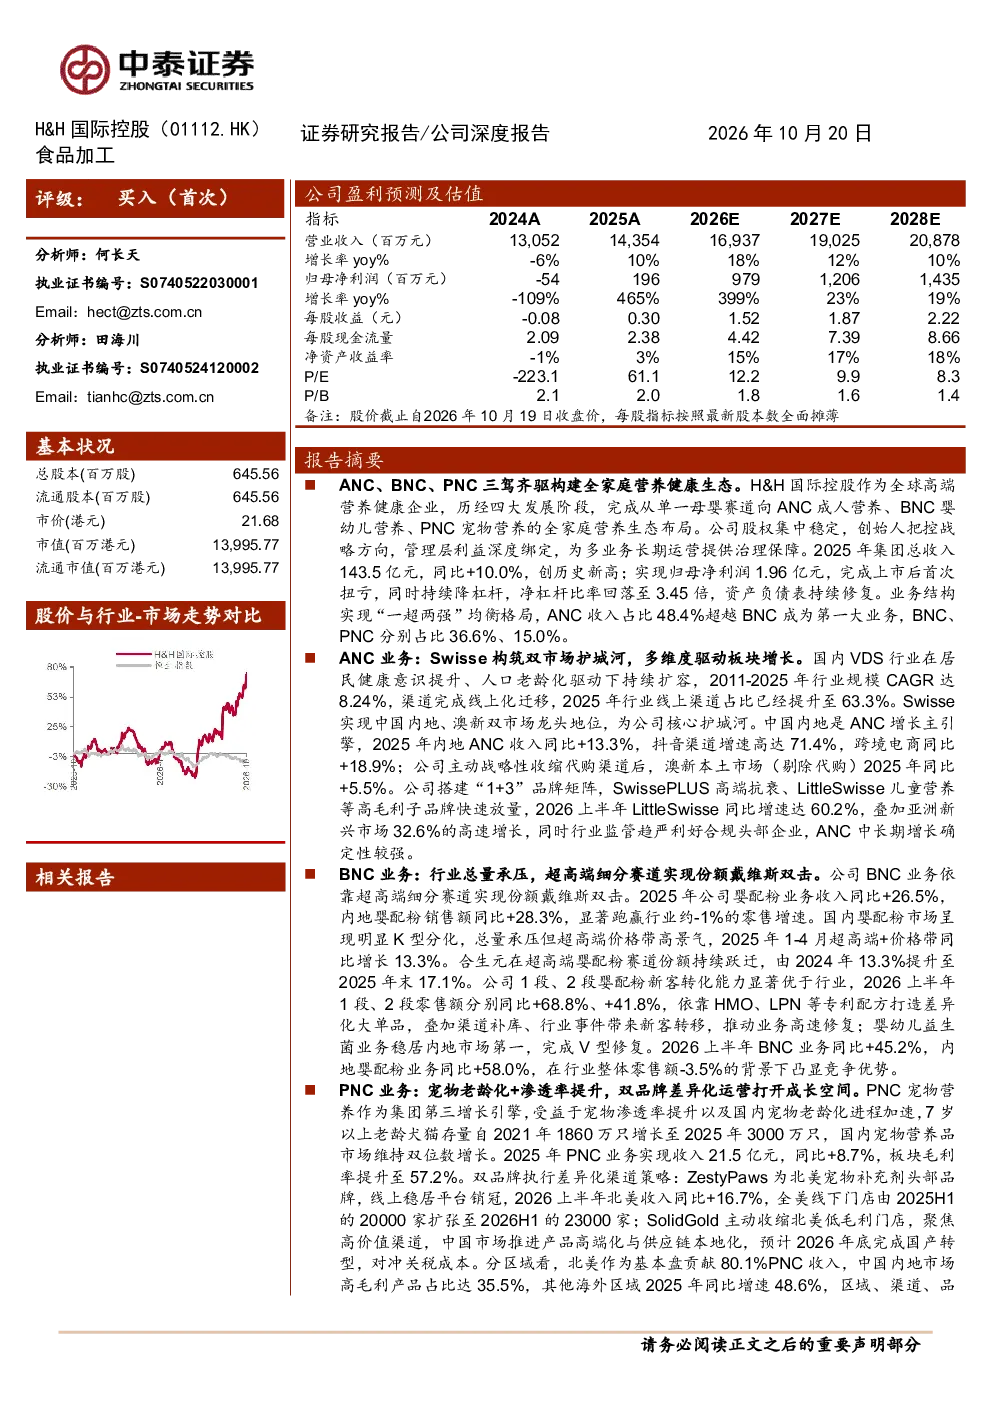
H&H国际控股公司深度报告全面分析了公司从单一母婴赛道向ANC成人营养、BNC婴幼儿营养、PNC宠物营养的全家庭营养生态布局。报告重点考察了公司股权结构、治理模式、财务表现及业务增长情况。2025年公司总收入143.5亿元,同比+10.0%,归母净利润1.96亿元,首次扭亏。业务结构呈现ANC、BNC、PNC三驾马车均衡发展,ANC收入占比48.4%成为第一大业务,BNC、PNC分别占比36.6%、15.0%。报告还深入剖析了各业务板块的市场竞争格局、增长驱动因素及未来潜力。
报告如何分析了中国营养健康行业的发展趋势?
报告指出中国营养健康行业正经历快速发展,特别是VDS(维生素、矿物质补充剂)和婴配粉市场。国内VDS行业在健康意识提升和老龄化驱动下,2011-2025年行业规模CAGR达8.24%,线上渠道占比已提升至63.3%。Swisse在中国内地和澳新市场构筑双市场护城河,成为VHMS市场第一。婴配粉市场则呈现K型分化,总量承压但超高端价格带高景气,2025年超高端+价格带同比增长13.3%。报告强调行业监管趋严利好合规头部企业,为行业长期发展提供确定性。
报告重点分析了H&H国际控股的哪些业务板块?
报告重点分析了H&H国际控股的ANC、BNC、PNC三大业务板块。ANC业务以Swisse品牌为核心,在中国内地和澳新市场占据领先地位,2025年内地ANC收入同比+13.3%,抖音等新兴渠道贡献显著增长。BNC业务聚焦超高端婴配粉赛道,2025年收入同比+26.5%,合生元份额持续提升,新客转化能力优于行业。PNC业务受益于宠物老龄化及渗透率提升,2025年收入21.5亿元,同比+8.7%,双品牌差异化运营推动增长。
报告对当前营养健康市场的现状有何判断?
报告认为当前营养健康市场呈现多元化竞争格局,ANC和婴配粉市场集中度提升,超高端细分赛道表现亮眼。VDS行业线上化加速,头部企业通过品牌力、渠道控制及产品创新巩固优势。婴配粉市场总量承压但结构性机会突出,超高端价格带需求旺盛。宠物营养市场在老龄化及消费升级推动下,保持双位数增长。报告指出行业监管趋严为头部企业带来发展契机,但竞争加剧也需关注。
报告是否存在需要关注的风险提示?
报告提示需关注营养健康行业的政策风险,监管趋严可能影响部分产品销售。市场竞争加剧可能导致价格战或渠道冲突,影响利润水平。国际市场拓展面临汇率波动、贸易壁垒等挑战,需加强风险对冲。此外,新兴市场增长存在不确定性,需关注消费者偏好变化及渠道适配问题。报告强调企业需持续提升品牌力、研发能力和供应链效率以应对风险。