猜你想问
宁沪高速2026年第三季度报告核心内容有哪些?
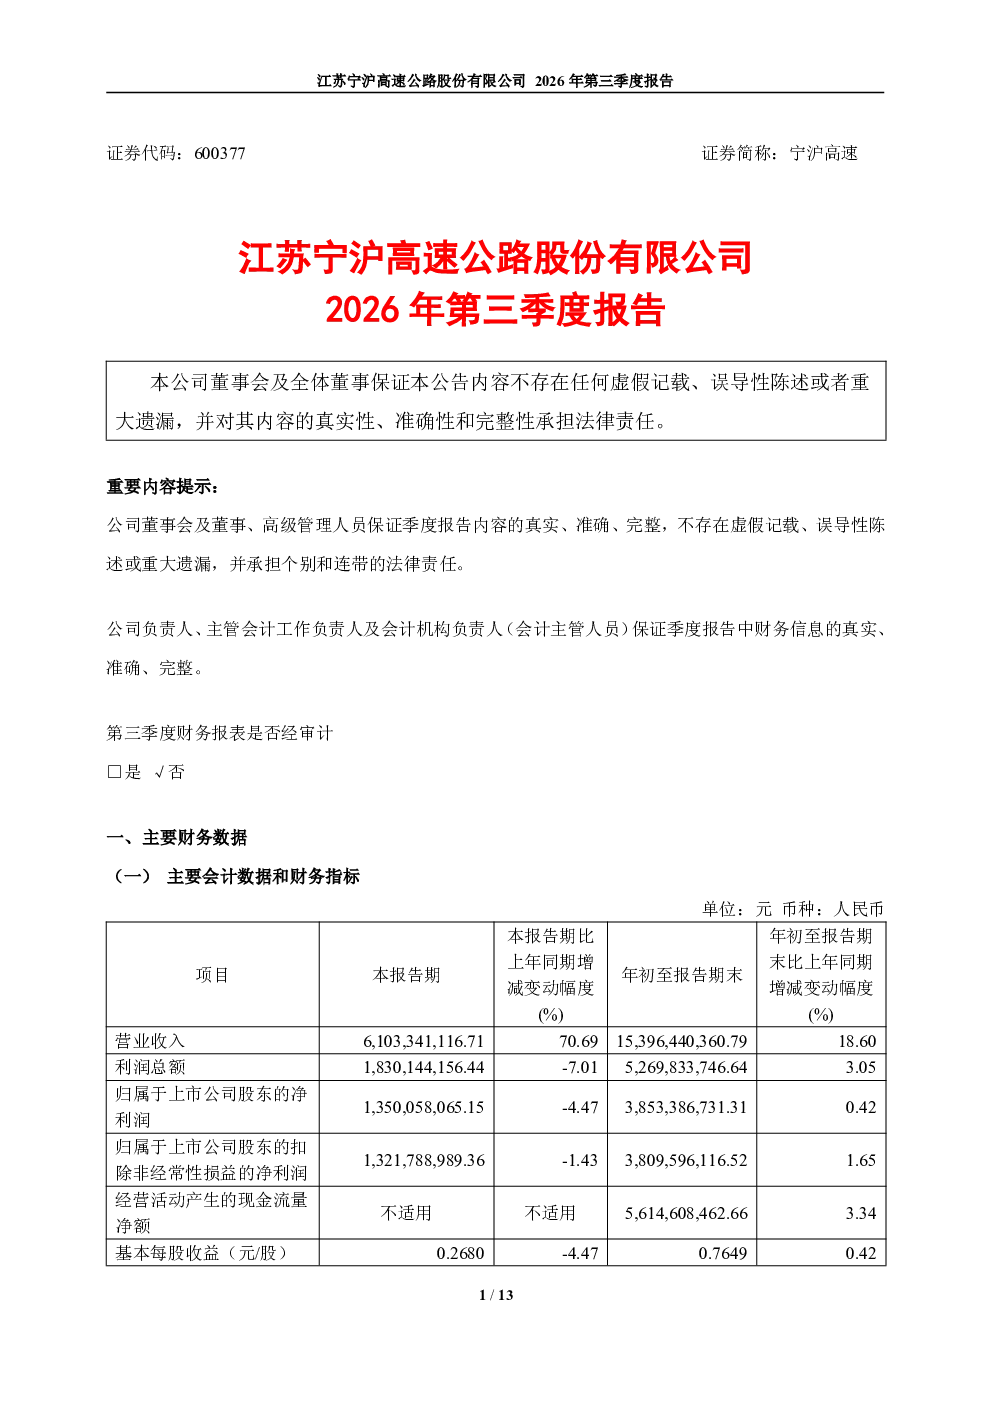
报告显示,2026年7-9月宁沪高速营业总收入约6103.34亿元,同比增长70.69%,主要得益于建造成本确认收入约2808.47亿元。剔除建造收入后,营业总收入约3294.87亿元,同比增长1.91%。收费业务收入约2693.93亿元,同比增长3.73%。然而,配套业务收入约372.12亿元,同比下降9.70%,主要受油品销售量下降影响。电力销售收入约180.18亿元,同比增长4.98%,主要受国网电力调度统筹安排及海上风电项目上网电量增加影响。1-9月累计营业总收入约15396.44亿元,同比增长18.60%,剔除建造收入后同比增长2.07%
高速公路行业发展趋势如何?
高速公路行业受益于经济发展和汽车保有量增长,持续受益于国家交通基础设施建设政策。宁沪高速作为区域高速公路龙头企业,其业务发展受车流量增长及新路桥摊销折旧增加影响。未来,行业整合、智慧交通、绿色能源等趋势将推动行业转型升级,但同时也面临市场竞争加剧、土地资源限制等挑战。
报告重点分析了哪些方向?
报告重点分析了宁沪高速各业务板块的收入及成本变化情况,特别是建造成本对财务数据的显著影响。报告详细展示了收费业务、配套业务、地产业务、电力销售业务的经营表现,并说明了业务信息列报方式的调整及其影响。此外,报告还披露了收购江苏苏锡常南部高速公路有限公司100%股权的进展情况,显示公司董事会已批准收购议案,收购总对价734.143亿元。
当前高速公路市场现状如何?
当前高速公路市场呈现稳步增长态势,但增速有所放缓。宁沪高速2026年第三季度报告显示,剔除建造成本后,营业总收入同比增长1.91%,营业利润同比下降8.45%。这表明市场增长动力减弱,竞争加剧。同时,油品销售下降、地产项目交付规模减少等因素也对企业收入造成压力。未来市场发展仍需关注宏观经济环境、政策支持力度及行业竞争格局变化。
报告有哪些风险提示?
报告提示,建造成本确认对财务数据影响较大,需关注未来项目收入确认节奏及成本控制情况。配套业务受油品销售量下降影响明显,需关注相关业务转型进展。此外,收购江苏苏锡常南部高速公路有限公司100%股权涉及较大投资,需关注整合风险及业绩承诺达成情况。同时,车流量增长及新路桥摊销折旧增加导致成本上升,需关注未来成本控制能力。