猜你想问
化工日报研报核心内容有哪些?
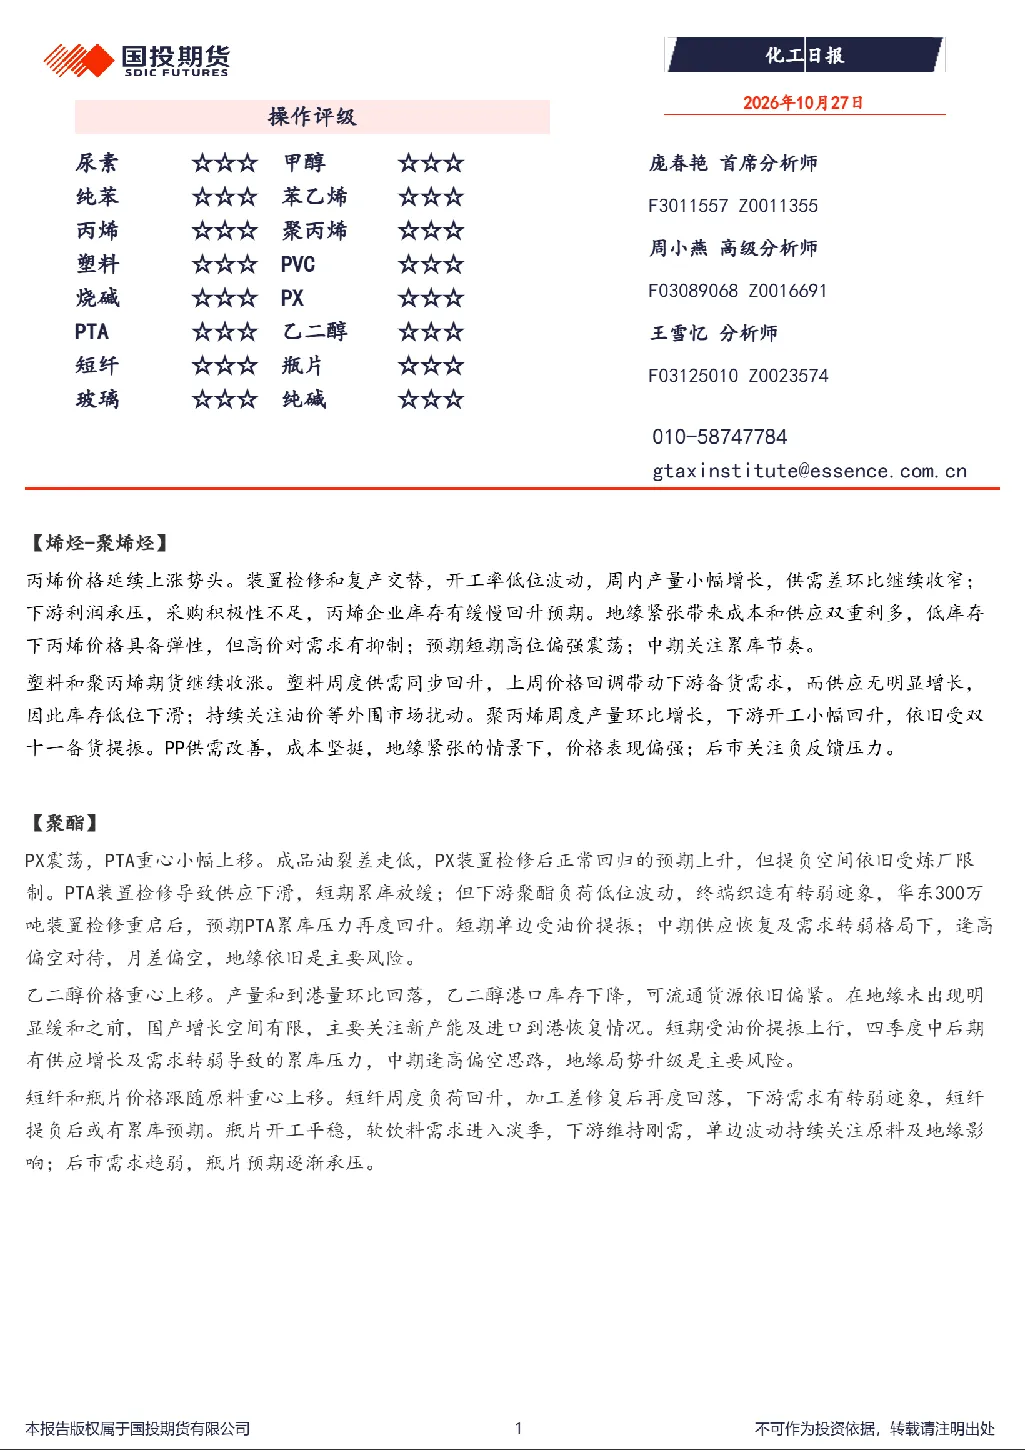
本报告聚焦丙烯、聚酯、纯苯-苯乙烯、煤化工、氯碱及纯碱-玻璃等化工板块。丙烯方面,价格延续上涨势头,供需差环比收窄,但下游采购积极性不足,库存有缓慢回升预期。地缘紧张带来成本和供应双重利好,塑料和聚丙烯期货继续收涨。聚酯板块中,PX震荡,PTA重心小幅上移,短期受油价提振,中期逢高偏空对待。乙二醇价格重心上移,港口库存下降,短期受油价提振上行,四季度中后期有累库压力。纯苯期货主力合约高位小幅回落,华东港口库存大幅去化,下游开工下降。苯乙烯主力期价收跌,港口库存下降,下游开工回升。煤化工方面,甲醇期货主力合约上涨,低进口低库存,但沿海MTO装置全停,下游需求负反馈严重。尿素期货延续低位区间震荡,国内需求偏弱。氯碱板块中,PVC日内宽幅波动,成本高压下供应进一步下行,库存持续下滑。液氯价格延续强势格局,成本支撑减弱。纯碱尾盘上涨,震荡偏强运行,供给收缩带动库存快速下滑。玻璃日内小幅收涨,行业库存小幅下行。
化工赛道行业发展趋势如何?
化工赛道整体呈现分化态势。上游原料端,地缘政治持续影响成本,部分品种如纯苯、苯乙烯等价格波动较大。中游烯烃、聚酯等板块,供需关系变化是关键变量,如聚丙烯库存缓慢回升、乙二醇四季度累库预期等。下游需求方面,塑料、短纤等行业开工变化影响产品库存和价格,如短纤提负后或有累库预期。煤化工板块受MTO装置运行影响较大,甲醇价格受供需及成本支撑。氯碱行业库存压力持续,液氯价格强势但成本支撑减弱。纯碱-玻璃板块,供给端检修预期与库存变化共同影响价格,需求疲软导致玻璃价格承压。整体看,行业趋势受成本、供需、地缘等多重因素交织影响。
研报重点分析了哪些方向?
研报重点分析了化工板块各品种的供需关系、库存变化及价格驱动因素。丙烯和聚丙烯关注下游采购积极性与库存变化;聚酯板块分析PX、PTA、乙二醇的短期单边表现与中期累库风险;纯苯-苯乙烯聚焦港口库存、下游开工及地缘影响;煤化工关注甲醇期货走势、MTO装置运行及供需双增预期;氯碱板块分析PVC库存下滑与液氯成本支撑变化;纯碱-玻璃则关注供给收缩、库存变化与下游需求疲软情况。各板块均结合成本、地缘、开工等维度进行综合分析。
当前化工市场现状如何判断?
当前化工市场现状呈现多空交织格局。部分品种如丙烯、聚苯乙烯等受地缘紧张及成本支撑表现相对强势,但下游需求不足制约上涨空间。聚酯板块短期受油价提振,但中期累库压力显现。煤化工甲醇价格上涨但受MTO装置全停影响,尿素则延续低位震荡。氯碱板块PVC库存下滑支撑价格,但液氯成本支撑减弱,烧碱价格下行。纯碱供给收缩带动库存快速下滑,玻璃行业库存小幅下行但需求疲软仍存。整体看,化工市场供需关系变化快,库存波动明显,成本地缘因素影响突出,市场多空博弈激烈。
研报提示了哪些相关风险?
研报提示的主要风险包括:地缘政治持续演变可能带来的成本和供应双重冲击,尤其影响纯苯、苯乙烯等依赖进口原料的品种;各板块供需关系变化快速,如聚丙烯下游采购转弱、乙二醇四季度累库等可能引发价格回调;煤化工MTO装置运行稳定性及未来重启预期影响甲醇价格;氯碱行业库存压力持续,液氯成本支撑减弱可能引发价格下行;纯碱-玻璃板块需求疲软与供给端检修预期交织,价格波动风险较大。此外,各板块均需关注国内炼厂开工变化及港口库存动态,这些因素可能对价格走势产生显著影响。