猜你想问
近期货币政策有哪些重要变化?
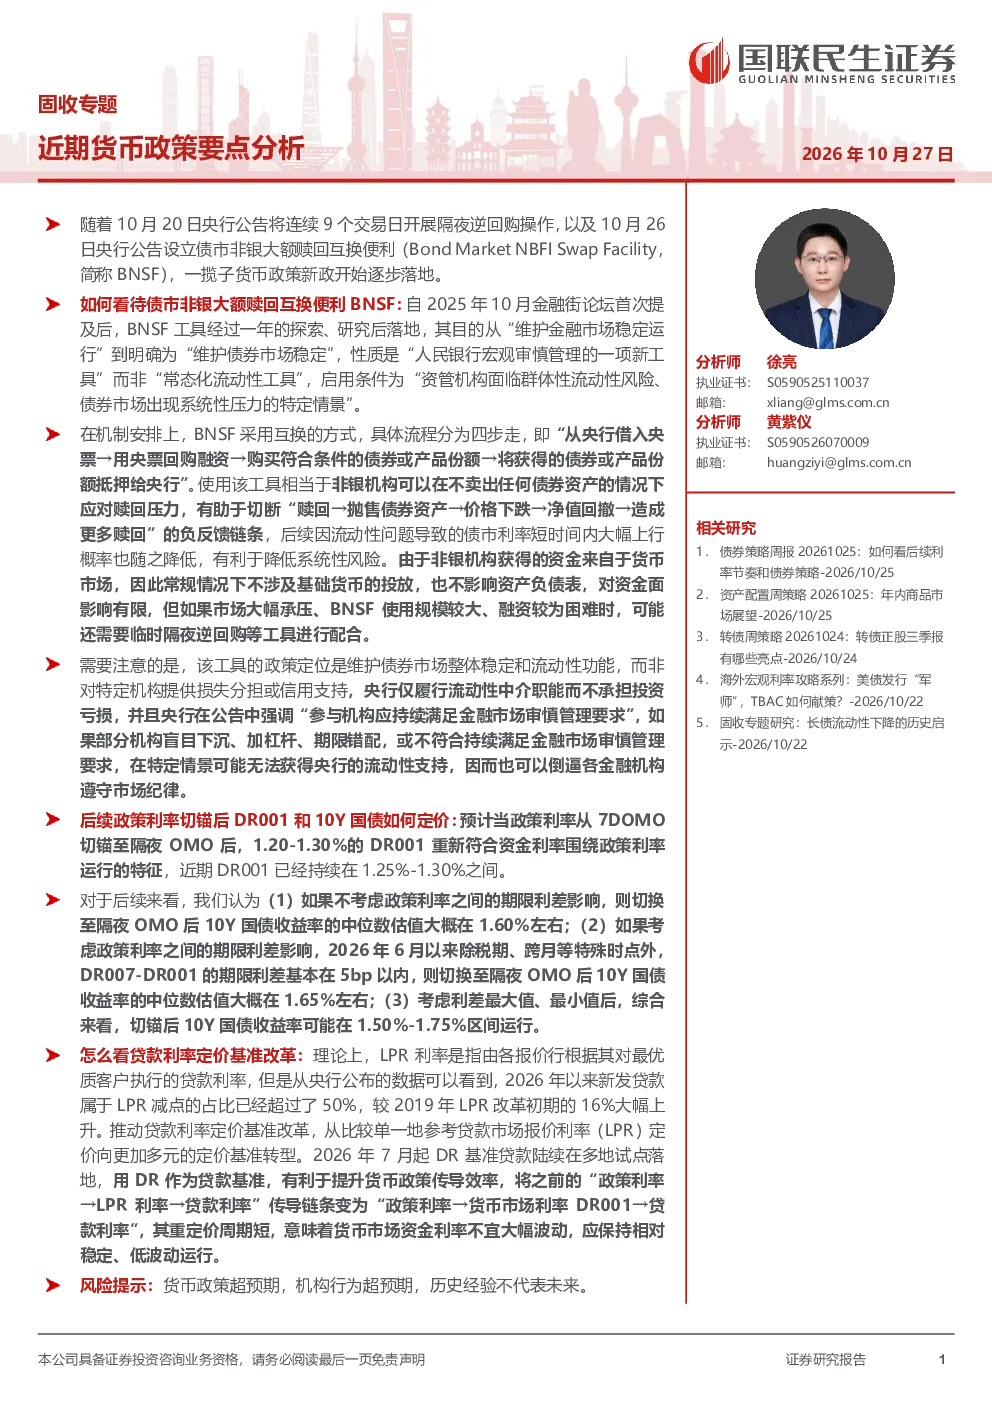
近期央行宣布了一揽子货币政策新政,主要包括设立债市非银大额赎回互换便利(BNSF)以维护债券市场稳定,政策利率切锚后DR001和10Y国债的定价机制调整,以及贷款利率定价基准改革向多元基准转型。这些政策旨在提升货币政策传导效率,降低系统性风险,并维护市场整体稳定。BNSF作为宏观审慎管理工具,在资管机构面临群体性流动性风险时启用,通过央行借入央票回购融资购买债券或产品份额,以切断“赎回→抛售债券→价格下跌→净值回撤→更多赎回”的负反馈链条。政策利率切锚后,DR001预计在1.20-1.30%区间运行,10Y国债估值在1.50%-1.75%区间。贷款利率定价基准改革则从单一LPR定价向多元定价基准转型,以提升传导效率。这些政策变化对固收市场产生重要影响,需要密切关注其后续落地情况和市场反应。
这些货币政策变化对债券市场有何影响?
这些货币政策变化对债券市场产生多方面影响。设立债市非银大额赎回互换便利(BNSF)旨在维护债券市场稳定,通过在极端情况下提供流动性支持,有助于降低系统性风险,防止“赎回→抛售债券→价格下跌→净值回撤→更多赎回”的负反馈循环。政策利率切锚后,DR001和10Y国债的定价机制调整,将使资金利率更紧密地围绕政策利率运行,预计DR001在1.20-1.30%区间,10Y国债估值在1.50%-1.75%区间,这些变化将影响债券收益率和估值水平。贷款利率定价基准改革则通过多元定价基准提升货币政策传导效率,进而影响债券市场的资金面和利率走势。总体而言,这些政策变化有助于增强债券市场的韧性和稳定性,但也需要关注政策落地过程中的市场适应性和潜在风险。
报告重点分析了哪些方向?
报告重点分析了近期货币政策的三个核心方向:一是设立债市非银大额赎回互换便利(BNSF),作为宏观审慎管理工具,旨在维护债券市场稳定,通过央行借入央票回购融资购买债券或产品份额,为资管机构提供流动性支持,防止系统性风险。二是政策利率切锚后DR001和10Y国债的定价机制调整,旨在实现政策利率与目标利率期限匹配,预计DR001在1.20-1.30%区间运行,10Y国债估值在1.50%-1.75%区间。三是贷款利率定价基准改革,从单一LPR定价向多元定价基准转型,以提升货币政策传导效率,通过政策利率→货币市场利率DR001→贷款利率的传导机制,实现政策目标。报告详细分析了这些政策的背景、机制、影响以及风险提示,为投资者提供了全面的政策解读。
当前债券市场现状如何?
当前债券市场现状与近期货币政策变化密切相关。央行设立债市非银大额赎回互换便利(BNSF)作为宏观审慎管理工具,表明市场仍存在一定的流动性压力和系统性风险隐患,需要通过政策工具进行防范和化解。政策利率切锚后DR001和10Y国债的定价机制调整,预计DR001在1.20-1.30%区间运行,10Y国债估值在1.50%-1.75%区间,显示市场利率将更紧密地围绕政策利率运行,但同时也存在一定的波动风险。贷款利率定价基准改革则通过多元定价基准提升货币政策传导效率,对债券市场的资金面和利率走势产生影响。总体而言,当前债券市场处于政策调整期,需要关注政策落地过程中的市场反应和潜在风险,以及政策对市场流动性和利率水平的影响。
报告有哪些风险提示?
报告提示了近期货币政策变化可能带来的几项风险。首先,货币政策超预期可能引发市场波动,需要关注政策调整的节奏和力度,以及市场对政策的反应。其次,机构行为超预期也可能对市场产生影响,例如资管机构在政策调整期的行为可能加剧市场波动。此外,历史经验不代表未来,政策效果和市场反应存在不确定性,需要谨慎评估政策风险。这些风险提示提醒投资者在关注政策变化的同时,也要关注市场动态和潜在风险,做好风险管理。