猜你想问
这份研报主要讲了什么内容?
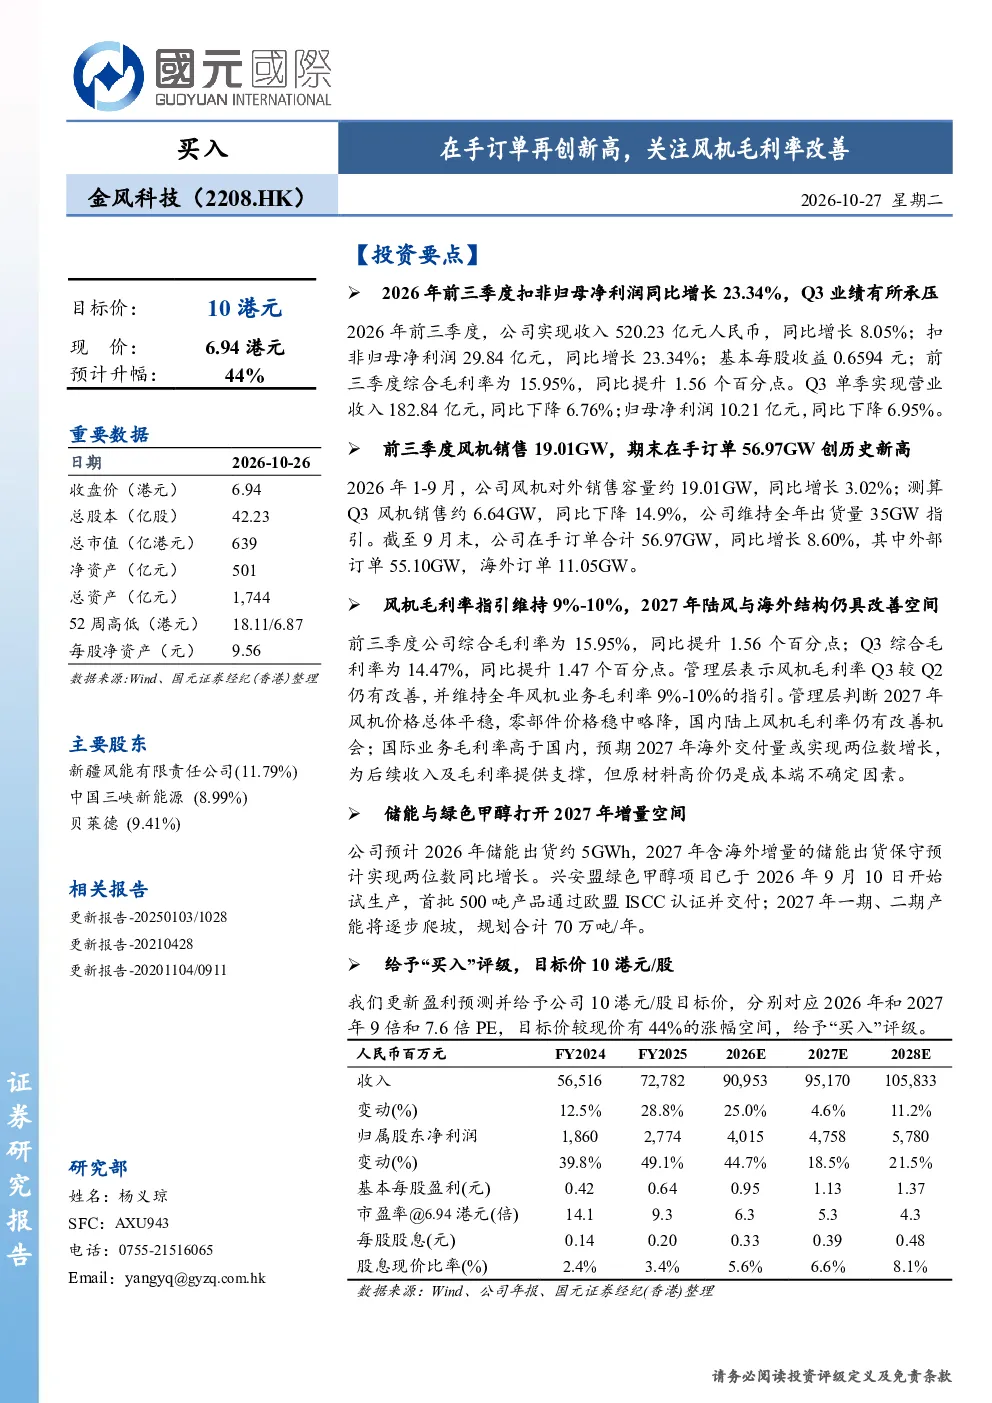
这份研报主要分析了金风科技2026年前三季度的业绩表现,包括扣非归母净利润同比增长23.34%,Q3业绩承压,收入同比增长8.05%,扣非归母净利润29.84亿元。报告还关注了公司风机销售与订单情况,前三季风机销售19.01GW,同比增长3.02%,期末在手订单56.97GW,同比增长8.60%,其中海外订单11.05GW。此外,报告重点分析了风机毛利率的改善情况,前三季综合毛利率15.95%,同比提升1.56个百分点,管理层维持全年风机毛利率9%-10%指引,预计2027年陆风与海外业务毛利率改善。最后,报告还提到了公司储能与绿色甲醇业务的发展情况,以及给予“买入”评级,目标价10港元/股的研究结论。
风电行业目前的发展趋势如何?
风电行业目前的发展趋势积极,全球风电装机量持续增长,中国作为全球最大的风电市场,新增装机量保持较高水平。随着“双碳”目标的推进,风电装机规划持续加码,海上风电发展迅速,技术不断进步,风机单机容量持续提升,效率不断提高。同时,风电产业链上下游企业积极布局,技术创新和成本下降推动风电竞争力增强。此外,储能技术的快速发展为风电提供了更好的配套支持,提高了风电的消纳能力。然而,风电行业也面临一些挑战,如风电新增装机不及预期、原材料价格大幅上涨、风机整机价格下降超出预期等风险。
研报重点分析了哪些方面?
研报重点分析了金风科技的风机销售与订单情况,报告显示公司前三季风机销售19.01GW,同比增长3.02%,期末在手订单56.97GW,同比增长8.60%,其中海外订单11.05GW,显示出公司较强的市场竞争力。此外,报告还重点分析了风机毛利率的改善情况,前三季综合毛利率15.95%,同比提升1.56个百分点,管理层维持全年风机毛利率9%-10%指引,预计2027年陆风与海外业务毛利率改善。同时,报告也关注了公司储能与绿色甲醇业务的发展情况,以及给予“买入”评级,目标价10港元/股的研究结论。
目前风电市场的现状如何?
目前风电市场呈现积极的发展态势,全球风电装机量持续增长,中国作为全球最大的风电市场,新增装机量保持较高水平。随着“双碳”目标的推进,风电装机规划持续加码,海上风电发展迅速,技术不断进步,风机单机容量持续提升,效率不断提高。风电产业链上下游企业积极布局,技术创新和成本下降推动风电竞争力增强。同时,储能技术的快速发展为风电提供了更好的配套支持,提高了风电的消纳能力。然而,风电市场也面临一些挑战,如风电新增装机不及预期、原材料价格大幅上涨、风机整机价格下降超出预期等风险。
研报提到了哪些风险提示?
研报提到了风电行业面临的一些风险提示,包括风电新增装机不及预期,可能导致市场需求下降;原材料价格大幅上涨,可能增加企业生产成本;风机整机价格下降超出预期,可能影响企业盈利能力;海外投资经营风险,可能面临政治、经济、法律等方面的挑战。此外,研报还提示投资者关注公司短期内的Q4交付压力和原材料成本上涨风险。这些风险因素可能对公司业绩产生不利影响,投资者需谨慎评估。