猜你想问
春光科技研报核心内容是什么?
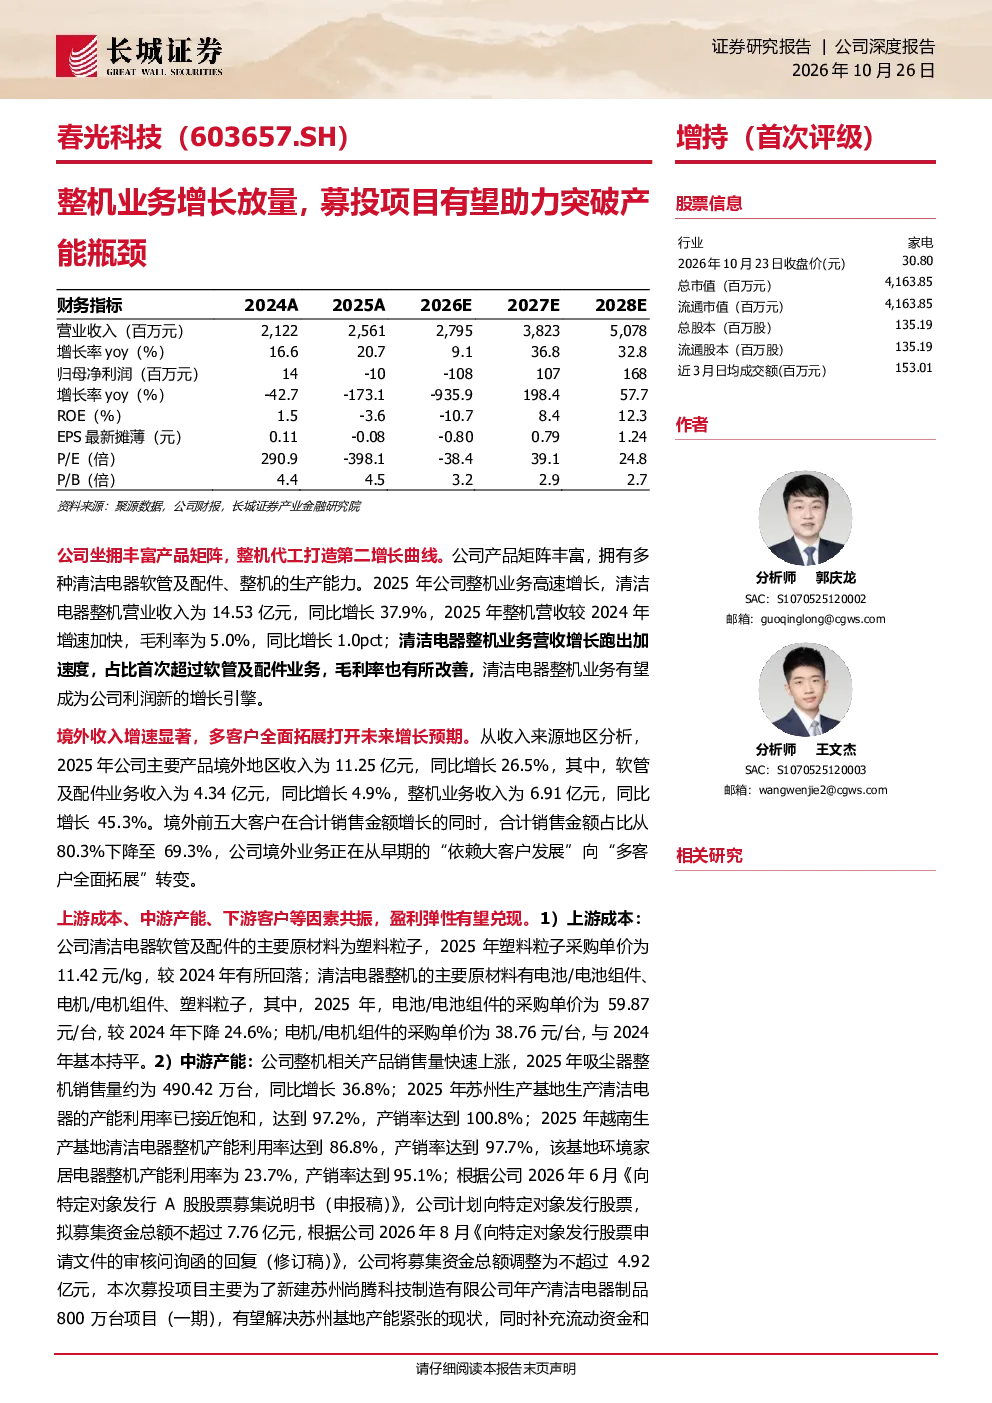
本报告聚焦春光科技,分析其整机业务增长放量及募投项目对产能瓶颈的突破作用。公司2025年整机业务营收同比增长37.9%,首次超过软管及配件业务。报告指出募投项目将依托核心客户需求,助力产能扩张,但需关注项目消化情况。
清洁电器行业发展趋势如何?
清洁电器行业正经历“场景化”、“智能化”、“健康化”三大趋势驱动。全球市场稳步扩容,新兴市场与海内外品类结构存在差异。国内吸尘器、扫地机器人零售额持续增长,产品均价上行。中国吸尘器出口高增,但行业竞争加剧导致出口均价下行,倒逼代工厂综合能力升级。
报告重点分析了春光科技的哪些方面?
报告重点分析了春光科技的业务结构、盈利能力及风险。公司2025年整机业务占比提升,海内外工厂营收扩张,客户结构优化。盈利端,原材料价格回落优化空间,但整机业务高增导致产能瓶颈亟待突破。
当前清洁电器市场现状如何?
当前清洁电器市场呈现需求持续增长、产品迭代加速的特点。国内市场吸尘器、扫地机器人零售额稳健增长,均价上行。出口市场量价齐升,但行业竞争加剧导致均价下行。产业链分层清晰,代工厂需提升综合能力应对竞争。
研报提示了哪些风险?
报告提示多项风险:原材料价格波动、下游行业竞争加剧、终端需求不及预期导致持续亏损、海外基地经营挑战、国际贸易摩擦与汇率风险、募投项目产能消化不及预期、客户集中度较高。需关注这些风险对公司经营的影响。
你可能感兴趣
募投项目突破产能瓶颈,定制化耗材进入放量期
医药生物国联证券2021-08-09
劲胜股份:募投项目助公司突破产能瓶颈
轻工制造天相投顾2010-08-24
调研报告:内销有望持续翻番,募投项目破解产能瓶颈
文化传媒民生证券2013-04-24
募投项目打开产能瓶颈,未来有望持续快速增长
轻工制造民生证券2014-06-12
拟定增募资不超6亿,突破产能瓶颈、强化五轴整机及零部件实力
机械设备山西证券2023-02-06
新订单开拓大幅增长,募投项目助力产能扩张
西南证券2022-08-20
北交所信息更新:善用化学之道--锂萃取剂获认可,募投突破产能瓶颈
开源证券2024-08-16
公司动态:渠道、产品优质,募投产能突破瓶颈
基础化工上海证券2017-10-13
受益城镇化和收入倍增,募投项目投产打破产能瓶颈
食品饮料联讯证券2013-03-11
募投项目通过验收,产能瓶颈未来将明显缓解
建筑建材中投证券2013-01-04