猜你想问
本周电力及公用事业板块市场表现如何?
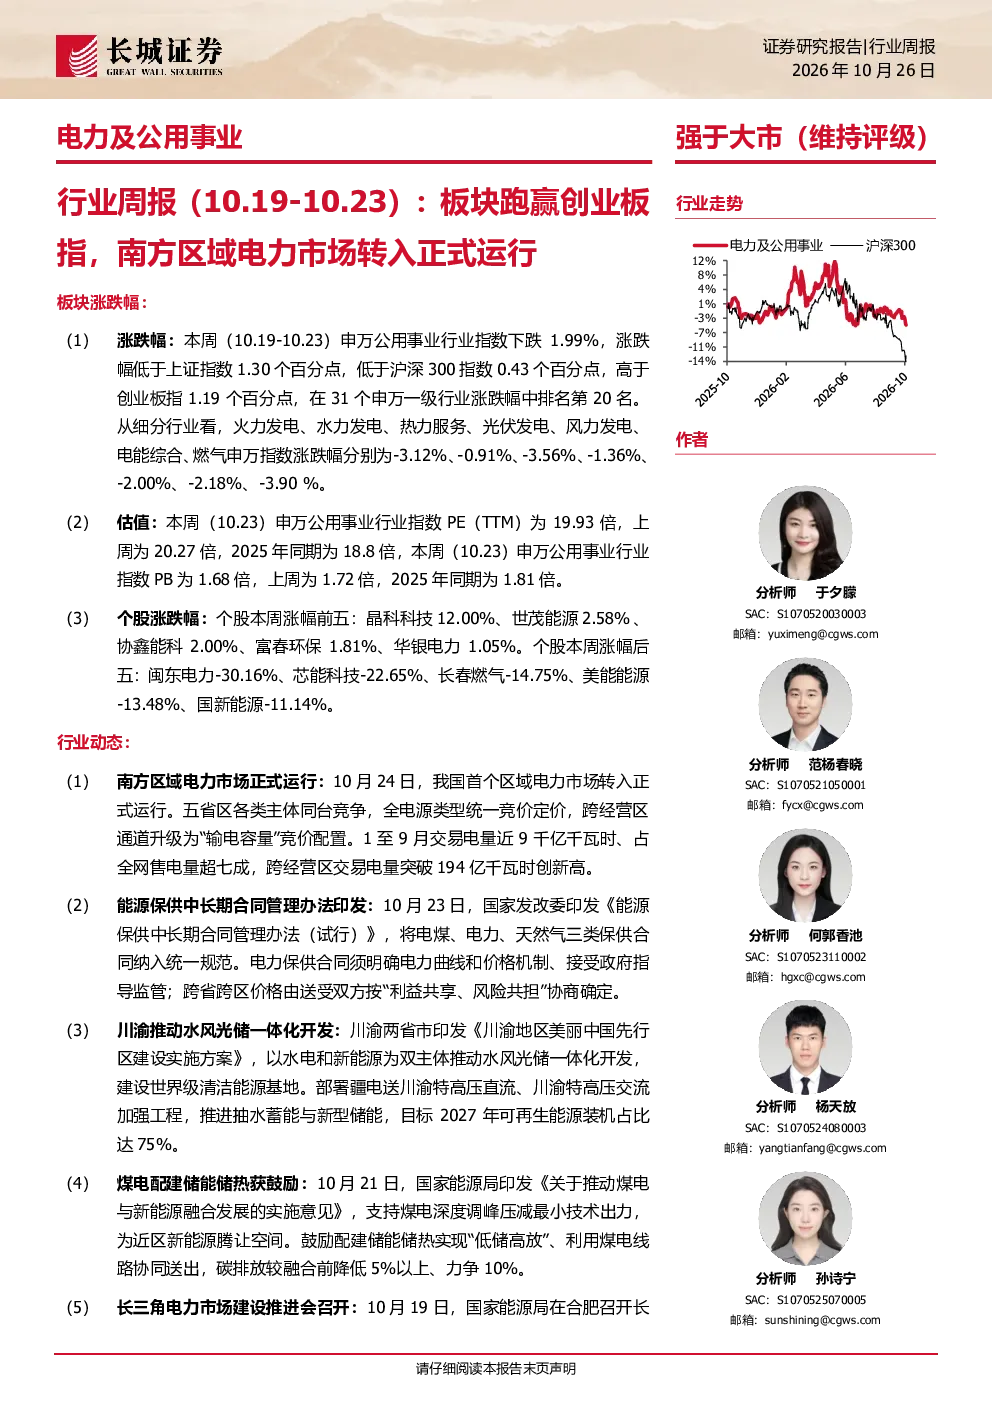
申万公用事业行业指数本周下跌1.99%,低于上证指数和沪深300指数,但高于创业板指,行业排名20。火力发电、热力服务、燃气等跌幅较大,水力发电上涨,光伏发电、风力发电等持续下跌。细分领域估值差异较大,光伏发电估值最高,水力发电次之。
电力行业未来发展趋势是什么?
南方区域电力市场正式运行标志着全国统一电力市场体系建设取得重大突破,五省区各类主体同台竞争,跨经营区通道升级为“输电容量”竞价配置。能源保供中长期合同管理办法印发,明确电力保供合同规定。川渝推动水风光储一体化开发,目标2027年可再生能源装机占比达75%。煤电配建储能储热获鼓励,支持煤电深度调峰。长三角电力市场建设推进会召开,五省市电力市场全部连续开市,减少风光弃电超24亿千瓦时。
本报告重点分析了哪些行业方向?
本报告重点分析了火力发电、热力服务、燃气、水力发电、光伏发电、风力发电等细分行业的市场表现与估值情况。同时关注了南方区域电力市场正式运行、能源保供中长期合同管理办法、川渝水风光储一体化开发、煤电配建储能储热、长三角电力市场建设等行业动态。火电、水电、核电、新能源、储能等方向的投资建议也进行了详细阐述。
当前电力市场现状如何?
申万公用事业行业指数本周表现相对稳健,但细分行业分化明显。火力发电、热力服务、燃气等受市场波动影响较大,而水力发电表现较好。行业整体估值有所下降,但光伏发电估值仍处于高位。煤价上涨对成本端形成压力,但电力市场机制改革逐步推进,为行业带来新的发展机遇。
本报告提示了哪些投资风险?
本报告提示了宏观经济下行风险、政策执行情况不及预期风险、用电量需求下滑风险、装机量不及预期风险、来水或风力不及预期风险、市场电价不及预期风险等。这些风险可能对电力及公用事业板块的业绩表现产生影响,需密切关注相关变化。
你可能感兴趣
电力及公用事业行业周报:山西电力现货市场转入正式运行,电力市场化体制建设更进一步
公用事业国投证券2023-12-24
电力及公用事业-行业周报:辽宁建立核电差价结算机制,板块市场表现低迷但跑赢上证
公用事业长城证券2026-03-25
公用事业—电力天然气周报:浙江电力现货市场转入正式运行,7月份我国天然气进口量同比下降2.1%
公用事业信达证券2025-08-09
公用事业—电力天然气周报:广东电力现货市场转入正式运行,11月我国天然气表观消费量同比增长9.5%
公用事业信达证券2023-12-31
公用事业—电力天然气周报:甘肃电力现货市场转入正式运行,国内气价周环比上涨
公用事业信达证券2024-09-08
电力及公用事业行业周报(24WK42):省间现货市场正式运行,国家电投密集重组
公用事业民生证券2024-10-20
电力及公用事业行业月报:水电前三季度来水偏丰,省间电力现货市场正式运行
公用事业中原证券2024-10-29
公用事业行业月度报告:公用事业板块跑赢大盘,电力板块较为抗跌
公用事业财信证券2020-10-14
电力及公用事业行业周报(24WK36):推动绿证和绿电交易,甘肃正式运行电力现货
公用事业民生证券2024-09-08
行业比较数据跟踪:创业板指/沪深300相对PE回落至历史中位数,周期行业或将继续跑赢市场
华西证券2020-11-21