猜你想问
李宁3Q26流水表现如何?
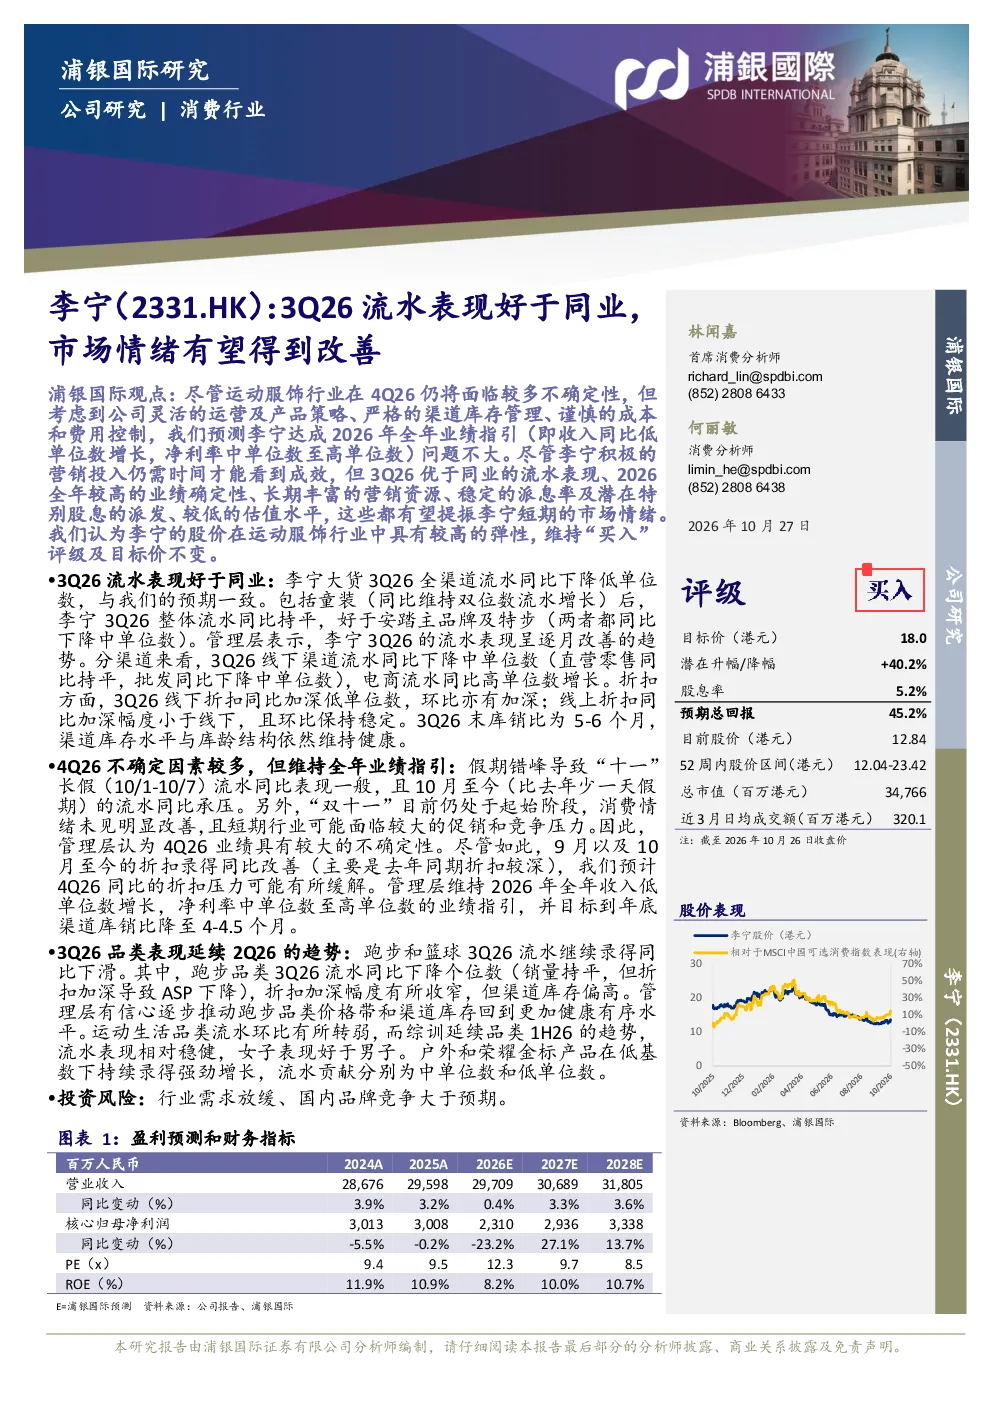
李宁3Q26全渠道流水同比下降低单位数,整体流水同比持平,表现好于安踏主品牌及特步。线下渠道同比下降中单位数,电商流水同比高单位数增长。线下折扣同比加深低单位数,线上折扣同比加深幅度小于线下,环比保持稳定。3Q26末库销比为5-6个月,渠道库存水平与库龄结构健康。
运动服饰行业发展趋势如何?
运动服饰行业目前面临需求放缓的挑战,国内品牌竞争激烈。李宁通过灵活的运营及产品策略、严格的渠道库存管理、谨慎的成本和费用控制应对市场变化。综训品类表现稳健,户外和荣耀金标产品持续强劲增长,显示细分市场仍有增长空间。行业整体需关注消费情绪的恢复情况。
研报重点分析了李宁的哪些方面?
研报重点分析了李宁3Q26的流水表现、渠道库存情况、电商增长、折扣策略及品类表现。报告指出线下渠道承压但线上增长强劲,折扣同比加深有助于缓解库存压力。此外,报告还评估了李宁的运营策略、风险因素及长期发展潜力,认为其能达成2026年全年业绩指引。
当前市场对李宁的评价如何?
市场对李宁的评价积极,认为其3Q26流水表现优于同业,运营策略稳健,长期营销资源丰富,估值水平较低。报告维持“买入”评级及目标价18.0港元,潜在升幅40.2%,股息率5.2%。但需关注“双十一”消费情绪及行业需求放缓等不确定性因素。
研报提示了哪些投资风险?
研报提示的主要风险包括行业需求放缓及国内品牌竞争加剧。具体表现为跑步和篮球品类3Q26流水同比下滑,运动生活品类环比转弱。此外,4Q26业绩存在不确定性,受“十一”长假及“双十一”消费情绪影响较大。悲观情景下目标价14.4港元,乐观情景下目标价22.5港元,反映市场预期存在较大差异。
你可能感兴趣
流水表现稳定向好,但市场情绪改善尚待时日
浦银国际2023-09-08
融资融券策略周刊:市场情绪有望得到改善
万联证券2018-06-25
一季报点评:疫情下表现好于同业,下半年开店有望加速
纺织服装华西证券2020-04-30
流水增长好于同业,Q3恢复净开店
华西证券2021-10-25
安踏品牌4Q22流水好于预期;Fila库销比改善;管理层乐观的展望将提振市场信心
浦银国际2023-01-11
2024年内地将推动新“国九条”及资本市场“1+N”系列政策文件落地见效;香港的表现有望于第三或第四季度得到改善
房地产德勤2024-06-21
安踏体育三季度流水承压不影响全年业绩确定性,完成对彪马的收购有望提振市场情绪,维持买入评级
浦银国际2026-10-14
安踏体育:三季度流水承压不影响全年业绩确定性,完成对彪马的收购有望提振市场情绪
浦银国际2026-10-14
玻璃纯碱周报:市场情绪得到改善,玻碱盘面震荡上行
华泰期货2024-10-27