猜你想问
这份研报的核心内容是什么?
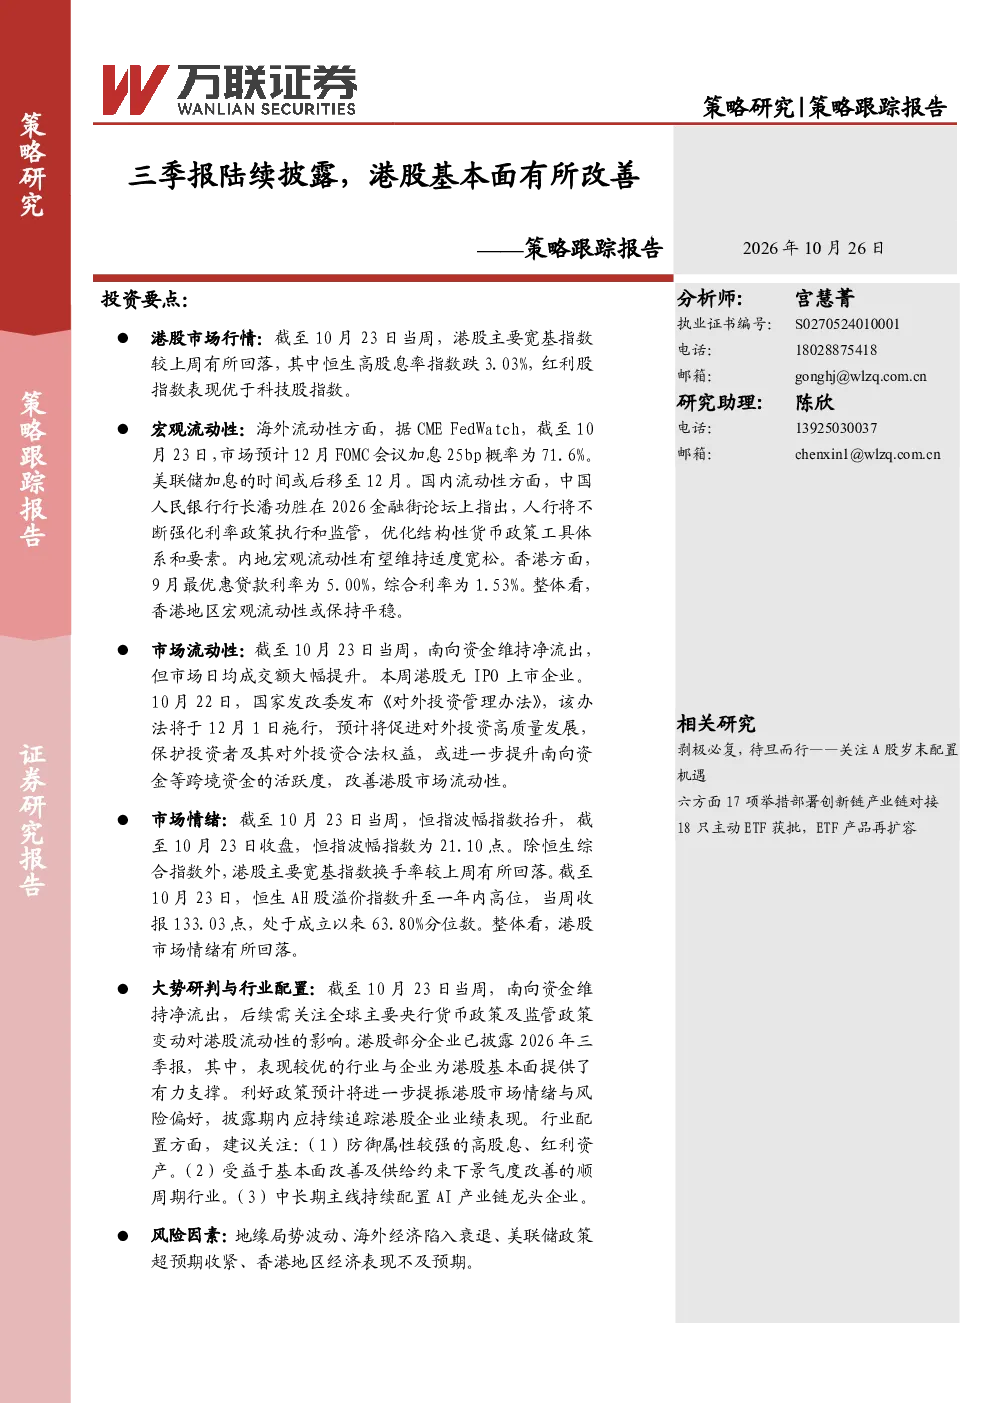
这份研报分析了港股市场在三季报披露后的表现,指出主要宽基指数有所回落,但部分企业如中国移动、阿里巴巴-W、宁德时代等表现较优。报告还关注了宏观流动性,包括美联储加息预期、国内货币政策及香港地区流动性情况。此外,报告分析了市场流动性、市场情绪及各行业估值水平,并提出了高股息资产、顺周期行业及AI产业链的投资建议。
报告对哪些行业的发展趋势进行了分析?
报告重点分析了多个行业的发展趋势,指出一般金属及矿石、电气及电子零件、半导体行业增长较快。同时,地产建筑、工业、综合等5个行业动态市盈率超历史50%分位数,原材料、能源、工业、综合4个行业动态市净率超历史50%分位数。建议关注受益于基本面改善及供给约束下景气度改善的顺周期行业。
研报的主要分析方向是什么?
研报主要分析了港股市场的基本面改善情况,包括企业三季报表现、宏观流动性变化、市场流动性及情绪指标。报告还评估了各主要宽基指数和一级行业的估值水平,并基于宏观流动性和行业基本面提出了投资建议,包括关注高股息、红利资产和AI产业链龙头企业。
当前港股市场的现状如何?
当前港股市场主要宽基指数较上周有所回落,但市场日均成交额大幅提升至2,183.02亿港元。南向资金维持净流出,但恒指波幅指数抬升至21.10点,显示市场情绪有所波动。恒生AH股溢价指数升至一年内高位,处于63.80%分位数。各主要宽基指数估值水平较上周有所回落。
研报提示了哪些主要风险?
研报提示了地缘局势波动、海外经济陷入衰退、美联储政策超预期收紧、香港地区经济表现不及预期等主要风险。此外,报告还建议关注全球主要央行货币政策及监管政策变动对港股流动性的影响,以及宏观经济环境变化可能带来的不确定性。
你可能感兴趣
策略跟踪报告:三季报陆续披露,港股基本面有所改善
万联证券2026-10-26
食品饮料及新消费行业跟踪报告:三季报陆续披露,细分龙头表现亮眼
食品饮料爱建证券2025-10-28
2020年第38期(总79期)-动态跟踪:科创板陆续披露三季报,关注业绩较好个股
山西证券2020-10-11
医药生物行业2024年10月投资策略:三季报业绩陆续披露,关注经营趋势向上标的
医药生物国信证券2024-10-23
医药生物行业周观点:中报业绩陆续披露,关注基本面变动
医药生物万联证券2021-07-19
休闲服务行业周报第50期:中报业绩预告陆续披露,坚定基本面分析
休闲服务国联证券2018-07-16
储能产业链周评(10月第3周):光储公司陆续披露三季报,海外新能源PPA电价持续上行
电气设备国信证券2023-10-21
通信、电子行业周报:三季报陆续披露,分化加剧龙头加速
电子设备国都证券2019-10-20
医药行业周报2019第40期:注射一致性评价提速,三季报陆续披露
医药生物长城证券2019-10-21
证券行业周报:三季报陆续披露,关注轻资产业务增长
金融山西证券2021-10-25