猜你想问
这份报告主要分析了哪些港股市场情况?
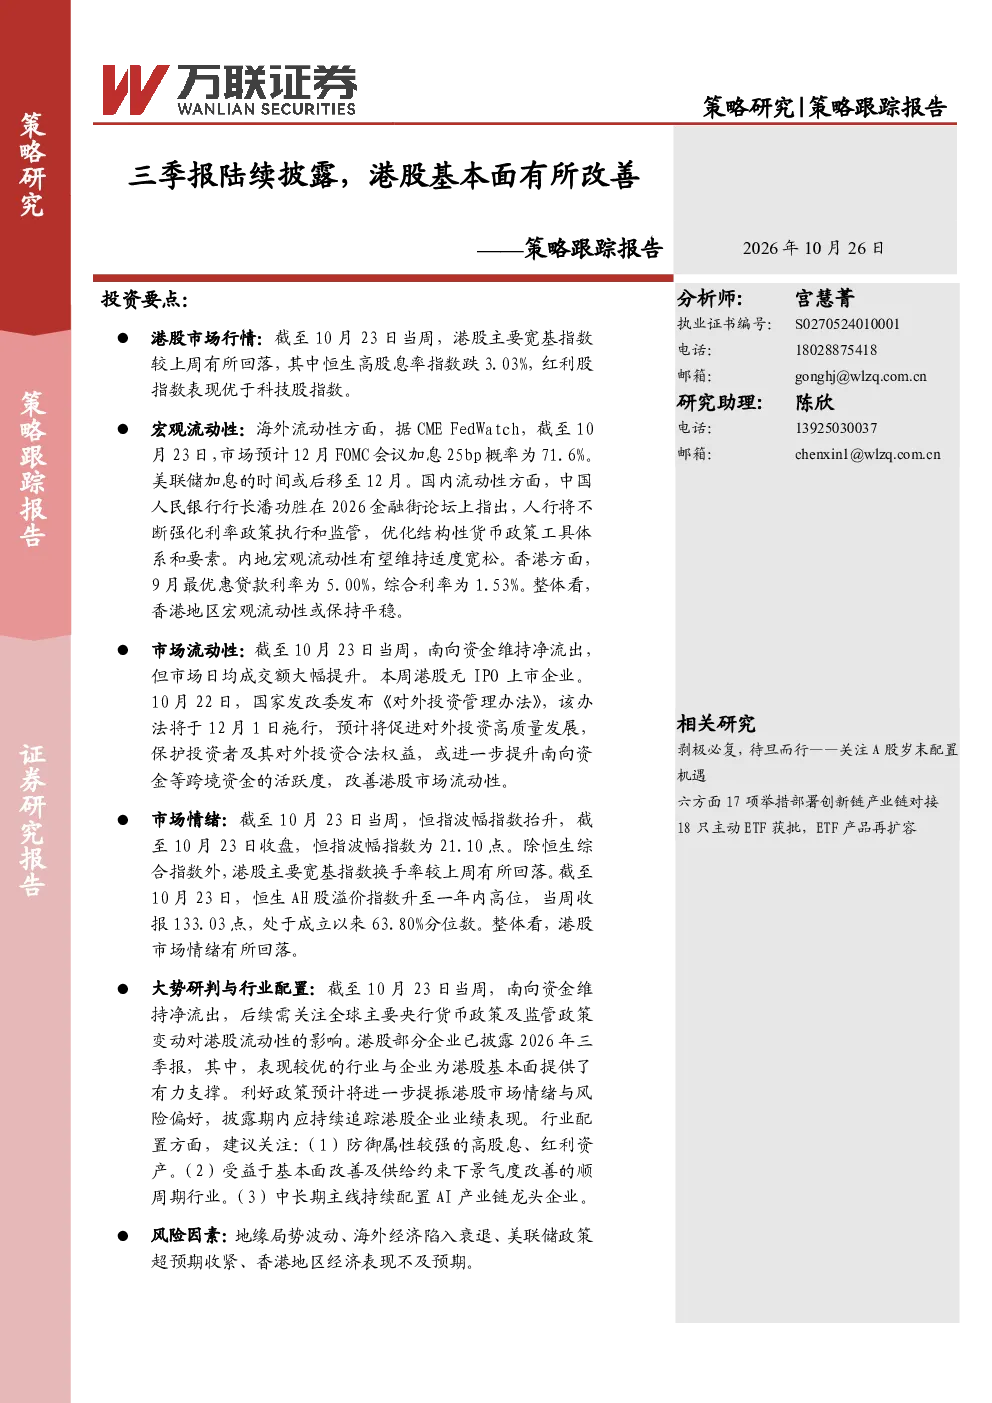
本报告分析了港股主要宽基指数表现、行业动态、三季报数据、宏观及市场流动性、市场情绪及估值水平。指出恒生高股息率指数有所回落,必需性消费、公用事业、医疗保健行业下跌幅度较小,部分企业三季报表现较优,如中国移动、阿里巴巴-W、宁德时代等。
报告对哪些行业的发展趋势有何看法?
报告关注到必需性消费、公用事业、医疗保健行业表现相对稳健。一般金属及矿石、半导体行业营收和盈利增速较快。建议关注防御性高股息资产,顺周期行业受益于基本面改善及供给约束,AI产业链龙头企业作为中长期主线持续配置。
报告重点分析了哪些方面?
报告重点分析了三季报披露情况,部分企业已披露2026年三季报,表现较优的企业为中国移动、阿里巴巴-W、宁德时代等。同时分析了宏观流动性(国内宽松、香港平稳、海外美联储加息概率回落)、市场流动性(南向资金净流出但成交额提升)、市场情绪(恒指波幅指数、换手率、AH股溢价指数)及估值水平。
报告对当前港股市场现状有何判断?
报告指出港股市场情绪有所回落,但部分企业三季报表现提供支撑。宏观流动性方面,国内保持宽松,香港平稳,海外美联储加息概率回落。南向资金虽维持净流出,但成交额提升,政策利好或进一步改善流动性。各宽基指数估值水平较上周有所回落。
报告提示了哪些主要风险?
报告提示的地缘局势波动、海外经济陷入衰退、美联储政策超预期收紧、香港地区经济表现不及预期等风险因素。需关注这些宏观及市场风险对港股的影响。
你可能感兴趣
食品饮料及新消费行业跟踪报告:三季报陆续披露,细分龙头表现亮眼
食品饮料爱建证券2025-10-28
2020年第38期(总79期)-动态跟踪:科创板陆续披露三季报,关注业绩较好个股
山西证券2020-10-11
医药生物行业2024年10月投资策略:三季报业绩陆续披露,关注经营趋势向上标的
医药生物国信证券2024-10-23
休闲服务行业周报第50期:中报业绩预告陆续披露,坚定基本面分析
休闲服务国联证券2018-07-16
医药生物行业周观点:中报业绩陆续披露,关注基本面变动
医药生物万联证券2021-07-19
储能产业链周评(10月第4周):光储公司陆续披露三季报,9月美国储能装机环比略增
电气设备国信证券2023-10-28
医药周报2020年第40期:冠状支架集采文件发布,三季报陆续披露
医药生物长城证券2020-10-20
环保行业周报:三季报陆续披露,持续关注环保高景气度子行业
公用事业上海证券2019-10-30
家电行业周报:三季报业绩预告陆续披露,汇兑损益影响业绩
家用电器民生证券2017-10-16
餐饮旅游行业2017年10月第3周周报:三季报陆续披露,坚守龙头关注优质成长
休闲服务东兴证券2017-10-23