猜你想问
中煤能源最新业绩表现如何?
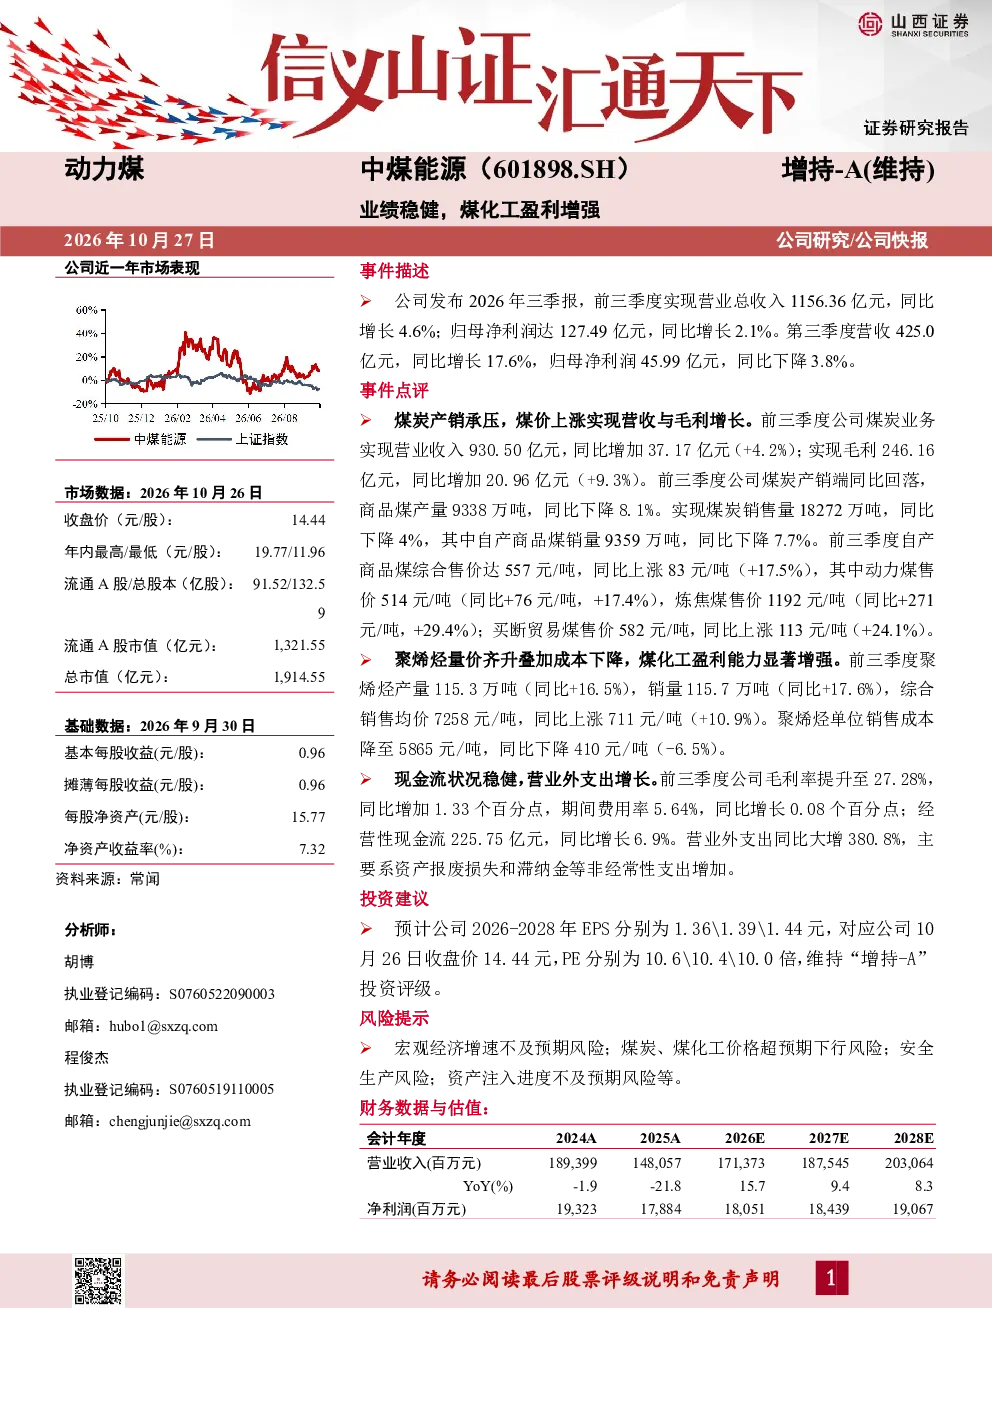
中煤能源2026年三季报显示业绩稳健,前三季度实现营业总收入1156.36亿元,同比增长4.6%;归母净利润127.49亿元,同比增长2.1%。但第三季度营收425.0亿元,同比增长17.6%,归母净利润45.99亿元,同比下降3.8%。煤炭业务产销端同比回落,但自产商品煤综合售价同比上涨17.5%;煤化工业务聚烯烃产量销量均增长,综合销售均价同比上涨10.9%,单位销售成本下降6.5%。公司毛利率提升至27.28%,经营性现金流同比增长6.9%
煤化工行业发展趋势如何?
煤化工行业发展趋势显示,随着技术进步和市场需求增加,煤化工产品如聚烯烃的产量销量持续增长。中煤能源三季报中煤化工业务表现亮眼,聚烯烃产量销量均同比增长超过10%,综合销售均价上涨10.9%,单位销售成本下降6.5%,显示出行业盈利能力增强。未来煤化工行业可能受益于能源结构优化和化工产品需求提升,但需关注价格波动和环保政策风险
报告重点分析了哪些方面?
报告重点分析了中煤能源的业绩表现和煤化工业务发展。业绩方面,报告详细披露了公司营收、净利润、毛利率、现金流等关键财务数据,并对比了煤炭和煤化工业务的产销情况及盈利能力。煤化工业务方面,报告聚焦聚烯烃产品的产量、销量、价格和成本变化,显示公司煤化工业务盈利增强。此外,报告还分析了公司财务状况和投资建议,为投资者提供了全面的经营分析
当前市场对中煤能源的判断是什么?
当前市场对中煤能源的判断显示公司业绩稳健,煤化工业务盈利能力增强。报告指出公司煤炭业务面临产销回落,但自产商品煤价格上涨;煤化工业务增长显著,聚烯烃产品销量和价格提升,成本下降。财务方面,公司毛利率和经营性现金流改善,但营业外支出大幅增加需关注。整体来看,市场对中煤能源的煤化工业务发展持积极态度,但需警惕宏观经济和行业价格波动风险
研报提示了哪些风险?
研报提示了中煤能源面临的多重风险。宏观经济增速不及预期可能影响公司业绩;煤炭和煤化工产品价格超预期下行将直接冲击盈利能力;安全生产风险需持续关注以避免经营中断;资产注入进度不及预期可能影响公司长期发展。此外,报告还指出营业外支出同比大增380.8%,主要来自资产报废损失和滞纳金等非经常性支出,需警惕潜在的财务压力