猜你想问
本周电力及公用事业行业主要事件有哪些?
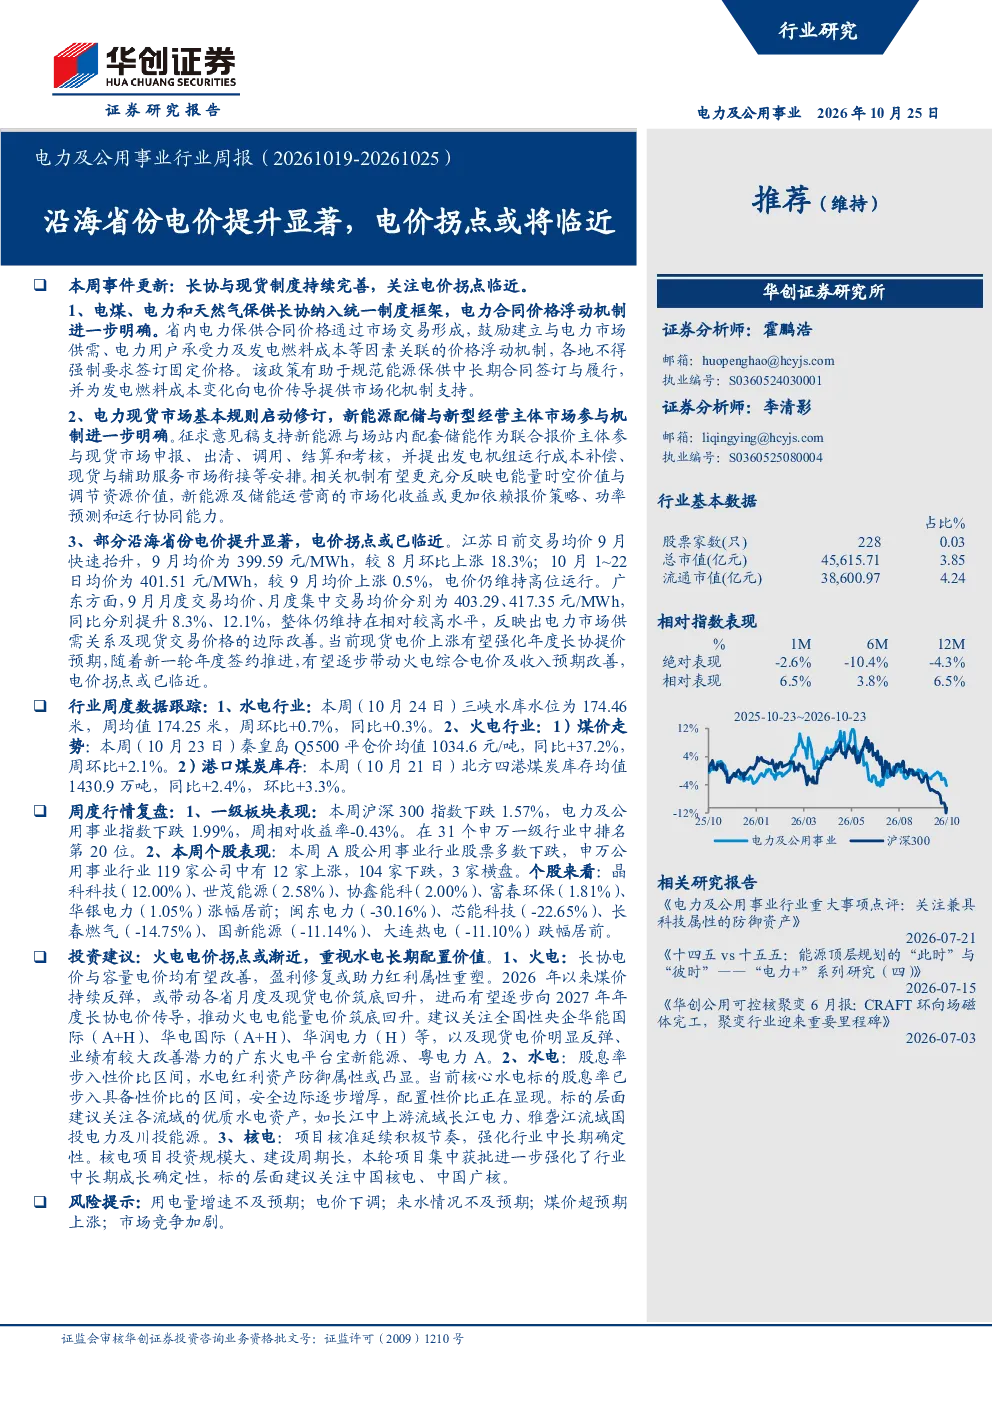
本周电力及公用事业行业主要事件包括国家发改委发布《能源保供中长期合同管理办法(试行)》,要求省内电力保供合同价格通过市场交易形成,并鼓励建立价格浮动机制。同时,修订《电力现货市场基本规则(公开征求意见稿)》,支持新能源与配套储能参与现货市场,并提出发电机组运行成本补偿等安排。此外,江苏和广东等沿海省份电价提升显著,江苏日前交易均价9月环比上涨18.3%,广东9月月度交易均价同比提升8.3%,现货电价上涨强化年度长协提价预期,电价拐点或已临近。
电力及公用事业行业未来发展趋势如何?
电力及公用事业行业未来发展趋势显示,长协与现货制度将逐步完善,推动电价市场化改革,电价拐点或已临近。随着新能源与储能的融入,电力系统灵活性增强,火电行业盈利有望改善,红利属性或将重塑。水电行业股息率步入性价比区间,防御属性凸显。核电项目核准延续积极节奏,中长期确定性增强。行业整体将受益于能源结构转型和政策支持,但需关注用电量增速、电价调整、来水情况、煤价波动及市场竞争等风险因素。
本报告重点分析了哪些方向?
本报告重点分析了电力及公用事业行业的政策变化、电价趋势、火电盈利修复潜力、水电防御性以及核电中长期确定性。政策方面,长协与现货制度完善推动市场化改革;电价趋势方面,沿海省份电价提升显著,电价拐点或已临近;火电盈利方面,长协电价与容量电价有望改善,助力红利属性重塑;水电方面,股息率步入性价比区间,防御属性凸显;核电方面,项目核准延续积极节奏,强化中长期确定性。同时,报告还跟踪了水电、火电行业数据,复盘了板块及个股表现,并提出了火电、水电、核电的投资建议。
当前电力及公用事业市场现状如何?
当前电力及公用事业市场现状显示,电力现货市场规则修订推动市场化改革,沿海省份电价提升显著,电价拐点或已临近。火电行业面临煤价上涨压力,但长协与容量电价改善预期增强,盈利修复或助力红利属性重塑。水电行业来水情况与去年同期接近,股息率步入性价比区间,防御属性凸显。核电项目核准延续积极节奏,中长期确定性增强。板块整体表现相对疲软,但细分领域存在投资机会。需关注用电量增速、电价调整、来水情况、煤价波动及市场竞争等风险因素。
本报告提示了哪些风险?
本报告提示了电力及公用事业行业的几项主要风险:用电量增速不及预期可能导致电力供需失衡;电价下调可能影响火电及水电企业盈利;来水情况不及预期将影响水电行业表现;煤价超预期上涨将加大火电企业成本压力;市场竞争加剧可能压缩企业利润空间。此外,政策变化、新能源发展速度、储能技术成熟度等因素也可能对行业产生影响。投资者需密切关注这些风险因素,合理配置资产。