猜你想问
聚烯烃价格近期走势如何?
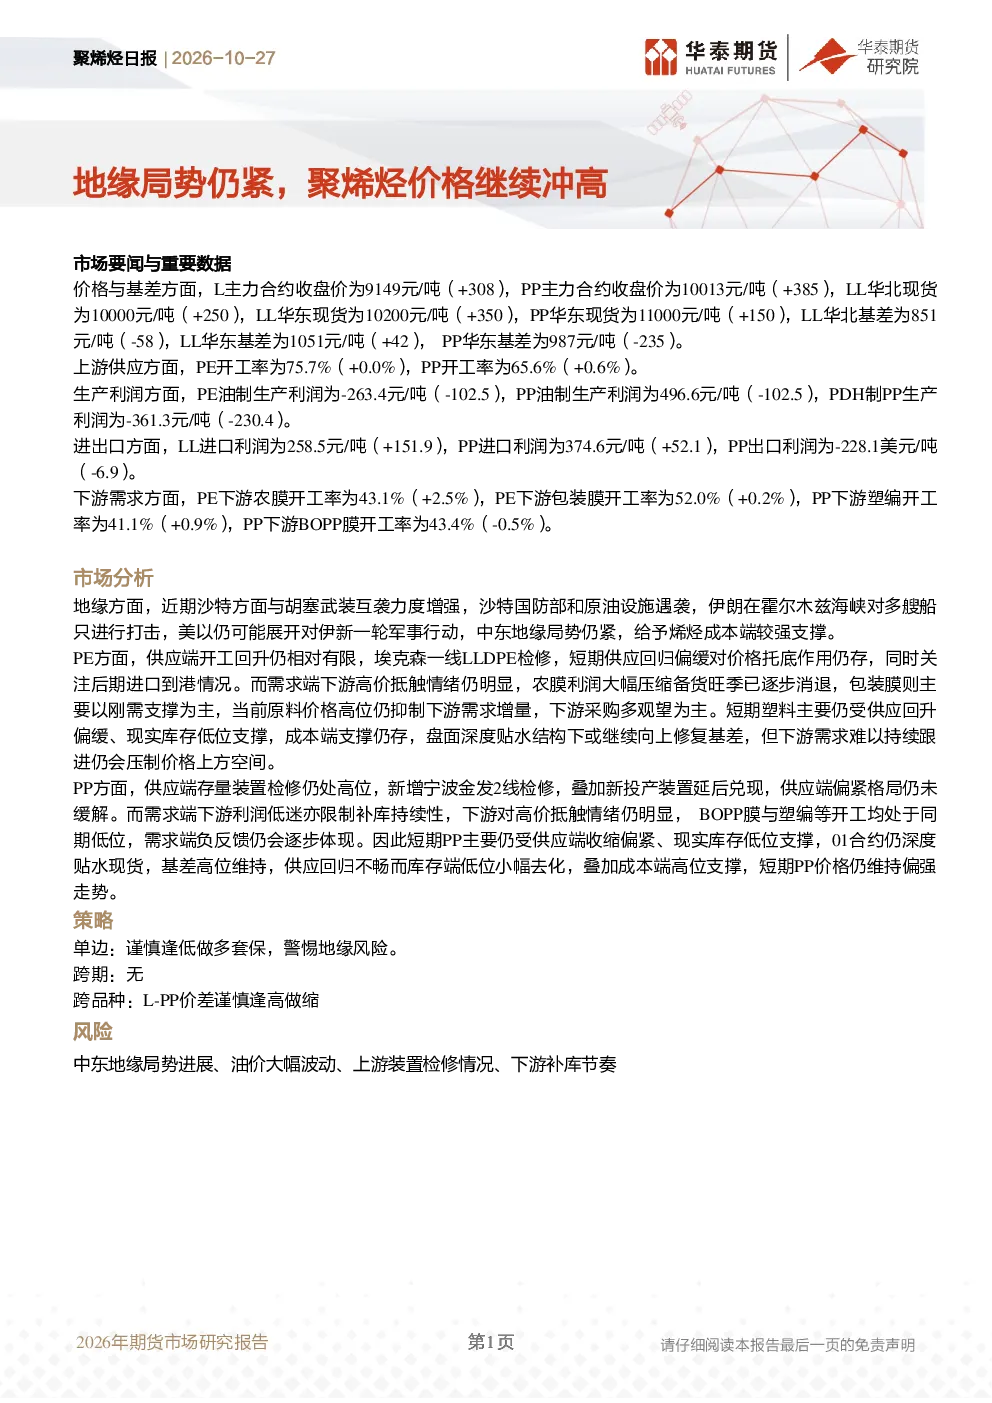
根据最新研报,聚烯烃价格继续冲高,主要受中东地缘局势紧张支撑成本端。L主力合约和PP主力合约均显著上涨,华北、华东现货价格也同步提升。PE和PP开工率略有上升,但供应端回升有限,埃克森一线LLDPE检修对PE价格有托底作用。不过,下游需求在高价下抵触明显,农膜利润压缩,包装膜和塑编开工率虽有所增加但幅度不大,显示需求增量受抑制。短期价格受供应回升缓和及库存低位支撑,但下游需求难以持续跟进。
聚烯烃行业未来发展趋势是什么?
聚烯烃行业未来发展趋势需关注地缘局势、油价波动及供需关系变化。中东地缘局势紧张为烯烃成本端提供支撑,但长期需关注局势进展。油价大幅波动直接影响烯烃生产成本。供应端,PE和PP开工率虽有提升但增量有限,检修装置仍存,供应偏紧格局未缓解。需求端,PE下游农膜开工率提升,包装膜刚需支撑,但整体需求在高价位下增长乏力,PP下游BOPP膜和塑编开工率处于低位,显示需求负反馈逐步体现。因此,聚烯烃价格短期或维持偏强,但需警惕下游需求持续性。
这份研报重点分析了哪些方面?
这份研报重点分析了聚烯烃市场的价格走势、供需关系及产业链各环节情况。价格方面,详细列出了LL、PE、PP主力合约及现货价格变动和基差变化。供需方面,分析了上游PE、PP开工率,生产利润,进出口利润,以及下游农膜、包装膜、塑编、BOPP膜开工率和利润。市场分析部分,探讨了地缘因素对成本端的影响,以及PE和PP在供应、需求端的各自特点。此外,还提供了单边和跨期交易策略建议,并提示了中东局势、油价波动、装置检修和下游补库等风险因素。
当前聚烯烃市场现状如何判断?
当前聚烯烃市场现状呈现供应偏紧、需求增长乏力、价格高位震荡的特点。供应端,PE和PP开工率虽有所上升,但增量不大,且存量装置检修高位,新增宁波金发2线检修,整体供应偏紧格局未缓解。需求端,PE下游农膜开工率提升,包装膜刚需支撑,但高价抑制需求增量;PP下游BOPP膜和塑编开工率处于低位,下游利润低迷,需求负反馈逐步体现。价格方面,L、PP主力合约及现货价格均显著上涨,基差表现分化。整体来看,短期价格受供应收缩和库存低位支撑,但下游需求难以持续跟进,市场高位承压。
研报提示了哪些主要风险?
研报提示了中东地缘局势进展、油价大幅波动、上游装置检修情况、下游补库节奏等主要风险。中东地缘局势的进一步发展可能影响烯烃成本端,局势紧张或持续升级将提供支撑,但局势缓和或恶化均存在不确定性。油价大幅波动直接影响烯烃生产成本,进而影响市场供需平衡和价格走势。上游装置检修情况对短期供应有直接影响,若检修计划发生变化可能改变市场供需格局。下游补库节奏将影响需求增长预期,补库力度不足可能导致需求增长乏力。这些因素均需密切关注,可能对聚烯烃市场产生显著影响。